













外媒称,随着 AI 芯片与存储板块在 2026 年持续走强,英伟达和美光再次成为美股市场焦点。两家公司股价今年都明显上涨,但一名受访投资人对两者的短期判断出现分化:对英伟达维持谨慎态度,对美光则更偏乐观。
英伟达估值便宜但分歧仍在
报道援引一名署名为 The Techie 的投资人观点称,英伟达今年以来上涨约 23%,目前仍接近历史高位。公司在 8 月公布强劲业绩后,股价从此前疲弱走势中回升,管理层还预计 2028 财年收入仍将保持约 70% 的增长。
不过,这名投资人并未因此转向乐观。他认为,英伟达给出的增长展望建立在供应仍受限制的前提上,而内存成本上升可能推高满足 AI 需求的代价,进而压缩利润空间。尽管按预期盈利计算,英伟达估值并不算高,但若从营收倍数看,定价仍然偏贵。
美光财报前受益于存储价格走强
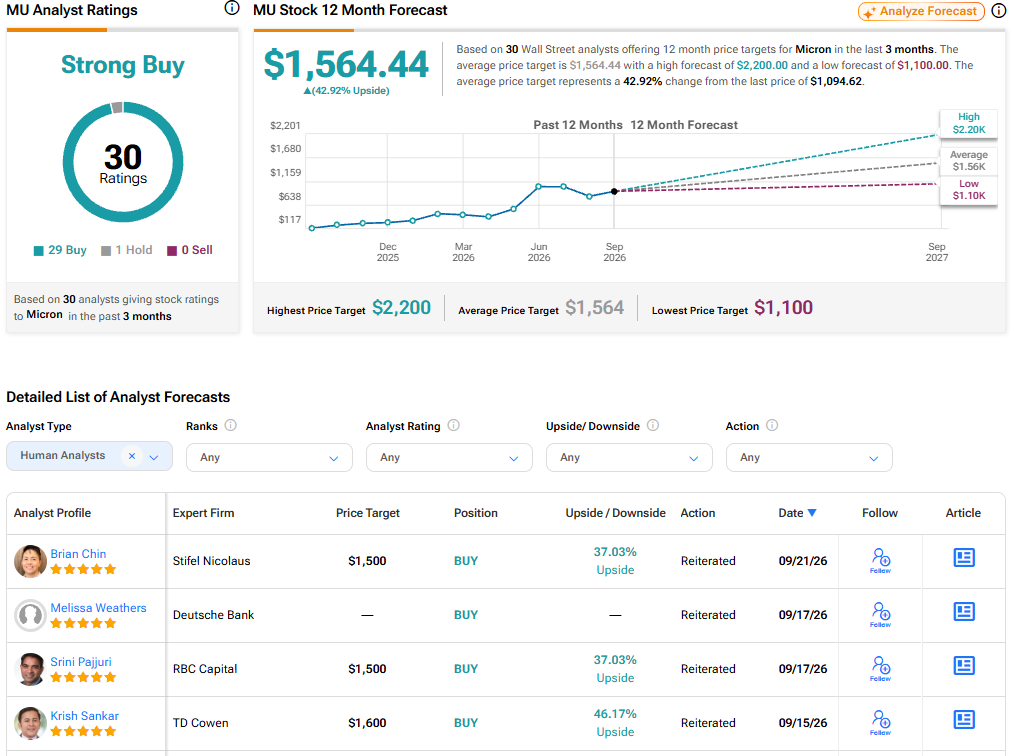
相比之下,这名投资人对美光的短期判断更积极。美光将在 9 月 30 日公布第四财季业绩,市场关注点集中在利润率、存储价格走势以及公司后续指引。
报道提到,当前 DRAM 和 NAND 供应仍然偏紧,价格维持高位,而 AI 基础设施建设继续拉动高性能存储需求。这名投资人认为,供需失衡尚未结束,存储厂商的定价能力在 2026 年仍有进一步上行空间。
中国扩产被视为后续风险
基于这一判断,他预计美光在下一财季指引中可能释放利润率继续扩张的信号,并认为公司股价在财报发布前仍可能保持动能。不过,报道也提到,新增产能仍是后续主要风险,尤其是中国厂商在 DRAM 和 NAND 领域持续扩产。
其中,长鑫存储被点名为 DRAM 领域的重要扩产力量,其他中国厂商也在推进 NAND 产能布局。一旦新增供给逐步释放,当前支撑价格高位的稀缺状态可能减弱。这名投资人因此判断,美光面临的更大压力可能出现在 2027 年,而不是眼下。
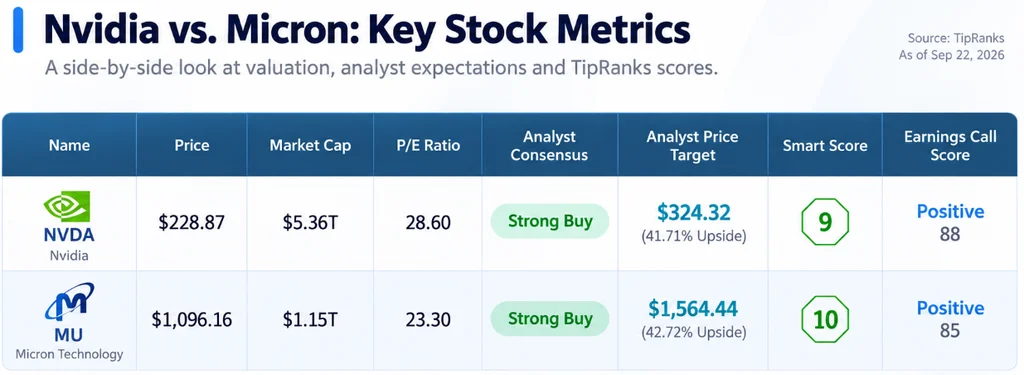
补充信息:报道同时提到,华尔街分析师整体仍对两家公司维持偏多判断。英伟达获得 31 个买入评级,美光获得 29 个买入和 1 个持有评级。