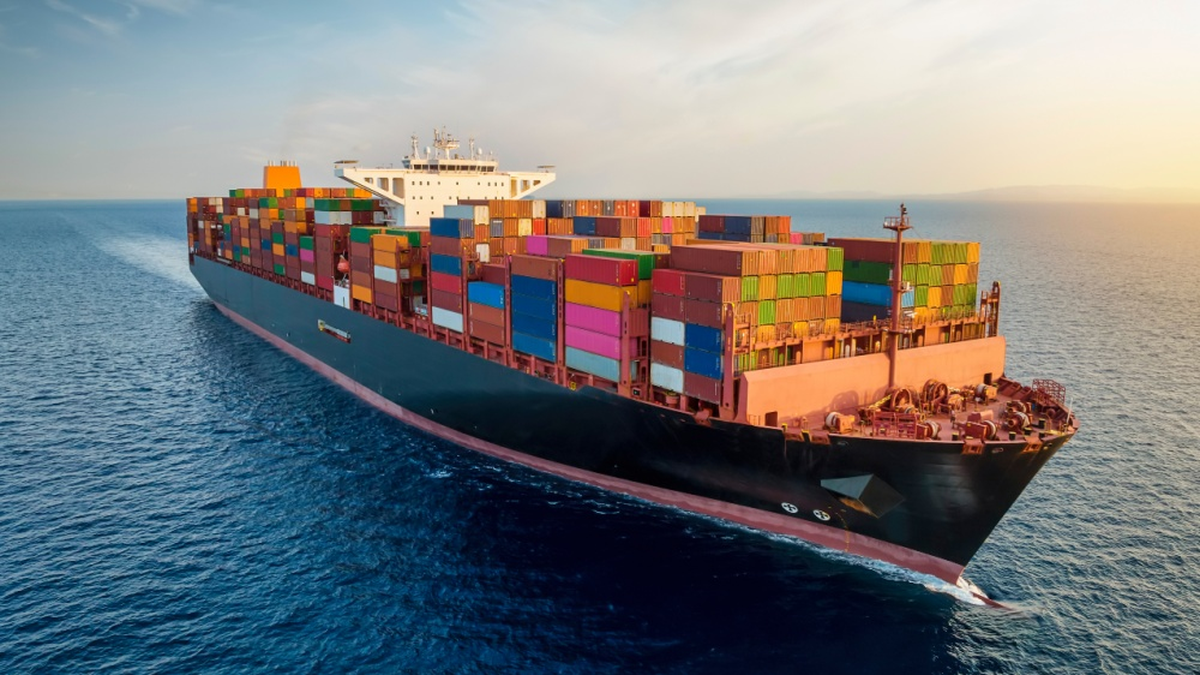















Eurostat在9月24日公布的2025年贸易运输数据,揭示了欧盟外贸的两种面貌。按重量计算,海运占非欧盟进口的73.3%和出口的72.6%;按金额计算,份额降至进口50.2%、出口40.4%。也就是说,港口和船舶承载了绝大多数实物,却没有承载同等比例的货值。这个差异会直接影响政策如何评估航线中断、港口拥堵和运价冲击。
2025年,欧盟通过海运从非欧盟国家进口11亿吨货物,价值1.27万亿欧元;海运出口约5亿吨,价值1.069万亿欧元。重量与价值的落差并不矛盾。能源、矿石、粮食和大宗原材料体积大、单位价值相对低,天然适合海运;高附加值、时效敏感的商品可以用空运,以很小重量贡献很高金额。
海运决定实体供应,空运决定高价值与高时效商品
空运只占进口重量0.3%和出口重量2.9%,却分别占进口金额20.7%和出口金额29.1%。芯片、药品、精密仪器和奢侈品等单位价值高、交付时间重要的商品,更容易选择飞机。若只看吨位,空运仿佛可以忽略;若看关键零部件和企业现金流,它却可能决定一条生产线能否按时运行。
公路也呈现类似但较温和的差异:占进口重量6.0%、金额19.5%,占出口重量17.4%、金额24.9%。欧盟与周边国家陆路贸易、短距离高频补货和跨境制造网络依赖卡车。铁路的方向相反,进口与出口重量占比分别为2.6%和2.9%,金额仅1.2%和1.3%,更多承载大宗、单位价值较低的货物。
这些比例提醒企业,供应链风险不能用一个总金额排序。某种原料货值可能不高,却是所有工厂共同依赖的基础投入;一批航空零件重量很小,却可能阻塞高价值产品交付。风险评估应同时记录重量、金额、可替代路线、库存天数与停产损失。
海运高度集中还会放大基础设施约束。港口泊位、航道、集装箱、铁路接驳和海关处理任何一处拥堵,都可能让大量实体货物延迟。相比之下,企业把少量高价值货物临时改为空运,成本虽高但可行;数百万吨原油或矿石几乎不可能用其他方式快速替代。
贸易韧性不是抛弃海运,而是为关键节点准备替代路径
海运单位运输成本低、规模大,是全球贸易不可替代的底座。要求把大量货物改走公路、铁路或航空并不现实,也可能增加排放。更可行的做法是识别港口、海峡和供应商集中度,针对关键品类建立多港口接入、适度库存和合同备选,而不是追求所有货物平均分散。
数据还说明,运输中断对宏观指标的传导方式不同。能源和原材料延误会先影响工业产出和价格;高价值航空货物中断可能迅速冲击出口收入和企业订单;公路受阻则更容易在零售补货与跨境零部件中显现。央行和财政部门需要结合运输方式,判断冲击会主要落在通胀、增长还是贸易余额。
这里也有统计口径限制。Eurostat数据覆盖欧盟与非欧盟国家的国际货物贸易,不等同于成员国之间的内部贸易;重量和价值份额是年度合计,无法直接显示某个月的拥堵。运输方式通常按货物跨越外部边界时的主要方式记录,实际物流链可能还包含卡车、铁路和仓储等多段接驳。
从企业角度看,最值得做的是把这组宏观比例映射到自身采购清单。哪些原料只能海运,哪些零件可在紧急时空运,哪些供应商依赖同一港口,保险和运价条款由谁承担,这些问题比简单判断“海运占比高不高”更有用。供应链韧性最终是具体商品和具体节点的管理。
环境政策也要区分总量与效率。海运承载巨大重量,单吨公里排放通常低于航空和公路,但船舶燃料、港口空气质量和替代燃料投资仍是重要议题。若为避开风险而把大量货物转向更高排放方式,可能产生新的成本。运输多元化需要与能源效率和减排目标一起设计。
金融与保险市场也会放大运输方式的差异。航线风险上升时,船舶保险、战争险和运费可能先涨,随后才进入进口价格;航空货物虽然价值高,但运输时间短,企业占用的在途资金更少。对利率较高、现金流紧张的企业而言,货物在海上多停留两周不仅是物流问题,也会增加营运资金成本。因此,贸易韧性评估还应把运输时长和融资条件算进去。
港口数据则能为年度统计提供更及时的补充。靠港数量、等待时间、集装箱周转率和铁路接驳拥堵若同时恶化,往往比年度贸易金额更早暴露压力。企业不必等到官方全年数据发布才调整库存,但应避免用单一港口的一周波动推断整个欧洲贸易趋势。
Eurostat此次数据能确认的是,海运继续控制欧盟外贸的物理底盘,而空运和公路在货值上远比吨位看起来重要。政策和企业若只用贸易金额衡量风险,会低估大宗实物对港口与航线的依赖;只看重量,则会忽略少量高价值货物对产出和利润的影响。两套尺度同时使用,才接近真实供应链。