















黄仁勋在一场 AI 活动上表示,英伟达预计明年售出的芯片数量将达到今年的两倍。这一表态再次强调,公司仍看好支撑 AI 模型和应用的数据中心与算力基础设施需求。
市场此前一度担心 AI 行业投入可能降温,进而拖累芯片需求。黄仁勋这次给出的判断,与这种担忧形成了直接对照,也推动英伟达股价走高。
最新业绩仍在快速增长
英伟达上月公布的财年第二季度营收为 962 亿美元,同比增长 106%。其中,数据中心业务收入达到 890 亿美元,同比增长 117%。公司同时预计,第三季度营收约为 1080 亿美元。
这些数据已经在财报发布后推动股价上行。如今,黄仁勋把市场关注点进一步拉向 2027 年前后的出货能力与需求持续性。
需要注意的是,芯片销量翻倍并不等于收入同步翻倍。产品结构、定价变化,以及 Blackwell 向 Vera Rubin 平台切换,都会影响出货增长最终如何反映到销售额上。
AI 投资放缓担忧遭遇反向信号
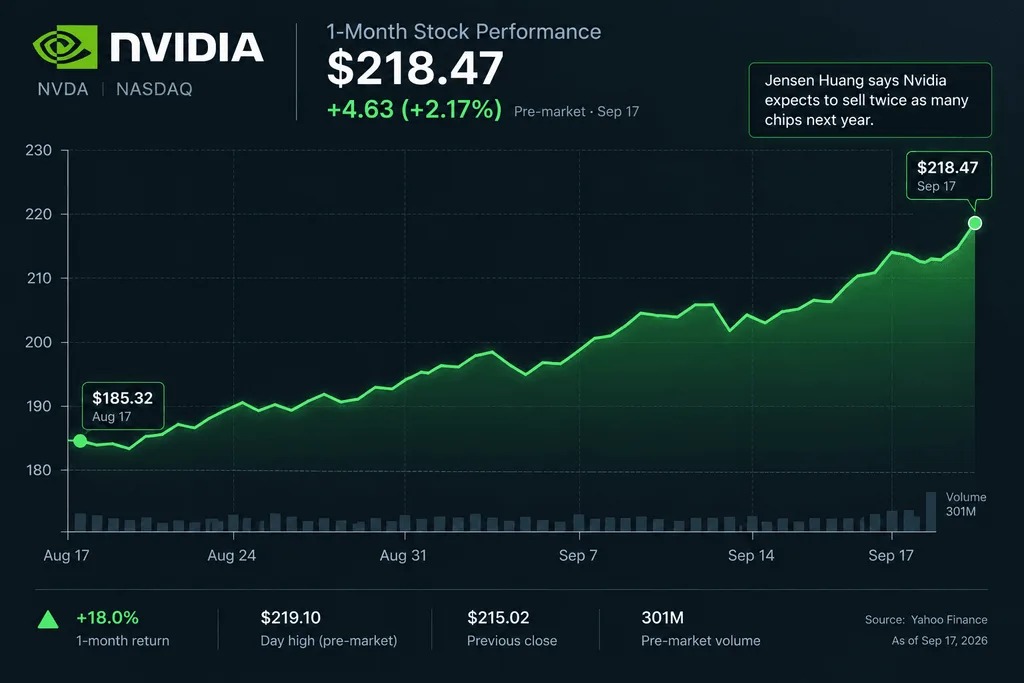
本周早些时候,部分 AI 行业人士呼吁放慢 AI 发展节奏,引发市场对未来基础设施支出的担忧。受此影响,英伟达周一在半导体板块抛售中下跌 3.4%,芯片股整体也承压。
黄仁勋此次发言,等于再次释放相反信号:至少从英伟达看到的订单和部署节奏来看,需求并未出现明显回落。
英伟达此前已表示,Blackwell 以及下一代 Vera Rubin 平台拥有庞大的需求储备。公司近期还扩大了与 AWS 的合作。按照披露,AWS 计划在 2027 年和 2028 年间,在其基础设施中新增部署 200 万块英伟达 GPU。
市场焦点转向供给能力
随着需求预期持续上修,投资者对英伟达的关注点,正从“是否还有需求”转向“能否按时交付”。
影响扩张速度的因素包括存储器供应、先进制程产能、封装能力、电力供应,以及数据中心建设进度。这些环节都可能限制英伟达及其客户部署新硬件的速度。
不过,黄仁勋近期仍维持乐观判断。他上周再次表示,英伟达明年收入有望增长约 70%。他的依据是,公司通过云服务商、AI 实验室和数据中心合作伙伴,对全球 AI 基础设施需求拥有较高可见度。