

微軟股價除了最近一次的全球服務中斷之外,還有另一個問題需要擔心。Outlook、Teams 和 Copilot 受到影響,使得雲服務的可靠性受到質疑;同時,公司激進的 AI 基礎設施支出也給投資者帶來了另一層挑戰。微軟成長迅速,但要保持這種勢頭,需要巨大的資本投入。隨著 MSFT 接近一個關鍵技術阻力區,投資者需要評估的風險不止一個。
全球性宕機讓微軟的雲服務可靠性受到審視
這次事件持續了超過12個小時,擾亂了企業、政府機構和其他組織的正常運作。微軟將問題歸因於服務器和基礎設施故障,並表示沒有發現惡意活動的跡象。公司最初的恢復工作進展並不順利,因為一些已經恢復的服務器在流量迴流後再次變得無反應。
這次中斷還發生在今年早些時候的另一起 Microsoft 365服務事故之後,使得可靠性問題再次成為焦點。對於企業客戶而言,穩定的正常運行時間是微軟競爭地位的核心。反複的故障可能會促使大型組織重新考慮對單一雲生態系的依賴。
眼下的財務損失仍不清晰,但聲譽風險更難衡量。投資者將關注微軟對此事件的後續解釋,以及公司能否證明其基礎設施正變得更具韌性。
微軟1700億美元的支出計劃引發回報疑問
第二個擔憂是微軟的投資規模。公司正在擴建數據中心容量,以支持工作負載以及不斷增長的計算基礎設施需求。微軟披露,2027財年第一季度的資本支出為452億美元,而管理層預計2026年全年的支出將達到約1700億美元。公司還表示,12月季度的單季資本支出可能超過500億美元。
這項投資有強勁的需求支撐。Azure的營收在9月季度增長48%,微軟雲服務營收增長30%至639億美元。商業剩餘履約義務也增長73%,達到6770億美元。
不過,核心問題在於,這些需求多快能轉化為回報。沉重的基礎設施支出可能壓抑自由現金流和營業利潤率,尤其是在新增產能需要時間才能投入產出的時候。
微軟自己的文件警告稱,採用速度放緩、基礎設施利用不足以及計算成本上升等做法,都可能影響未來回報。因此,公司正面臨一個艱難的平衡:既需要投入足夠資金把握AI的增長,又不能讓資本成本超前於收入增長。
Azure 增長強勁,但競爭和產能同樣重要
微軟的雲服務仍是其主要優勢,但要保持目前的增長速度並非易事。Azure在最近一個季度的增長為48%,管理層預計12月季度按固定匯率計算的增長將達到49%至50%。不過,微軟也承認客戶需求仍超過可供供給,同時部分第三方GPU的產能交付出現延遲。
微軟股價分析:MSFT能否突破550美元?
微軟股價在11月13日收於539.44美元,上漲1.08%。該股正接近550至560美元之間的主要供給區,此前的上漲在這一區間曾遭遇賣壓。若能持續突破這一區域,可能會加強反彈,並將575美元納入視野。
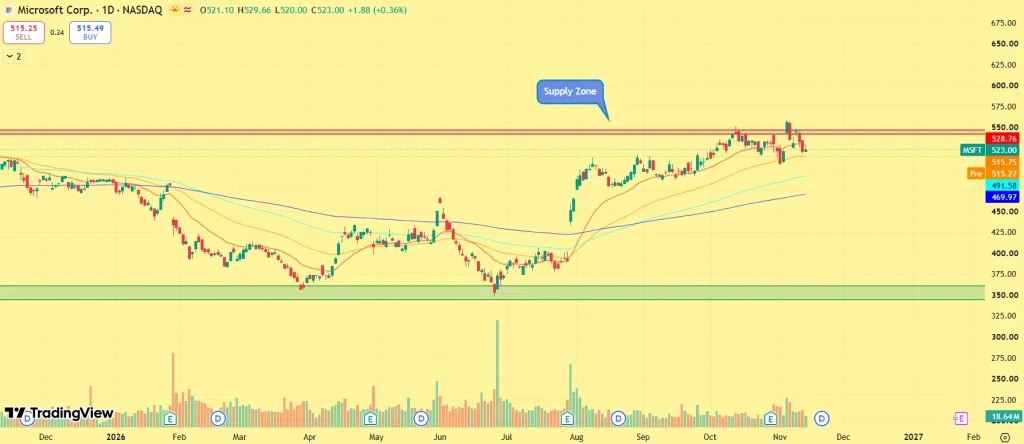
下行方面,515美元是目前的支撑區域,其後是490至500美元。更廣泛的需求區域位於375至390美元之間,但這仍遠低於目前的交易區間。移動平均線繼續在現價下方提供支撐,但近期在供給區附近受阻表明買方尚未取得控制權。若突破560美元,技術前景將改善;若跌破515美元,反彈勢頭可能會減弱。
微軟投資者接下來應該關注什麼?
下一階段將取決於微軟能否恢復客戶的信心,將 AI 的需求轉化為可持續的收入,並在不犧牲利潤率的情況下維持雲服務的增長。