摩根士丹利首席美股策略師表示,自6月以來的美股調整已進入「最後階段」,明日舉行的中期選舉一旦落幕,市場不確定性將顯著消散,高品質週期股或迎來買入機會。
Wilson 在週一發布的客戶報告中指出,無論選舉結果如何,中期選舉本身都構成一次典型的「清除事件」。他引用歷史數據稱,1982年以來,大盤股在中期選舉後六個月內平均上漲約15%(市值加權)至16%(等權重),此後一年的漲幅進一步擴大至約22%。
在選舉結果層面,Wilson認為民主黨橫掃兩院的情形已被市場充分定價,不構成重大意外。同時,他也警告選後風險不容忽視——與伊朗的軍事衝突重燃及新一輪關稅政策,被列為最主要的潛在威脅。
調整即將結束,市場呈現底部信號
Wilson及其團隊判斷當前調整進入末期,依據來自多項市場內部指標的共振。
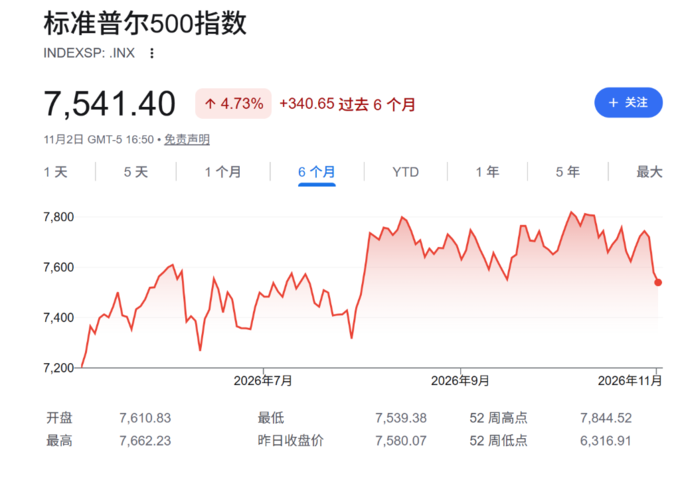
羅素3000指數成分股中,已有60%自6月高點累計下跌20%以上,標普500指數則在市場廣度收窄的背景下跟著回落。Wilson指出,個股先於指數下跌、隨後指數補跌的形態,是歷史上市場接近底部時的典型特徵。
從近期市場動向來看,自9月底以來,10年期美國債收益率已下降近40個基點,標普500成分股中站上200日均線的比例從約42%回升至62%,漲幅約20個百分點。等權重標普500在此期間上漲近5%,跑贏市值加權指數約6個百分點。Wilson 表示,這證實了之前的判斷——長端利率已接近峰值,等權重標普500是“寬基交易”更具吸引力的表達方式。
納斯達克100指數上個月蒸發了數萬億美元的市值,一度逼近技術性回調區間。將這輪調整的主要誘因歸結為市場對AI相關企業盈利前景的謹慎態度,並強調投資者評估框架已發生轉變——自由現金流(FCF)缺口不再被容忍,盈利可持續性和現金生成能力受到更高重視,這與經濟週期中後期的典型環境相符。
選舉結果影響有限,政策變量仍是關鍵
在預測市場Kalshi和Polymarket上,民主黨橫掃兩院的概率分別為71%和73%。Wilson認為該情況已被市場消化,因此不太可能引發重大衝擊。
即便民主黨以參議院多數席位實現全面執政,Wilson認為這未必構成利空:推遲或逆轉醫療補助及食品券削減計劃,有望支撐消費需求;企業為了在2028年政策轉向前落實目標,短期內的投資及併購活動也可能加速。
不過,Wilson 強調,關稅、外交政策及機構層面的去監管舉措這些過去兩年對市場影響最深遠的政策變量,大多仍由行政部門直接主導,並不會因國會議員的更換而改變。「股票市場通常不會,也不會長期提前兩年來定價,」他寫道。
在共和黨維持參議院控制權的情景下——Kalshi顯示概率約為24%——Wilson認為市場可能被迫將目光提前延伸至2028年,評估去監管政策遭受阻力的風險。
流動性補充或提供額外支撐
在貨幣政策層面,Wilson 明確表示,其判斷框架並不以聯邦儲備系統轉向降息或推出額外寬鬆舉措為前提。
相反,他将美国财政部存款账户(TGA)余额的下降视为另一条流动性补充路径。预计财政部现金余额将从目前的约1.05万亿美元降至年底的约8500亿美元,随着政府支出的执行,这部分资金将回流市场,形成一定的流动性缓冲。
就羅素2000小盤股而言,Wilson的態度相對謹慎,認為該指數要實現有效修復,所需的利率回落幅度仍大於目前已發生的降幅。這意味著,在當前階段,他更傾向於將資金配置於估值已充分回調的大盤高品質週期股,而非小盤成長方向。