亞馬遜第三季度財報呈現明顯的兩面性:核心營業利潤強於預期,備受關注的雲計算業務維持高速增長,但核心業務電商增長乏力,公司總營收和利潤均低於華爾街預期,且相關資本開支繼續維持高位,令市場對自由現金流和投資回報週期的擔憂升溫。
美東時間29日週四美股盤後,亞馬遜公佈,截至2026年9月30日的今年第三季度,公司淨銷售額同比增長12%至2019.4億美元,略低於分析師預期的約2022.6億美元;稀釋後每股收益(EPS)同比下降約3.1%至1.89美元,分析師預期同比微增0.5%至1.96美元;而營業利潤同比增長61.5%至280.8億美元,較市場預期高逾7%,營業利潤率升至13.9%,為公司史上最高水平。
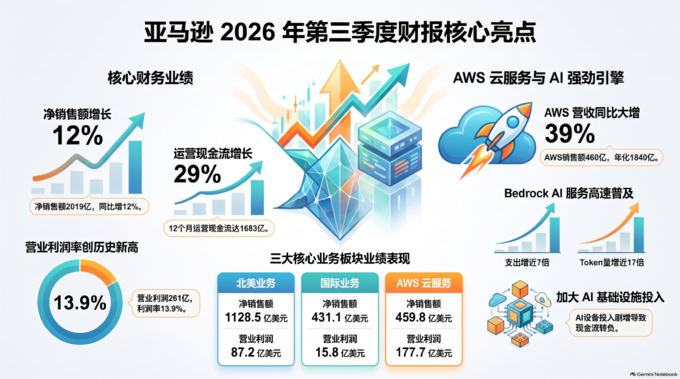
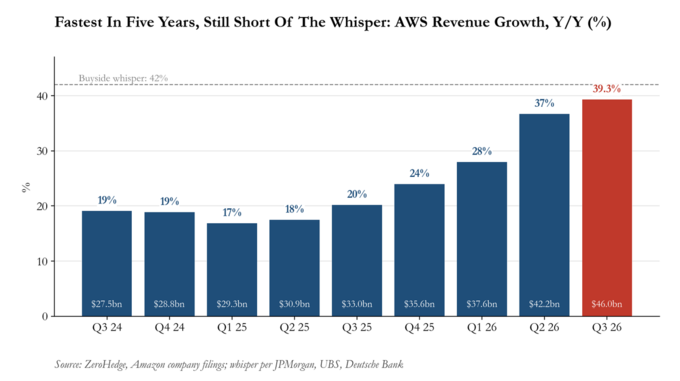
財報的最大亮點仍是 AWS。第三季 AWS 的淨銷售額同比增長39.3%至459.8億美元,高於分析師預期1.3%,創下近五年來最高的單季增長速度,季末年化收入運轉率達到1840億美元,環比第二季末時增長8.9%。 CEO Andy Jassy 在財報中強調, AWS 在功能與基礎設施上的投入正在發揮作用,並預計2027年和2028年 AWS 的收入增長率將超過40%。
與 AWS 相比,第三季度線上銷售僅同比增長2%,創下2023年初以來最低的單季增速。亞馬遜對假日季、第四季度銷售的指引中值低於分析師預期,也顯示其線上業務在短期內恐難迅速回暖。
雖然 AWS 的收入持續强劲增長,但市場更關注「代價」。亞馬遜第三季購置物業和設備的資本支出高達772.6億美元,約是去年同期的一倍半,比市場預期高出34%以上;自由現金流連續第二季錄得負值,從去年同期的147.9億美元流入轉變為423.6億美元流出,流出規模遠超第二季。公司還維持2026年全年約2200億美元的現金資本支出指引不變,並未傳出 AI 投入放緩的訊息。
財報公佈後,週四已經下跌超過4%的亞馬遜股價盤後進一步跳水,盤後跌幅一度超過10%。
營收略低於預期,但經營利潤率創歷史新高
從整體收入來看,亞馬遜第三季的淨銷售額為201.94億美元,同比增長12%;若排除匯率影響,增長速度為13%。
亞馬遜特別提醒,今年會員日 Prime Day 在公司的大部分重要市場地區均提前至第二季,而2025年 Prime Day 完全落在第三季,因此今年第三季的同比增速受到時點錯位的影響;若剔除這一因素,第三季的收入同比增速將高出約400個基點。
利潤方面則明顯更強。亞馬遜第三季的經營利潤為280.8億美元,較去年同期的174.2億美元大幅增長61%,經營利潤率從去年同期的9.7%提升至13.9%。這意味著,即便收入略低於預期,公司在履約、銷售營銷、管理費用等方面的效率改善,仍然支撐了創紀錄的經營利潤率。
淨利為206.9億美元,低於去年同期的211.9億美元;稀釋後的EPS為1.89美元,同比下降3%。這一同比下滑在很大程度上與去年同期的非經營性高基數有關——2025年第三季度亞馬遜因Anthropic投資確認了95億美元稅前收益,而今年同期沒有類似收益,其他收入/費用項目從去年同期的正101.9億美元轉為負7億美元。
換言之,這份財報顯示的並非經營層面的利潤下滑,而是收入和每股收益略低於預期,再加上非經營性項目及資本支出壓力,削弱了投資者對短期回報的信心。
AWS 继续加速:AI 需求支撑雲服務,但市場也在追問投入回報
AWS 是第三季最亮眼的业务線。該部門的淨銷售額為459.8億美元,同比增長39%,高於分析師預期的約454億美元,同比增速較第二季的約37%進一步加快,繼續創下2021年第四季度以來的最高增速;AWS 的經營利潤為177.7億美元,同比增長55%,經營利潤率為38.7%,高於去年同期的34.6%。
從收入結構來看,第三季度線上銷售額為685億美元,貢獻了亞馬遜三分之一的淨銷售額,AWS的銷售額佔總額的23%,高於去年同期的18%,但其貢獻了亞馬遜整體經營利潤的約63%。這說明亞馬遜的利潤池仍高度依賴雲服務業務,而AWS的重新加速,對支撐集團估值至關重要。
財報披露,AWS近期與Meta、輝達(Hewlett-Packard)、OpenAI、Salesforce、甲骨文(Oracle)、高通(Qualcomm)、Verizon等簽署了新協議。Amazon Bedrock持續快速增長,財富500強企業在Bedrock上的支出同比接近7倍,整體token量同比增長近17倍;Bedrock AgentCore已有數萬名客戶使用,第三季度部署的智能體數量超過前三個季度總和的兩倍。
Jassy對AWS的發展前景也持非常激進的態度。他稱AWS在第三季的年化收入運行率已達1840億美元,並預計2027年和2028年AWS的收入增長率將超過40%。他還表示,歷史上從未出現過年收入規模達萬億美元的企業,而亞馬遜在未來5到10年可能擁有兩個這樣的業務。
但這也是市場分歧之處:AWS的增長說明AI的投入正在轉化為需求,但高增長同時需要巨大的算力、數據中心和芯片投資。投資者並非否認AWS的復蘇,而是在重新評估這種增長需要消耗多少現金流。
AI 資本支出成為股價壓力核心:自由現金流大幅轉負
資本支出是這份財報引發市場負面反應的關鍵。
第三季,亞馬遜購置物業和設備的支出為772.6億美元,遠高於去年同期的351億美元,也遠超市場預期的574.7億美元。過去12個月,該公司購置物業和設備的淨額達到2106.6億美元,同比增長82%。亞馬遜明確表示,這一增長主要反映了在人工智能相關方面的投資。
現金流量表顯示,過去12個月亞馬遜的經營現金流為1683億美元,同比增長29%;但自由現金流卻為423.6億美元的流出,流出規模約是第二季76億美元的5.6倍,而去年同期則為147.9億美元的流入。也就是說,公司主營業務的造血能力仍在增強,但基礎設施投入的速度更快,已經吞噬並反轉了自由現金流。
資產負債表也反映出擴張壓力。截至第三季末,亞馬遜的現金及現金等價物為557.8億美元,低於去年底的868.1億美元;長期債務升至1731.3億美元,而去年底為656.5億美元。第三季公司新增長期債務融資481億美元,前三季新增長期債務融資1151億美元。
對於成長型科技公司而言,資本開支本身並非負面,尤其是在 AWS 增速重新上行的背景下。但當第三季資本開支大幅超出預期、自由現金流明顯轉負,同時公司又維持全年約2200億美元的現金資本支出預期時,市場自然會擔心:AI 的投入何時能進入回報期?未來幾年是否還會持續擠壓現金流?
北美及國際業務:收入受Prime Day錯位影響,利潤改善明顯
零售相關業務表面上的增速不強,但利潤端改善較為明顯。
北美業務第三季度淨銷售額為1128.5億美元,同比增長6%,略低於市場預期的約1133.9億美元;營業利潤為87.2億美元,較去年同期的47.9億美元大幅增長82%,營業利潤率從4.5%提升至7.7%。
國際業務淨銷售額為431.1億美元,同比增長5%,略低於預期;若排除匯率影響,增長速度為8%。該部門營業利潤為15.8億美元,高於去年同期的12億美元,營業利潤率從2.9%提升至3.7%。
亞馬遜解釋稱,Prime Day時點的變化壓低了第三季的收入增速。在線商店收入684.7億美元,同比僅增長2%;第三方賣家服務收入464.9億美元,同比增長9%;實體店收入57.1億美元,同比增長2%。全球付費商品數量同比增長12%,全球運輸成本同比增長11%,顯示訂單量仍在增長,但收入結構受到促銷時點的影響。
因此,零售業務不能簡單地理解為需求惡化。更準確地說,第三季度的零售收入表現不如市場預期,但利潤率改善和配送效率提升仍得以持續。公司表示,Prime會員在第三季度的收貨速度創下了歷史同期最快水平,超過15億件商品實現當日或次日送達。
廣告業務增長放緩,是財報中的另一短板
廣告業務第三季表現低於預期,是除資本開支外另一個壓抑情緒的因素。
亞馬遜廣告服務收入同比增長11%至196.4億美元,較分析師預期的208.7億美元低約6%;剔除匯率影響後增長12%。這一增速相比此前多個季度20%以上的增長明顯放緩,也低於市場預期的約208.7億美元。
公司表示,廣告收入受到Prime Day時點以及其他若干時間因素的影響,並預計四季度廣告收入同比增速將回升至高個位數區間。如果這一指引兌現,三季度廣告增速下降可能更多是時點擾動,而非廣告業務結構性放緩。
不過,市場在短期內難免會更加敏感。廣告是亞馬遜近年來利潤率較高、增長較快的業務之一,一旦增速放緩,就會削弱投資者對零售生態商業化能力的信心。相比之下,訂閱服務表現較穩定,第三季度收入為140.1億美元,同比增長11%,高於市場預期的約136.9億美元。
第四季的指引不算差,但營收和利潤的中值低於預期。
亞馬遜給出的第四季度指引整體上與華爾街的預期相當,但並未帶來足夠的驚喜。
公司預計第四季度淨銷售額在2400億至2470億美元之間,同比增長12%至16%,其中包含約60個基點的匯率不利影響。該營收區間的中值為2435億美元,略低於分析師預期的2445.2億美元,但預期值落在了指引區間內。
更關鍵的是經營利潤指引。亞馬遜預計第四季度經營利潤為285億至335億美元,而市場預期約為331億美元。換言之,公司指引的上限僅略高於共識預期,中點310億美元則低於預期。
這解釋了為何股價反應如此劇烈:第三季營收和 EPS 均略低於預期,廣告收入低於預期,第四季利潤指引的中點較弱,同時資本開支大幅超出預期,且全年 AI 投資計劃維持在高水平。 AWS 的強勁增長和歷史最高的營業利潤率是財報的亮點,但在當前的市場環境下,投資者更關注 AI 的投入是否會持續壓低自由現金流,以及高資本開支是否能在可見的週期內轉化為足夠高的利潤和現金回報。