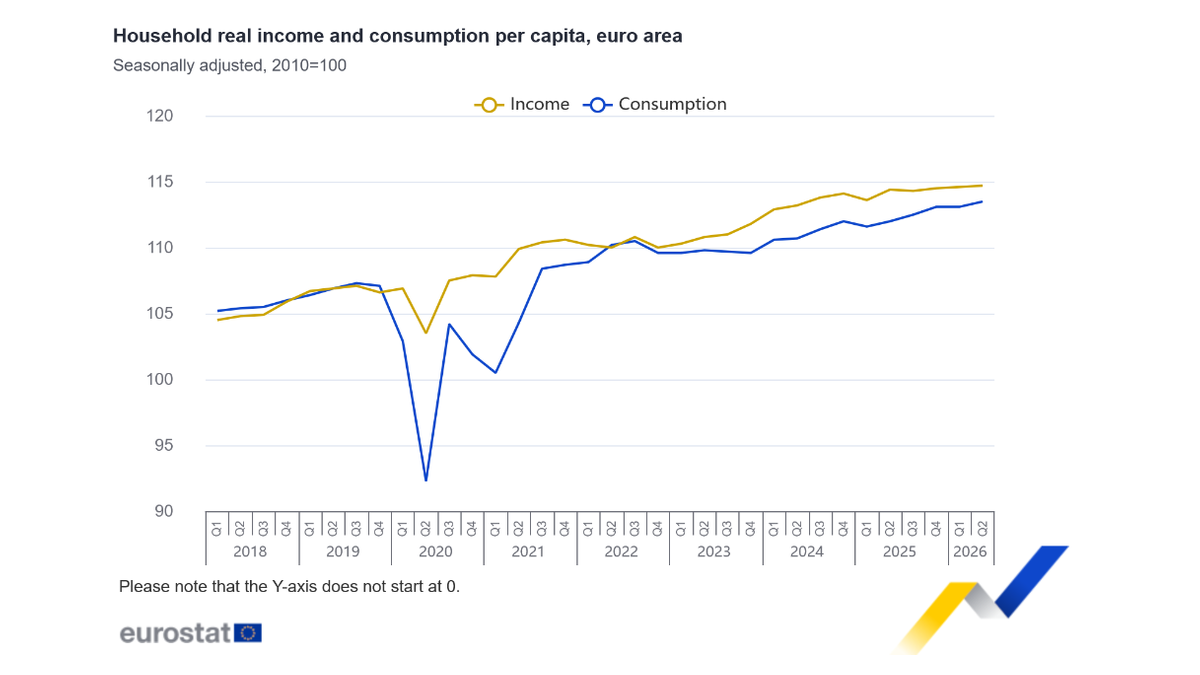


在同一本家庭賬本裏,收入與支出並沒有一起加速。歐盟統計局[10月28日公布的第二季度部門賬戶]( https :// ec.europa.eu / eurostat / web / products-euro-indicators /w/2-28102026- ap )顯示,歐元區人均實際家庭收入環比增長0.1%,人均實際消費增長0.3%;第一季度這兩項數據分別增長0.1%和持平。這是一組經季節調整的季度數據,比較的是購買力與消費量,不能直接對應到工資單或商店營業額上。
「人均實際收入」的範圍也比實得工資更廣。統計時使用調整後的家庭可支配總收入,再除以人口和家庭實際最終消費價格指數,其中包含了公共部門提供的實物社會轉移等因素。因此,一名雇員感覺工資沒有變,與宏觀人均實際收入略有增加可以同時成立。
消費增幅高於收入,並不代表家庭開始大規模借債。報告提供了更直接的線索:歐元區儲蓄率從第一季度的14.4%降至14.2%,下降了0.2個百分點。收入與消費之間的關係,還需要看當期留下了多少資金。
總量緩慢增長,內部推動力已經不同
更能改變最初印象的是收入來源。統計局解釋,歐元區人均實際收入的小幅上升,主要得益於淨財產收入及其他經常性淨轉移的正面貢獻,而經營盈餘總額與混合收入總額則是最大的負面貢獻項。把0.1%寫成「工資購買力普遍恢復」,就會忽略收入究竟來自何處這一重要問題。
歐盟整體的收入同樣增長0.1%,消費增長0.4%,但收入的增長主要來自雇員報酬和非實物社會福利,最大的負貢獻來自經常稅與淨社會繳款。在相同的收入增幅背後,家庭所受的影響可能不同。歐元區與歐盟也涵蓋不同的成員國,不能將這兩個集團視為同一組家庭進行重複驗證。
儲蓄率的地區差異進一步顯現出平均數的差異。在公開數據的成員國中,有四個國家的儲蓄率上升,十一個國家下降;波蘭和捷克各自上升了0.6個百分點,芬蘭則下降了1.6個百分點。這說明家庭資金留存比例的變化並不同步,因此不能依此給每一個國家貼上統一的消費信心標籤。
儲蓄率從14.4%降至14.2%,表示當期收入中留下的比例略有減少,但並不等於家庭把過去的積蓄大規模地花掉。要判斷資金來自當期收入、既有的存款還是借貸,還需要資產負債表、信貸以及更細分的國家數據。這份部門賬戶能確認消費增長快於收入以及儲蓄比例下移,卻沒有單獨給出每個家庭的融資方式。把一個總量變化解釋成共同動機,會超過數據能夠回答的範圍。
實際指標還將價格與數量分開考慮。名義支出可能因價格上漲而增加,實際消費則試圖反映消費量的變化;實際收入同樣經過價格調整。對於內需的判斷而言,這比單純看零售金額更接近購買力,但它仍只是人均平均值。人口結構、收入分配和公共實物服務都會影響個人體驗,因此0.1%和0.3%適合用來描述宏觀方向,但不適合用來估算某個家庭多花了多少錢。
修訂應先改變比較的起點
連續性判斷還有一處容易遺漏的變化。統計局將第一季度歐元區人均實際收入增速從0.0%修訂為0.1%,將歐盟從0.1%修訂為0.3%。若直接比較舊新聞中的首季數字和這次次季數字,就會將數據修訂混入經濟變化之中。
以相同的序列來看,歐元區的收入增長依然緩慢,消費從第一季的持平轉變為增加;歐盟的收入增長放慢,消費則從下降轉變為增長。這兩條路徑並沒有相同的節奏,也不足以僅憑一個季度就宣告消費繁榮。
雖然修訂幅度只有0.1或0.2個百分點,但已足以改變「停滯」或「增長」的文字描述。在後續季度的發布時,第二季的數字也有可能繼續調整。因此,判斷趨勢應該保留同一版本的連續序列,並將初值與修訂值分開記錄,不能只截取當季最顯眼的增幅。
對於判斷內需的人來說,這份報告改變的是證據的來源。首先應該看真正的購買力,再觀察資金的來源和儲蓄情況,才能理解為何支出會比收入增長得更快。家庭在當期消費與資金留存之間的選擇已經發生變化,而這種變化能持續多久,並不能僅靠總量的增長幅度來回答。