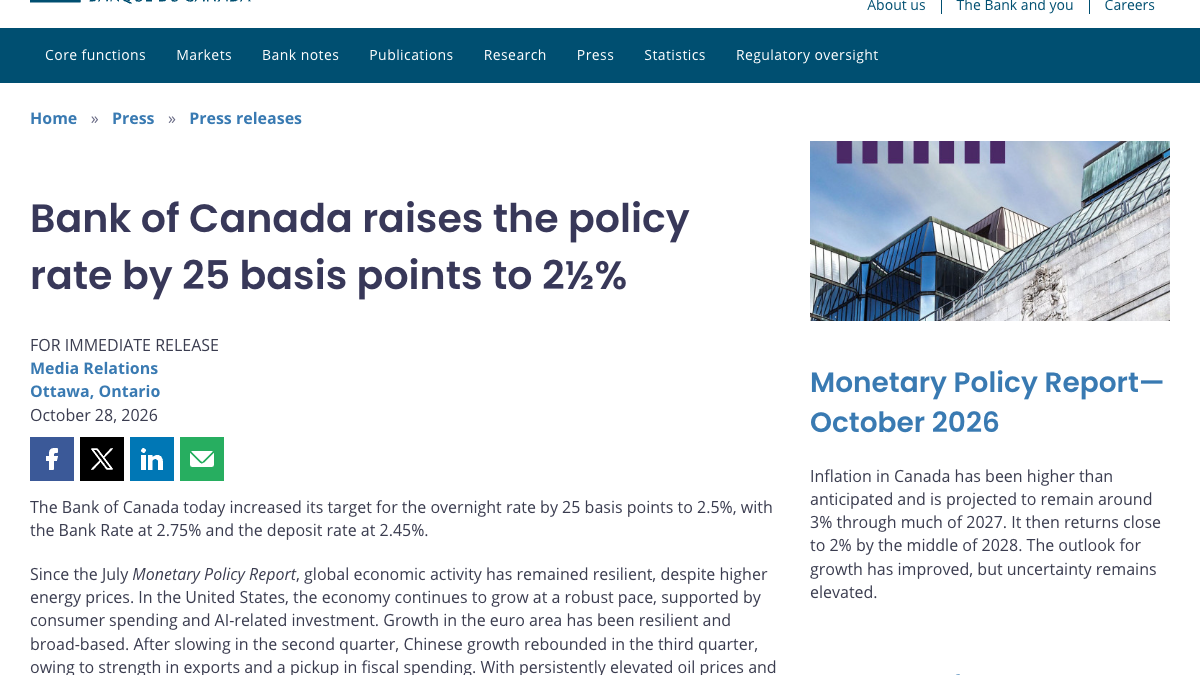


加拿大央行將隔夜利率目標從2.25%提高至2.50%。[10月28日的決議]( https :// www.bankofcanada.ca /2026/10/ fad-press-release-2026-10-28 /)同時列出了銀行利率2.75%和存款利率2.45%。這三個數字分別服務於不同的政策操作,新聞中提到的「加息25個基點」指的是隔夜利率目標,不能將其中的任何一個數字視為所有貸款的統一報價。
這次決定容易被解讀為經濟已經全面過熱。但決議所呈現的畫面卻更加複雜:失業率已經在約6.5%附近持續數月,一部分指標仍顯示經濟存在一定的供給過剩。央行在這樣的條件下加息,關鍵在於它對通貨膨脹持續時間的判斷發生了變化。
9月剔除汽油後的通貨膨脹為2.2%,核心指標接近2%;同時,整體通貨膨脹率自4月以來在3%左右,央行預計年底約達3.5%。這幾組數據各有範圍,不能把「剔除汽油後接近目標」理解為所有價格壓力已經消退,也不能把年底預測當成剛公布的實際數據。
企業先承擔成本,隨後可能調整報價
企業的成本端提供了更具体的線索。央行表示,較高的燃料價格推升了生產和運輸成本,進口工業及電子投入品的价格也上漲。企業迄今為止大多數是自己承擔這些成本,但調查顯示,成本向售價轉移的力度可能在未來一年內增加。
因此,加息的政策理由不只是針對眼前的加油費用,還針對後續的價格表現。只要衝擊持續,原本由企業利潤所緩衝的成本,就有可能轉移到更多的商品和服務上。中央銀行透過調整利率來應對這種風險的擴散;而調查中所反映的預期,並不等於企業已經普遍進行了漲價。
增長也讓取捨更加困難。決議稱加拿大第二季 GDP 增長3.3%,近期指標指向第三季增長約2%,均比此前預計強。這裏的第三季數字是指標指向的估計,並非最終 GDP 公布的數據;季度增速與全年增速也不能並列作為同一口径進行比較。
25個基點描述的是政策利率的變動幅度,而非家庭或企業下一次賬單必然增加的固定比例。銀行如何調整貸款和存款報價,還會受到產品期限、合同重定價方式、信用條件以及市場資金成本的影响。該決議同時列出了隔夜目標、銀行利率和存款利率,這正好說明了政策體系中存在不同的操作價格。觀察傳導效果時,應該分別考察浮動貸款、固定期限融資和存款回報,而不能將2.50%直接套用到所有金融產品上。
政策判斷還需面對時間差。企業會先承擔燃料和進口投入品的成本,之後才有可能調整售價;利率變化對借貸、投資和消費的影響也不會在決定當天就全部顯現。因此,央行擔心的是衝擊持續後會形成更廣泛的價格傳遞,而非聲稱一次上調就能立即壓低每一項價格。未來數據如果顯示成本傳遞弱於調查預期,或者增長明顯轉弱,政策選擇也會改變;決議中的謹慎措辭正是為這種不確定性留下空間。
政策空間收窄,後續路徑尚未確定
央行預計加拿大2026年增長1%,2027年和2028年各增長2%。但住房市場仍相對疲弱,消費增長預計會放緩,貿易關係帶來明顯的不確定性。這些因素提醒借款者:總量預測雖然有所改善,但並不能保證他們所處的行業或家庭的現金流也會同步變強。
通貨膨脹預測的時間更能解釋本次行動。央行預計2027年CPI平均約為3%,較7月的預測高一个百分點,到2028年年中才回落到2%。政策面對的成本由短期數據延長為更長期的購買力壓力,等待本身也變得昂貴。
這也解釋了為何約6.5%的失業率並未阻礙此次行動。就業市場仍存在緩和的狀況,住房市場也較疲軟,但近期較強的增長與更持久的通貨壓力卻同時存在。政策並非要在「增長」與「通貨膨脹」之間只選擇一個目標,而是在兩種風險並存時,判斷哪一種繼續累積的代價更高。
決議保留進一步加息的可能,同時表示將謹慎推進。一次上调並未承諾連續上调,也沒有宣佈通貨膨脹問題已解決。對家庭與企業而言,已經改變的是融資決策所處的政策條件;對央行而言,增長的韌性讓繼續容忍成本擴散的空間變小了。