

據高盛一位資深財富管理高層表示,富裕家族將購買一支球隊視為「熱情項目」的時代已經結束。
Pullen Ross 參與撰寫了《Playing for Scale》。這是該團隊發布的第二版體育投資報告,也是繼2024年的《Getting in the Game》之後的首次更新。該報告面向高盛的私人財富客戶。報告的核心觀點是,進入球隊所有權的方式已經發生變化。如今,機構投資者已成為推高估值的重要力量,而富有個人則通過較小的持股、貸款以及銀行可協助安排的各種結構進入這一市場。
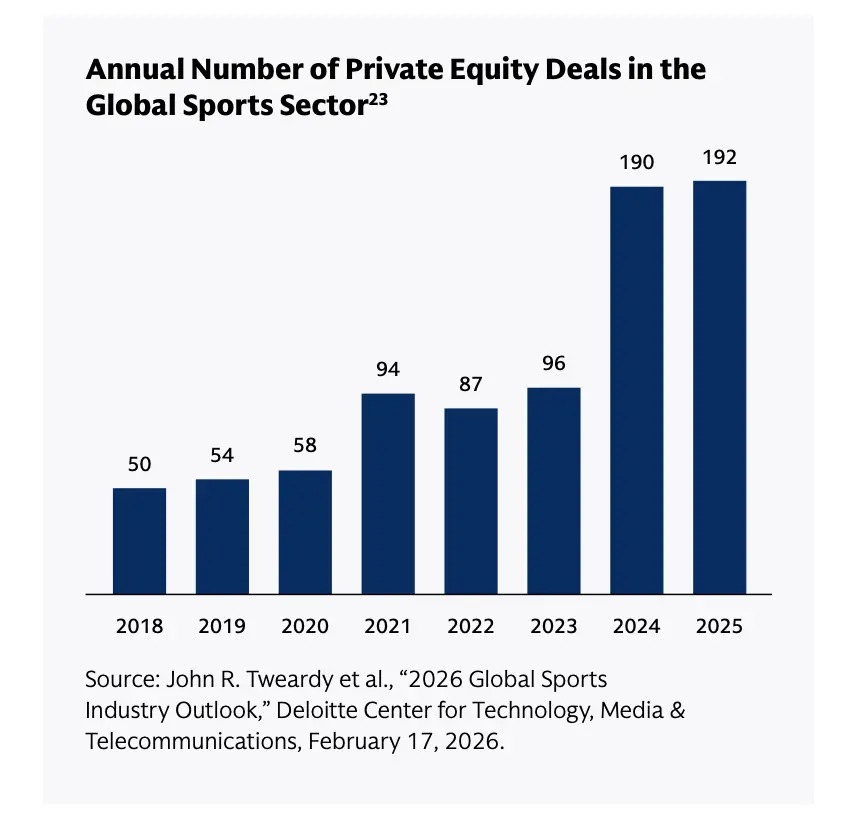
報告稱,機構資金推動了其中大部分變化。體育領域的私募股權交易從2018年的50筆增至2025年的192筆。報告寫道,機構資本「開始將高淨值個人擠出控股型所有權市場」。NFL是最後一個允許此類基金進入的美國主要職業聯盟,並於2024年向它開放。Pullen Ross表示,目前北美已有74支球隊的股東名單中出現了私募股權或機構資本,而球隊的估值已達到「相當惊人的水平」,機構資本「正以一種有意義的方式填補這一空缺」。
細則限制
基金是在嚴格條款下入場的。NFL 要求它們至少購買一支球隊3%的股份,持有期為6年,且管理資本需達到20億美元;同時,任何一支球隊所對應的資本佔比不得超過該基金資本的20%。報告稱,Arctos Partners 买入洛杉磯閃電隊8%的股份後,該隊的估值在次年從58億美元升至86億美元。Pullen Ross 表示,機構資金「讓一些投資者更有信心,相信增長會以專業的方式得到管理」,同時也讓未來退出更有可能實現。
不過,富有個人並未被完全排除在外。報告稱,NFL的控股股東正在向基金以及「傳統的高淨值個人」出售少數股權。費城老鷹隊最近以83億美元的估值出售了8%的股份。報告稱,這類交易可能縮小歷史上二手有限合夥人權益的折價幅度,後者的折價通常在10%至40%之間。
Pullen Ross 表示,大多數投資者將需要「多種方式來獲得敞口」,包括機構資本以及高盛私人銀行提供的「創新融資」。報告描述了該行為隊伍老闆安排的兩筆貸款,并明確標註兩者都只是示例。其一是以流動資產和持有不動產的實體股權作抵押,並間接依賴於隊伍的價值;其二是部分以一家私募股權管理公司的持股作擔保,同時對老闆持有的隊伍股權設定負面質押條款,也就是老闆同意不再將該股權質押給其他任何人。
這些都是高盛提供的貸款,而相關報告则是寫給可能會使用這些貸款的客戶的。高盛同時也為體育交易提供顧問服務,並向同一批客戶銷售財富管理服務。報告稱,其顧問不會將客戶介紹給與高盛無關聯的貸款方。相同的披露還稱,顧問可能因貸款轉介而獲得內部認可,這可能會影響其薪酬。
即便是對於機構而言,准入也相當嚴格。一位接受報告採訪的機構投資者表示,NFL的需求「遠高於可供給的份額」,而報告則稱,聯盟很可能会先擴大現有獲批投資者的範圍,再接納新的機構。
在這一輪估值增長之下,一個核心問題是:年輕球迷是否還會持續為體育支付費用。報告提到了「碎片化的媒體環境」和「越來越短的注意力持續時間」,並稱短視頻社交內容如今已成為觸達年輕受眾的主要方式。球隊老闆的應對方式包括:以運動員為中心的紀錄片、全年365天的內容日曆、低價站票,以及觀看現場比賽的訂閱式虛擬現實服務。當被問及年輕球迷是否可能流失時,Pullen Ross 提到了這些策略,但沒有給出參與度數據。當被直接問到年輕人是否不那麼喜歡體育時,她仍然描述的仍是相同的策略。「棒球一直都在努力解決這個問題,已經有相當長的時間了。」她說。
「體育界的迪士尼」
Pullen Ross 表示,她非常喜歡這個想法,並將其延伸到迪士尼,稱「其中的一部分在於體驗,在於個性化的體驗」。她說,球隊正試圖複製那種運營上的卓越,讓球迷感到自己「特別、被看見、被吸引」。她稱這種類比是「一個值得追求的目標」。
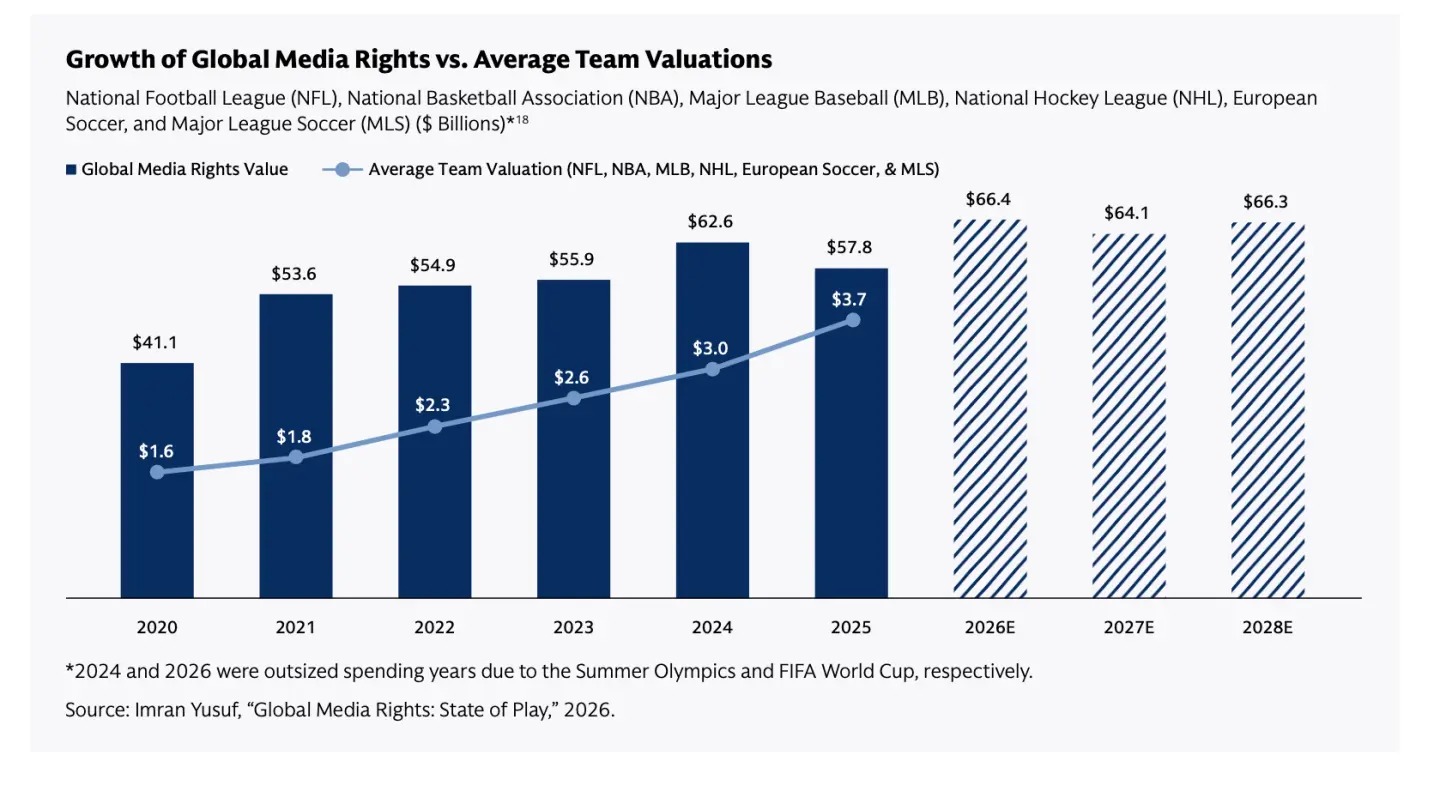
估值邏輯部分建立在媒體版權之上。報告預計,2026年媒體版權規模將達到664億美元,並將這一數字與世界盃帶來的異常支出年份聯繫起來。隨後,媒體版權收入預計將在2027年降至641億美元。Pullen Ross稱,這一下降「在某種程度上是合同層面已經寫定」的,並將2028年描述為基本持平。2020年至2025年期間,媒體版權增長了41%;報告稱,流媒體平台目前約佔市場的20%,高於2021年的8%。因此,這些預測既取決於合同簽署時點,也取決於球迷需求。
女子體育:同樣的壓力,更早的階段
女子體育也在走著相同的道路。全球女子體育市場預計將在2026年達到30.4億美元,高於2022年的6.9億美元,其中WNBA和NWSL將貢獻近三分之二。WNBA球隊的平均估值為4.14億美元,一年內上漲52%;NWSL球隊的平均估值為2億美元,上漲49%。WNBA新的媒體版權協議平均每年價值2億美元,是上一份協議的四倍。Golden State Valkyries在2025年首個賽季創造了超過7800萬美元的收入,超過MLS一半以上球隊的收入。
Pullen Ross 表示,機構資金正在將女子體育隊以往所缺乏的紀律性帶入這一市場。她說,這些業務過去並沒有像男子體育那樣具備「同等程度的專業化」,很多項目最初也只是家庭式的熱情投資。報告稱,活躍的投資者「經常放棄那些運營計劃結構不夠完善的機會」。一位 WNBA 體育隊老闆則形容,這一變化體現為「有紀律的資本配置」。女子體育的收入中,商業贊助佔比從2022年的64%降至2026年的45%,而比賽日收入佔比則從11%升至30%。
房地產是下一個障礙。沒有任何一支WNBA球隊擁有自己比賽日的主場館,報告稱,建造一個主場館是一個長達10年甚至更長的項目,而且很可能依賴於公私合作。在採訪中,亞特蘭大夢想隊計劃從一個3500座的場館遷至老鷹隊約1.7萬座的球館,被作為一個例子提出。
受眾差距依然很大。Pullen Ross 表示,已有超過50場WNBA比賽吸引了100萬觀眾,而一些男子比賽中收視率最高的場次可達到約2000萬觀眾。「隨著時間的推移,這是一道相當大的差距,需要去填補。」她說。她還補充稱,與成熟市場相比,女子體育「更像是比賽的早期局數」。
Pullen Ross 表示,下一个前沿領域是大學體育,投資者正密切關注。NCAA 在2025年的一項和解中同意向運動員支付28億美元的追溯性賠償。如今,大學體育部門也在使用外部資本:Otro Capital 向猶他大學新設的商业實體Crimson Brand Partners投資了5億美元。報告稱,這類結構預計將會擴散,並可能為高淨值個人以有限合夥人身份參與創造機會。
本文在研究輔助和/或轉錄過程中使用了生成式人工智能。記者對本文中的事實性陳述進行了獨立採訪和核實,且在發表前由人工編輯審閱。