
















围绕人工智能发展速度的讨论,周一迅速传导到美股交易。市场担心,若前沿模型研发节奏放慢,过去两年受益于 AI 投资扩张的芯片、服务器和数据中心板块,增长预期可能受到影响。
Amodei发声后市场重估AI链条
这一轮波动的导火索,来自 Anthropic 首席执行官 Dario Amodei 周末发布的文章。他提出,AI 公司应放慢提升模型能力的速度。OpenAI 首席执行官 Sam Altman 以及 SpaceX 和 xAI 创始人马斯克随后公开表示认同。
华尔街此前普遍将大规模数据中心建设、芯片采购和服务器扩容,视为科技行业未来数年的主要增长引擎。一旦研发推进节奏放缓,相关硬件需求的增长速度也可能被下调。
芯片与数据中心概念股普遍回落
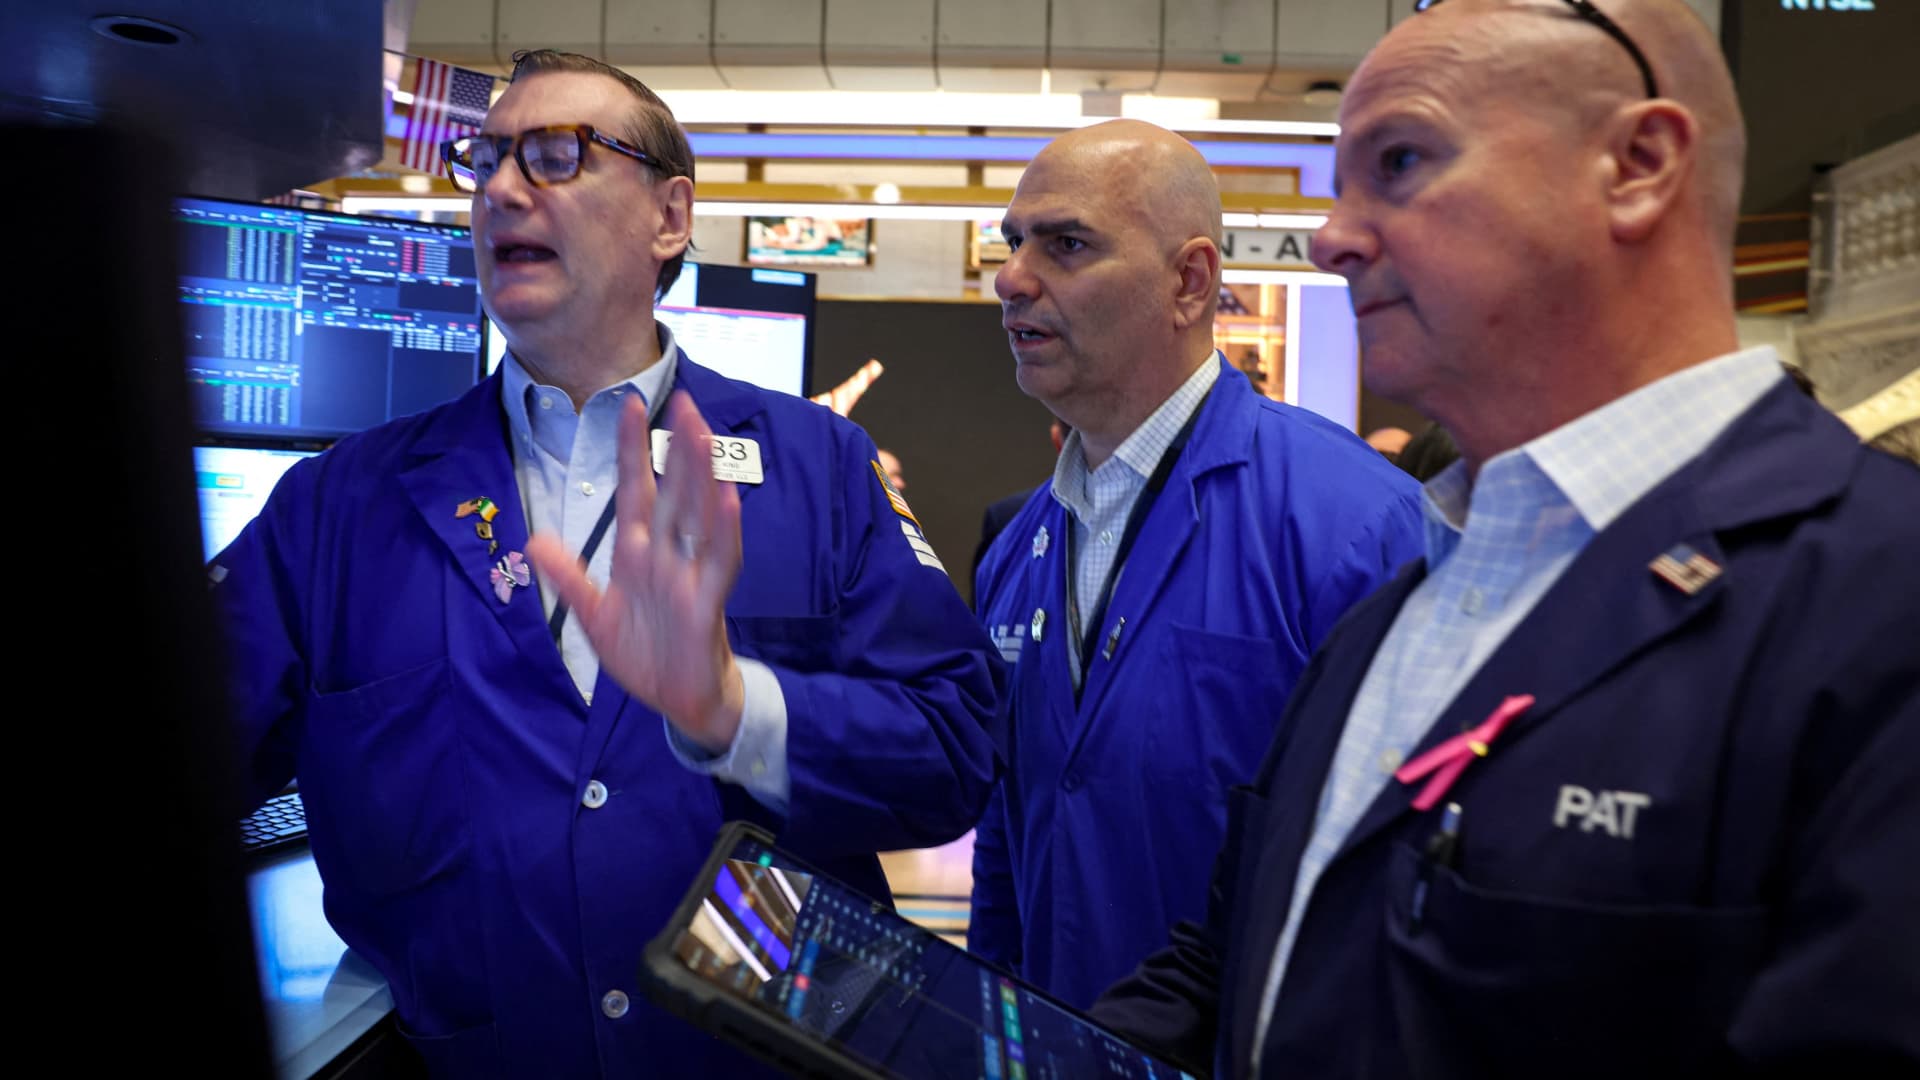
受此影响,多只 AI 基建相关股票下跌。英伟达跌约 3%,美光、英特尔、迈威尔科技和应用材料跌幅均超过 4%。韩国存储芯片厂商 SK 海力士在美股交易中下跌 7%。
服务器和基础设施公司同样承压。慧与科技跌约 11%,戴尔跌 6%,甲骨文跌 4%。云计算基础设施公司 CoreWeave 跌约 7%。数据中心运营商 Equinix 和 Digital Realty Trust 跌幅均超过 3%,液冷相关公司 Vertiv 跌约 8%。
网络安全板块成为资金去向
与 AI 硬件链条不同,网络安全公司成为当天最强势的板块之一。Palo Alto Networks 和 CrowdStrike 均上涨超过 13%,Okta、Zscaler、Qualys、SentinelOne 和 Netskope 也录得两位数涨幅。
市场的逻辑在于,若行业更强调模型安全、行为监控和部署约束,企业在安全软件和监测工具上的投入可能增加。SentinelOne 首席执行官 Tomer Weingarten 表示,当前要识别 AI 是否偏离原始目标,仍需要对计算机系统进行深入、完整的监控。
部分软件股也因此受益。Salesforce、Adobe 和 ServiceNow 当天上涨,显示市场开始从“单纯押注算力扩张”,转向关注 AI 落地过程中的软件与安全支出。
放缓不等于停止
尽管市场反应激烈,相关表态并未主张叫停 AI 研发。Amodei 的说法是放慢前沿能力提升速度,但进展仍会显得很快。Altman 也在 X 上表示,所谓“调整节奏”并不意味着“停止”。
有分析人士认为,即便训练和发布环节有所放缓,推理算力仍然供不应求,行业整体需求并未消失。换句话说,市场短线在重新定价 AI 投资节奏,但这并不等同于 AI 产业扩张逻辑已经逆转。