

进入风险投资行业从来不容易,尤其是首次做基金经理。但眼下尤其艰难。
根据 PitchBook 的数据,今年前九个月,正在募集第四只基金“或更后续基金”的机构拿走了美国风险投资募资额的高达 88.2%,而首次基金只拿到 4.5%。PitchBook 估计,2026 年前九个月只有 81 只首次基金完成募集,这意味着今年有望成为至少十年来首次基金经理表现最差的一年。
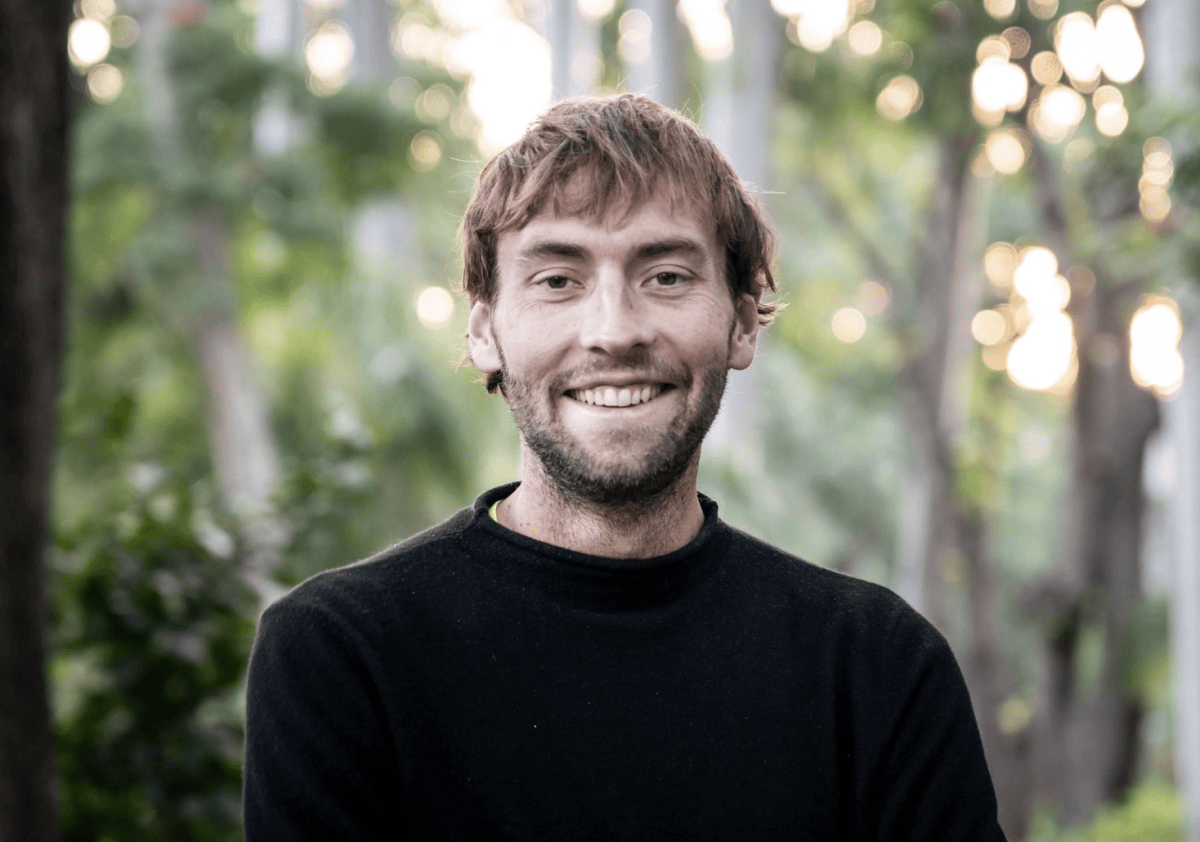
Olaf Sakkers 过去五年一直在证明,困难并不等于不可能。他于 2021 年创办了自己的公司 RedBlue Capital,并在 2023 年以大约 500 万美元的资本承诺完成了首只基金。如今,他已经完成第二只基金的首次关账,他表示这只基金总规模至少将达到 5000 万美元。
Sakkers 在南非长大,后来进入普林斯顿大学学习人类学,研究重点是全球健康和卫生政策,并以本国的 HIV 问题为题完成论文。毕业后,他搬到以色列,并被征召加入以色列国防军。他说自己在那里做的是与美国军方联络的文职工作,也正是在那里,他开始对自动驾驶汽车产生兴趣。
一次引荐让他结识了 Michael Granoff。Granoff 是风投公司 Maniv Mobility 的创始人,也是电动车初创公司 Better Place 的早期支持者。Sakkers 说,Granoff 当时手上有可投资金,见面后就当场雇用了他。那时两人都还不是风险投资人,于是他们“几乎是偶然地”搭起了一只基金,一边做一边学。
Sakkers 说,自己日常负责投资流程,支持那些把网络安全技能带入汽车行业的以色列创始人,后来又把投资范围扩展到美国和其他市场。
到 2021 年,Sakkers 说自己已经是 Maniv 经济利益上的平等合伙人,但他想做一些不同的事情——更正式,也更可扩展——于是决定单干。如今,RedBlue 投资他所称的“实体经济”,包括机器人、物流、制造和能源。
走到今天,考验的不只是耐力,也似乎是销售能力。Sakkers 说,机构有限合伙人——比如捐赠基金和养老金——最难争取,因为他的单笔支票很小,而他们的资金规模相对巨大;同时,他们的风险模型是建立在“避免拿到零回报”之上的,这也是他们往往更青睐成熟品牌的原因。
Sakkers 说,这有点像那些在此前创办过另一家公司后,被视为“不可避免”的创始人。与此同时,首次创业者往往要对抗“认知重力”,也就是更强势的品牌会影响人们对新品牌的看法。
他的应对方式是让结果说话,但这需要时间。Sakkers 说:“这是一场建立信任、随着时间证明业绩的长期游戏。”
首只基金是一个概念验证,背后支持者包括他相识已久的一些 LP,其中有家族办公室。第二只基金则吸引了家族办公室和机构投资者。
RedBlue 的支票金额较小,通常在 5 万到 10 万美元之间,而且大多是跟投其他投资人主导的交易,而不是自己领投。这样一来,它就能做更多交易,并通过承诺提供实际帮助,努力成为“他们最后接受的投资人”——包括介绍 Andreessen Horowitz、Thrive Capital 这样的领投方,以及客户资源。Sakkers 认为,创始人对风投的期待本来就不高,因此 RedBlue कोशिश在支持层面做到超出预期。
按他的说法,结果相当不错。在 28 笔投资中,他说有 15 笔已经上调估值,他还提到净内部收益率“显著高于 50%”。不过,基金目前只有一次退出——一次 acqui-hire 收购式招聘——因此这只小基金的大部分收益仍停留在账面上,尚未兑现。
公开记录在一定程度上支持了 Sakkers 的说法。RedBlue 早期投资的 HappyRobot 在 8 月完成了 1.5 亿美元 C 轮融资,估值达到 12 亿美元。Westmag 生产用于无人机和机器人的电机,Sakkers 与 Nat Friedman 在 pre-seed 阶段共同投资了这家公司;Westmag 在 6 月披露了由 Andreessen Horowitz 领投的 1100 万美元种子轮融资。为汽车经销商提供 AI 服务的初创公司 Flai 在 2025 年种子轮之后,又完成了 2700 万美元 A 轮融资。而无人驾驶卡车初创公司 Humble Robotics 今年早些时候在 2400 万美元种子轮中获得了 RedBlue 的参与,并在本月早些时候宣布完成由 Obvious Ventures 领投的 5100 万美元 A 轮融资。
Sakkers 认为,纪律性是他的优势。RedBlue 会发布主题文章,例如一篇关于机器人领域的文章,并运行一个他用 Claude Code 搭建的自定义数据库,用来记录关系、会议笔记和引荐信息。
这让他和唯一一名全职负责人——后者常驻纽约——可以异步协作。他说,AI 代理“如果只是得靠猜,那就毫无用处”,所以所有内容都会被记录下来。他还把这种做法与 Benchmark 更偏手工艺式的模式作了对比,称那种模式更适合拥有他所不具备的业绩记录的公司。对于实体世界公司漫长的退出周期,他也并不担心:他说,即便是 5000 万到 1 亿美元规模的基金,也可以在二级市场出售持仓。
数据并不总是那么悲观。Carta 跟踪的近期基金中,规模在 100 万到 1000 万美元之间的小型风投基金,在净 TVPI(总价值与实缴资本之比,用于比较基金总价值与投入资金)最高端的表现上,持续优于规模在 1 亿美元或以上的大型基金。
与此同时,Sakkers 仍在四处敲门,撮合不同方之间的引荐,并给像这位记者这样的媒体打电话讲述自己的故事。在一个收益往往流向少数人的世界里,要留下印记并不容易,但他说自己从未认真考虑过更稳妥的工作。他说:“人生苦短,遗憾却会永远留下。”