一张信用卡账单只能说明一个家庭花了多少钱,3.5亿多张卡放在一起,却能勾出美国消费的月度脉搏。美联储工作人员10月30日公布的一项初步研究,把2014年以来覆盖3000多个县的匿名信用卡数据,与官方个人消费支出数据放到同一张图上,结果是前者能解释经调整后的月度消费增速变化中92%的波动。
这个数字让信用卡交易看起来像一台更快的宏观仪表。官方消费数据往往需要等待,且会经过修订;刷卡信息则能更快反映餐厅、零售、旅行和线上服务的变化。但研究最值得关注的部分并不是“信用卡可以预测消费”,而是县级结果给出一组提示性证据:货币收紧冲击之后,低收入县的消费降幅可能大于高收入县。作者明确强调,这个差异并非精确估计,更不能直接写成对每个低收入家庭的确定因果。
总量很平,县与县之间已经分开
研究人员将卡片数据整理到县级,并与美国经济分析局的个人消费支出口径进行基准比较。覆盖范围从2014年开始,样本超过3.5亿张卡、横跨3000多个县。经过季节调整等处理后,这组高频数据与官方月度消费变化高度同步,说明它不仅捕捉某一家银行客户的短期噪声。
不过,高度同步不等于两者完全相同。刷卡数据看不到现金支付,也可能低估不用信用卡、或使用其他支付工具的人群。不同发卡机构的客户结构也会影响样本。研究的意义在于用官方统计校准这些偏差,而不是用一套商业数据替换国家账户。
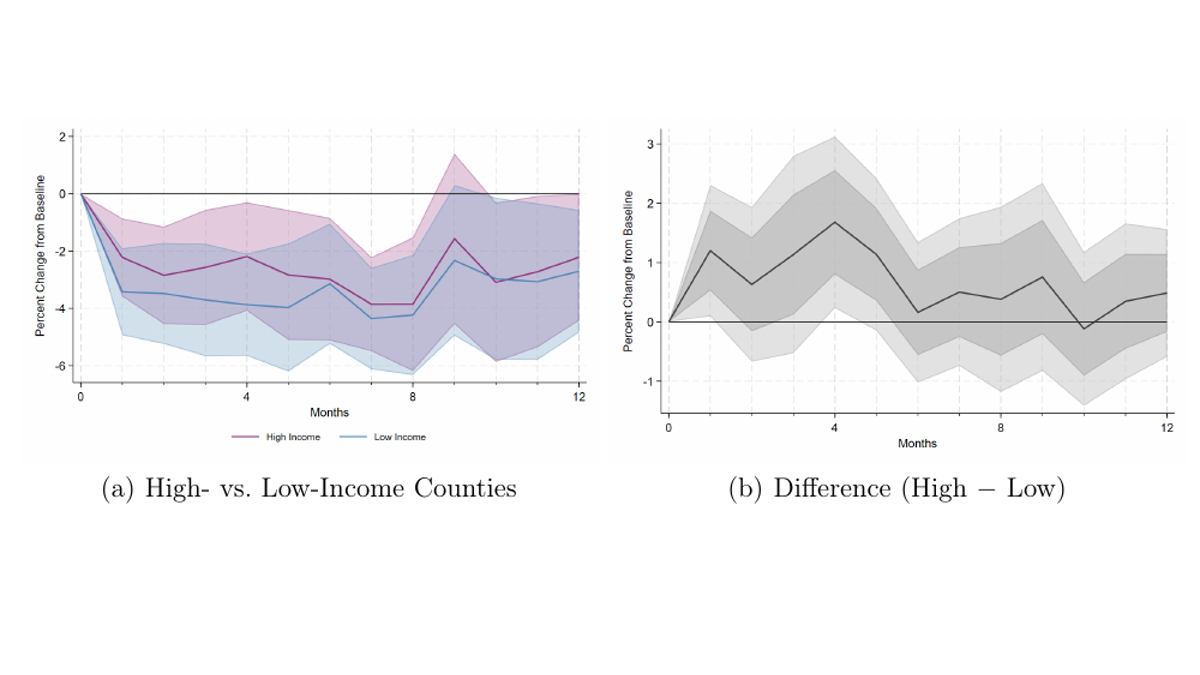
当研究人员把县按收入分组,新的信息出现了。货币政策收紧以后,低收入县的消费下降幅度更大。全国总量可能只显示温和放缓,但同一个平均数下面,有的地区先削减非必要开支,有的地区仍能维持消费。利率冲击并不是均匀落下的雨,它会沿着家庭资产、债务和现金流条件产生不同结果。
加息通过账单而不是新闻标题传导
政策利率提高后,家庭不会在议息声明发布当天同时改变生活。影响会经过信用卡利率、汽车贷款、住房融资和企业成本,再逐步改变可支配现金。论文在县级数据中观察到,货币收紧冲击后低收入县的消费降幅可能更大;但县级收入分组不是家庭因果识别,置信区间也提示这一差异仍有不确定性。
这项研究没有把每个县的变化都归结为利率,也没有证明所有低收入家庭都会减少同一种支出。县级收入只是群体特征,刷卡记录也不能回答某一笔消费背后的动机。它能支持的判断更克制:在研究设定里,货币收紧之后,低收入县的消费反应更大,平均数据会掩盖这种分布差异。
对政策制定者而言,这类数据的用途不是决定“今天加息还是降息”的单一按钮,而是更快发现传导到了哪里。如果总消费保持韧性,但低收入地区已经显著降温,继续收紧的边际成本就不能只靠全国均值衡量。相反,如果高收入地区的支出继续旺盛,通胀压力也可能比总量放缓显示得更顽固。
92%解释力不是92%预测准确率
研究中的92%很容易被包装成“信用卡数据能准确预测92%的消费”。这种说法不对。官方表述是,这组数据解释了经过调整的月度个人消费支出增长变化中92%的波动。它描述的是统计同步程度,不是说每一笔消费、每一个月或未来数据都有92%的命中率。
区分这两个概念很重要。高相关性让数据适合做即时监测,却不能消除样本偏差、模型选择和经济结构变化。疫情、支付方式迁移或发卡机构客户变化,都可能改变历史关系。美联储也明确把这篇文章列为工作人员的初步研究,观点不代表理事会正式立场。
即便如此,这项工作仍然打开了一扇窗。传统宏观数据告诉人们消费总额是多少,县级刷卡数据则更快显示谁先踩下刹车。未来讨论利率政策时,“消费仍有韧性”这句话需要多一个追问:韧性来自哪些地区、哪些收入群体,又是谁已经在账单上承担了收紧的代价。
当3.5亿张卡被汇总成一条曲线,消费不再只是一个全国数字。政策在声明里以25个基点移动,在生活里却表现为有人推迟旅行、减少购物或继续借款。高频数据让这段传导第一次更接近实时可见,也让平均数下面的差异更难被忽略。