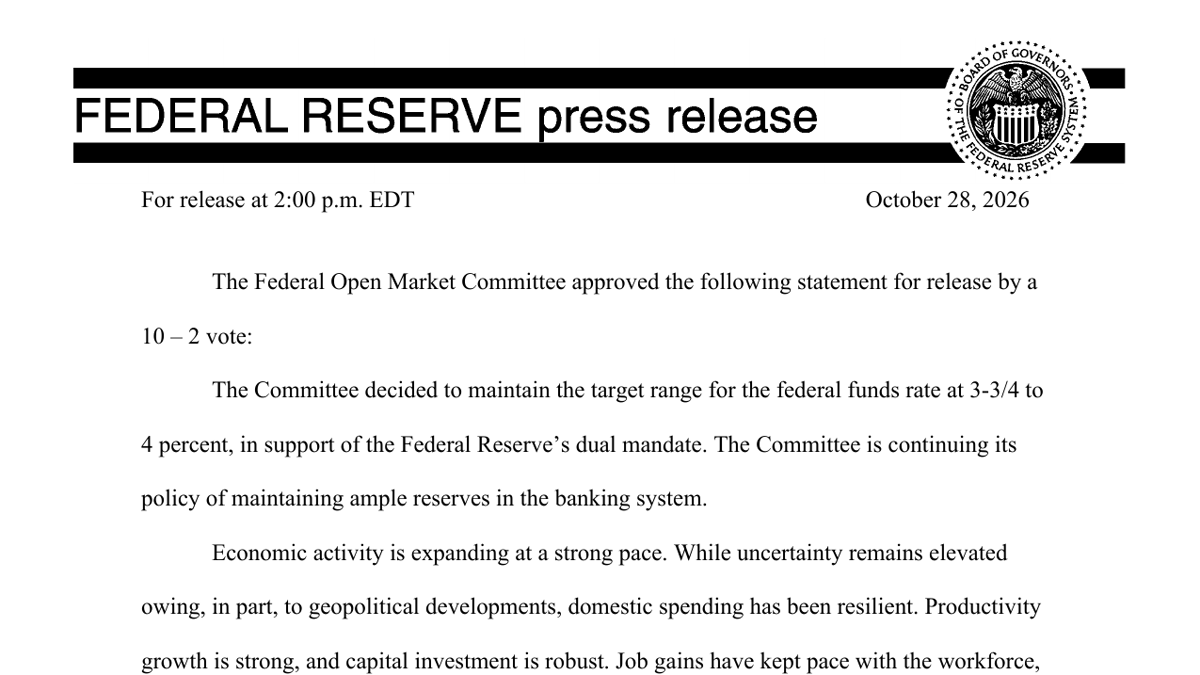
美联储10月会议没有调利率,联邦基金利率目标区间继续停在3.75%至4%。如果只看决定,这是一场平静的会议;如果看投票,画面完全不同:十二名有投票权的委员里,十名支持维持,两名反对者都要求把利率再提高25个基点。
这两票来自理事丽莎·库克和克利夫兰联储主席贝丝·哈马克。反对意见不是一票要降、一票要升,而是同时指向更紧的政策。对市场而言,这比单纯“按兵不动”更有信息量:委员会的中心选择观察,但鹰派成员认为现有利率还不够压住通胀风险。
经济强到让降息失去紧迫性
声明对经济的描述偏强。美联储称经济活动以稳健速度扩张,国内支出保持韧性,资本投资强劲,生产率继续提高。就业增长大致与劳动力增长同步,失业率变化不大。这样的组合没有给委员会制造立即降息的压力。
政策利率维持不变,也不等于委员会认定风险已经解除。声明仍写着通胀“有所上升并保持偏高”,同时说经济前景的不确定性仍高。美联储的法定目标是最大就业和2%通胀,当前一边是就业没有明显恶化,另一边是价格压力没有完全回到目标,继续等待因而成为多数人的选择。
两张加息票把这种等待的代价摆上桌面。如果通胀在经济强劲、国内支出有韧性的环境里继续偏高,维持利率就可能被批评为不够紧;但如果再加息,企业融资和家庭信贷承担的成本会进一步增加。多数派没有在声明中承诺下一步方向,而是保留逐次会议判断的空间。
值得留意的是票数写法。官方记录为10比2通过,说明会议中计票人数为十二人,而不是用“十名委员里九名支持”去概括。正确的关系是:十票支持当前决定,两票反对并偏好加息。这个细节看似技术性,却关系到市场如何判断异议的分量——它不是孤立的一票,而是两名决策者公开要求更紧政策。
同一个利率,对不同人不是同一种压力
3.75%至4%的目标区间只是银行间短期资金价格的政策锚,传到现实经济要经过贷款、债券、存款与资产定价。声明没有承诺房贷、企业贷款或信用卡利率会怎样变化,也没有给出下一次会议的固定动作。它能确认的是,紧缩环境没有在10月会议结束。
对借款人来说,“不加息”意味着新增压力暂时没有上升,但已经存在的融资成本也不会因为这次会议自动下降。对存款人和持有短期资产的人,较高利率继续提供收益。对企业,投资强劲与融资成本高企同时存在,说明总量数据还没有被利率明显压垮,却不能推出所有行业都同样轻松。
声明把政策传导中的差异压缩成几句宏观判断,这也是每次利率新闻最容易被误读的地方。经济活动强劲,不代表每个家庭的现金流强;就业稳定,也不代表所有地区和收入群体承受的信贷压力相同。委员会做的是全国层面的权衡,具体成本仍由不同借款人分别承担。
两张反对票给下次会议留下方向
美联储重申,会继续评估新数据、变化中的前景和风险平衡。如果出现妨碍实现目标的风险,委员会准备调整政策立场。这样的措辞没有锁定加息或降息,却说明本次维持不是自动延续的路线。
反对票因此成为下次会议前最清晰的方向信号。它们告诉市场,委员会内部存在一个不小的判断:在增长和消费仍有韧性的情况下,通胀偏高可能需要更强的限制。多数派暂时没有接受这个判断,但也没有用降息来反驳它。
这次会议后的政策状态,可以概括为利率没动、争论向上。真正变化的不是目标区间,而是“维持不变”不再显得完全中性。未来数据若继续显示通胀顽固,两张加息票会成为鹰派扩大影响的起点;若就业明显走弱,多数派的等待则会获得更多理由。10月决定把选择留到以后,但已经把分歧提前公开。