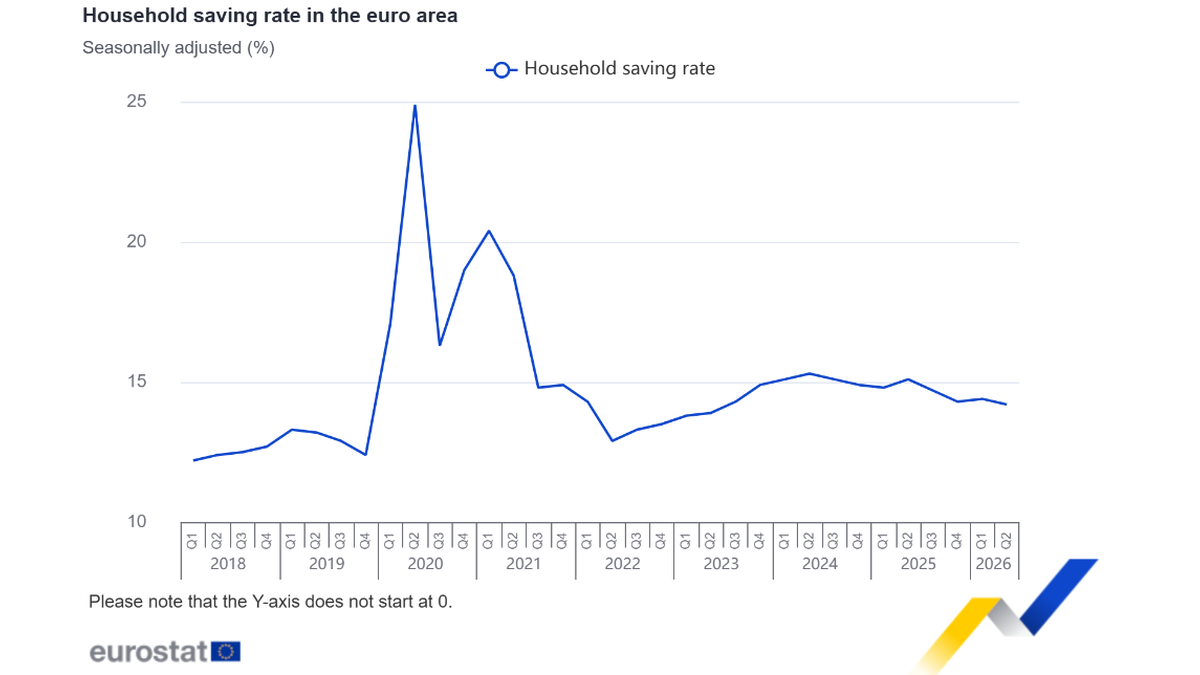


欧盟统计局10月2日公布的季度部门账户,给欧元区经济提供了一张比单月物价更细的切面。2026年第二季度,家庭储蓄率从上季度经修订的14.4%降到14.2%;同期非金融企业利润份额从38.4%回升到39.0%。两条曲线看似方向相反,却不能简单读成“家庭受损、企业获利”。前者衡量可支配收入中没有消费的比例,后者衡量企业增加值中归于经营盈余的部分,分母和经济含义都不同。真正值得追问的是:消费增长来自收入改善,还是家庭更愿意花掉已有收入?企业利润回升,又有没有带来新的投资?
第一组答案已经藏在数据里。二季度欧元区家庭最终消费支出环比增长1.3%,快于经调整的可支配总收入1.1%,储蓄率因此小幅下滑。这个差距只有0.2个百分点,说明当前披露的是温和变化,不是家庭集体“掏空储蓄”。收入和消费同时增加,也与“居民消费全面熄火”的叙事不符。相反,若只盯着储蓄率下降,就可能把消费活动回暖误判为财务压力骤增。
家庭愿意花钱,不代表资产负债表都一样健康
储蓄率是地区总量平均数,无法告诉我们不同收入群体的现金缓冲。高收入家庭和低收入家庭的储蓄行为可能完全不同;一部分人消费增加,另一部分人压缩必要支出,总体数字仍可能只移动0.2个百分点。欧盟统计局目前发布的是季度部门账户首批数据,更完整的家庭实际人均收入和消费数据计划在10月28日公布。在此之前,不能仅凭这一项比率推断居民实际购买力已经显著改善。
家庭投资率同季从8.4%降到8.3%,也是一处容易被忽略的细节。统计局把家庭投资主要界定为住房购买和改造相关的固定资本形成;本季相关投资增长0.5%,低于可支配收入的1.1%。这说明即便日常消费快了一些,住宅投资仍没有同步加速。对宏观观察者而言,“消费恢复”与“房地产需求恢复”本来就是两个问题,不能用前者替代后者。
这里还有一个统计陷阱:一季度储蓄率此前公布为14.3%,这次被上修到14.4%。如果不注意修订,读者会把二季度的降幅算小。企业利润份额的一季度基数也从38.6%下修到38.4%,因此二季度升至39.0%的变化并非原始旧值所显示的幅度。季度账户会随着成员国报告和季节调整更新,任何“趋势突然转折”的判断都应经得起后续修订检验。
利润份额升到39.0%,还要看企业把钱投到哪里
企业一侧,二季度非金融企业增加值环比增长2.0%,员工报酬及相关生产税净额增长1.0%。当增加值跑得更快,利润份额自然上升。这是会计分配比例的变化,不等于每家企业净利润都涨,更不等于股东实际拿到更多现金。利润份额是总营业盈余占增加值的比率,和上市公司财报常见的税后净利率不是同一个指标。把两者混用,会夸大数据能解释的范围。
好的一面是,企业投资率从22.5%升至22.7%;企业固定资本形成环比增长2.9%,快于增加值的2.0%。也就是说,利润份额改善的同时,投资占比并未回落。可是这仍是一个季度的部门账户,尚不足以确认长期资本开支周期已经启动。统计局还提醒,欧元区这一指标过去的若干峰值曾受大型知识产权产品跨境进口影响,跨国企业交易可以显著改变总量读数。观察未来两季投资率和行业分布,比拿一次上升讲“企业信心全面恢复”更稳妥。
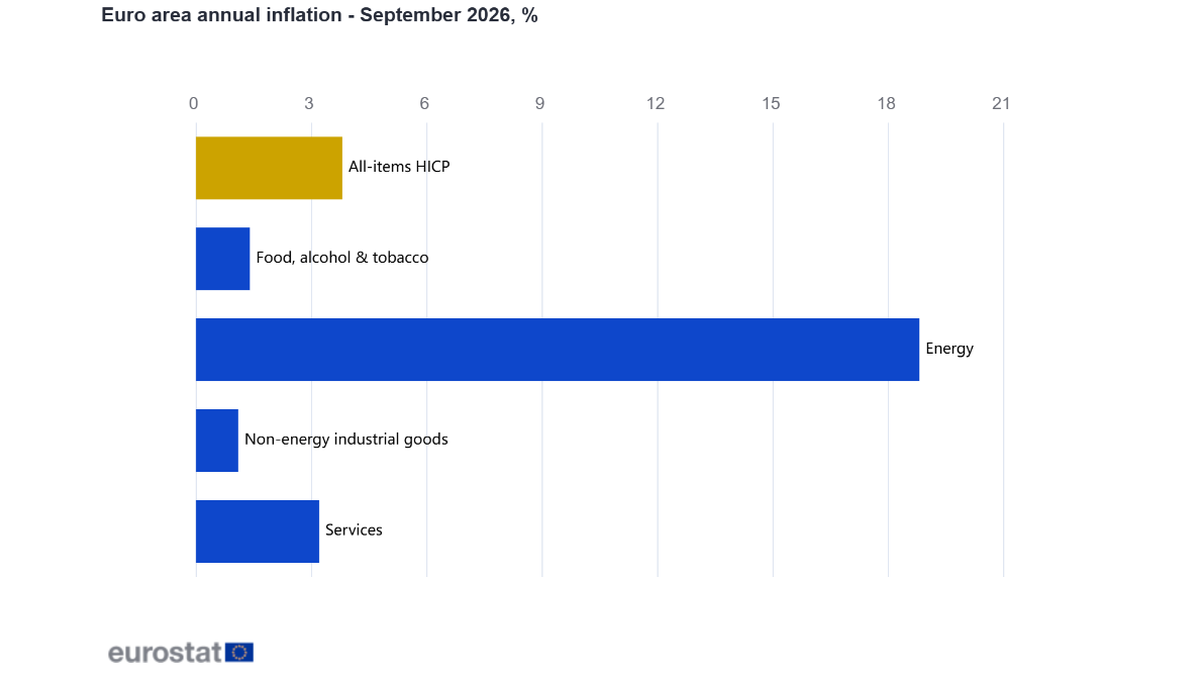
这一轮数据与近期通胀新闻放在一起看,图景会更复杂。价格变化可能同时影响家庭名义支出、实际购买力和企业增加值,部门账户的名义增长率本身不能回答生活水平是否提高。家庭储蓄率走低可能是消费意愿改善,也可能是必需品更贵;要区分这两者,需要实际收入、实际消费以及更细的分组资料。企业利润份额提高同样不保证生产率跃升,还要对照就业、工资和投资回报。
因此,这份首批数据给出的可靠结论很具体:欧元区家庭在二季度消费增长略快于可支配收入,储蓄率小幅下降;企业增加值增长快于员工报酬及相关项目,利润份额回升,固定投资占比也上升。它既不是居民财务危机的证据,也不是欧元区全面复苏的终审判决。接下来10月28日的更完整账户和后续修订,才能帮助判断这次变化是短期错位,还是居民与企业行为真正换了方向。
资料来源:欧盟统计局,2026年10月2日欧元区季度部门账户首批数据。https://ec.europa.eu/eurostat/en/web/products-euro-indicators/w/2-02102026-bp