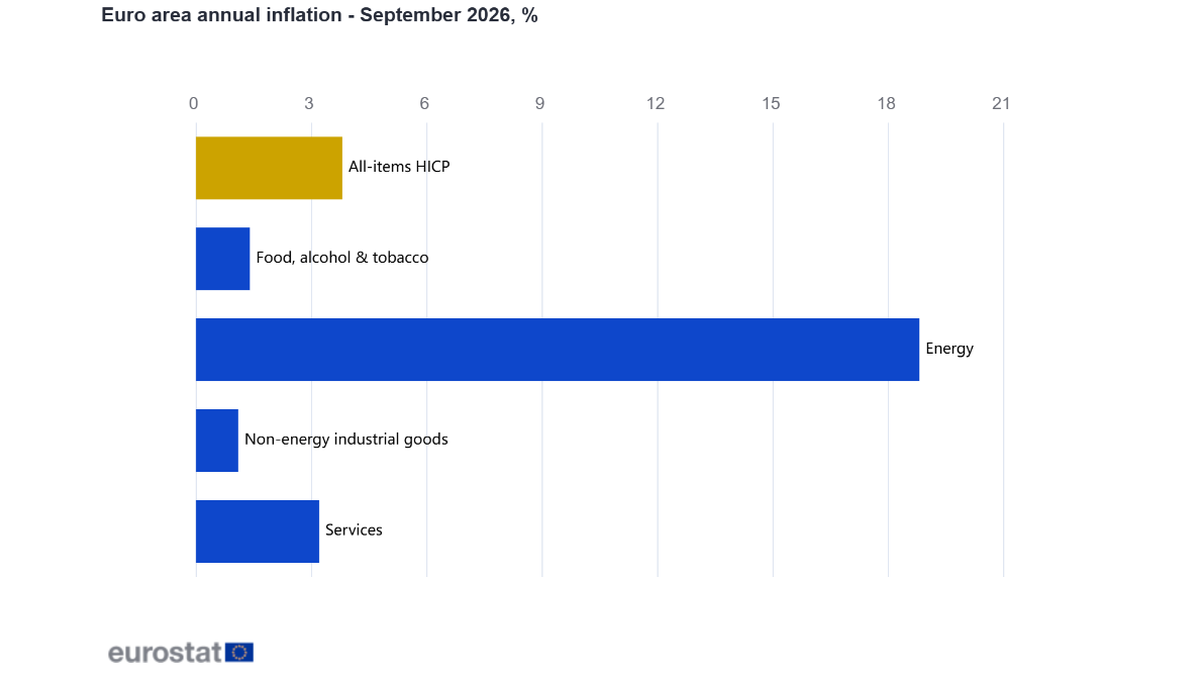


欧元区9月物价增速又往上走了一截。欧盟统计局10月2日公布的快速估算显示,欧元区消费者价格调和指数(HICP)同比上涨3.8%,高于8月的3.2%;能源价格同比上涨18.8%,8月为14.3%。这两个数字放在一起,能看出本轮总指数上冲的主要推动力,但不能直接推成“所有商品都在以近四成或两成速度涨价”。这份数据是初值,9月完整数据计划在10月16日公布。
欧盟统计局把商品和服务放在统一的HICP口径下,使不同成员国物价可以比较。同比是与一年前同月比,环比是与上个月比:9月总指数初估环比上涨0.6%,能源环比上涨3.9%。同比高位既与当月价格有关,也与去年同期基数有关。判断居民刚刚遭受多大的新增冲击,不能只看一个同比百分比,更要看能源账单实际变化以及它是否传到运输、食品和服务。
能源拉动最明显,服务和核心指标仍需单独观察
分项看,能源9月同比18.8%,比8月高4.5个百分点;服务同比3.2%,较8月3.0%小幅回升;食品、酒精和烟草合计同比1.4%,高于8月1.1%;非能源工业品同比1.1%,反而略低于8月1.2%。因此“通胀升至3.8%”描述的是综合结果,不是每个篮子同时加速。能源在当期升得最快,而商品与服务内部依旧明显分化。
若剔除能源、食品、酒精和烟草,通常被关注的核心HICP初值同比2.5%,8月为2.4%。它没有像总体指数那样一下跳高0.6个百分点,提示广泛、持续的基础价格压力和能源冲击应分开读。不过核心数据并非完全没有压力:服务项在篮子中的权重较高,9月服务涨幅回到3.2%,值得继续追踪工资、房租和企业定价。能源价格如果持续高企,也可能经成本链条慢慢传向核心项目,眼下不能武断地说它永远不会传导。
家庭感受到的通胀,还受消费结构影响。开车多、冬季能源支出高的家庭,面对能源涨价可能比官方平均篮子压力更大;对食品占预算比例高的家庭,未加工食品同比4.0%的初值也更敏感。官方总指数是比较经济总体的工具,并不代表每个居民账单都恰好上涨3.8%。这一点解释了为何宏观数据和个人体感有时差得很远,而不必诉诸“统计不可信”的简单结论。
成员国差异很大,初值也还要等完整数据复核
国别初值进一步显示,欧元区并非一条整齐的通胀曲线:德国9月同比3.3%,法国3.4%,西班牙5.0%,意大利4.1%;立陶宛达到6.1%,芬兰为2.6%。国家之间能源结构、税费、消费权重和去年基数不同,这些数字不能直接排成“哪国政策最好”的排行榜。更稳妥的读法,是承认统一货币区的利率面对不统一的物价压力,区域平均数会遮盖局部高温。
数据本身还有两个技术边界。第一,快速估算标记为估计值,最终分项和国别数据可能修订;10月16日的完整发布才会提供更完整的明细。第二,欧元区从2026年1月起纳入保加利亚,之前是20国、之后为21国。欧盟统计局用链式指数处理成员变化,但把不同年份数据机械并列时仍应知道口径背景。本文所述的9月与8月同比、环比均按该机构当天发布的可比序列读取。
权重也会改变直觉。官方表格给出的2026年服务权重约为46.8%,能源约为9.0%。能源涨幅虽然远高于服务,但在居民平均消费篮子中占比小得多;总体通胀并不是把18.8%与3.2%简单取平均。相反,服务涨幅看起来没那么醒目,却可能因为份额大而更持久地影响总指数。若只按涨幅排序,不看消费权重,就容易把“涨得最猛”和“贡献最大”误当一回事。
物价回升也不自动决定欧洲央行下一步如何行动。决策者需要判断能源冲击是一段时间内抬高价格水平,还是会反复推动工资和服务价格,使通胀持续偏离目标。就业、增长、汇率和预期都影响判断。对企业来说,进货成本是否传到零售定价,比单月总体数字更直接;对居民来说,能源费用能否回落和工资能否追上物价更关键。
眼下可确认的是:9月初值从3.2%升至3.8%,能源同比18.8%是最突出的推手,核心指标仅从2.4%到2.5%,成员国之间差异明显。下一个检验点是10月16日完整数据,之后还要看连续月份走势。把初值说成最终值,或把能源驱动的上升直接解释为全面失控,都会让读者误判这次通胀回升的性质。