美股經歷了一場典型的風險重新定價,但 BTIG 認為,這更像是拋售的開場,而非低點的確認。
在本輪下跌中,標普500指數的所有板塊均收跌,相關市場價值估計單日蒸發約2.8萬億美元。VIX上升至4月以來的最高水平,費城半導體指數下跌12%,創下2020年以來最差的單日表現。
BTIG 首席技術策略師 Jonathan Krinsky 在最新報告中稱,市場已出現“投降式拋售”的早期跡象,但距離真正意義上的全面出清仍很遠。他的核心判斷是,市場在廣度指標仍處於高位時,很難形成重要底部。
對於投資者而言,風險並不只存在於已經大幅下跌的AI和半導體產業鏈中。BTIG警告稱,接下來更關鍵的是,此前被視為避風港的醫療保健、必需消費等板塊是否開始補跌。一旦拋售從高權重科技股擴散到更廣泛的個股,標普500指數可能會進一步下探。
拋售具有「投降」特徵,但還不完整
從盤面來看,這輪下跌已經觸發多項典型的恐慌信號。
根據 Jonathan Krinsky 的盤中統計,紐約證券交易所的下跌成交額佔比約為86%,這將是近一年來首次出現超過80%的下跌成交額交易日。標普500指數的所有板塊均下跌,其中11個板塊中有10個的跌幅超過1%。VIX 上漲約10點,看跌/看漲期權比率上升,SPY 的成交額可能創下3月低點以來的最高水平。
這些信號通常被視為接近底部的條件。高比例的下跌成交量意味著拋售不再僅限於少數個股,波動率的跳升則顯示市場正在快速降低風險敞口。
但 Krinsky 认為,問題在於,這些信號只說明市場出現了恐慌,並不意味著風險已經完全釋放。
廣度仍處於高位,底部信號缺乏關鍵一環
BTIG 最關注的並非單日跌幅,而是市場的廣度。
Krinsky 指出,在這輪下跌開始之前,標普500指數中近四分之一的成分股處於超買狀態,約70%的成分股價格仍高於200日均線。這一比例位於過去兩年數據中的最高十分位附近。
換言之,多數股票此前並未真正進入超賣狀態。下跌主要集中在 AI 和半導體等高權重板塊,而醫療保健、必需消費等權重指數中的不少個股此前仍接近高位。
BTIG 資料顯示,標普500指數成分股中位於200日均線上方的比例此前約為69.5%,接近一年期的高點,遠高於3月和9月底附近的40%至45%。
Krinsky對於試圖判斷底部的投資者提出的問題是,是否能夠找到一個重要的底部,這個底部是在該比例高於60%時形成的。他承認7月曾經有類似的情況,但當時的反彈只持續了數日,隨後並未形成有效的上漲。
200日均線暫時守住,BTIG 目標指向7000點
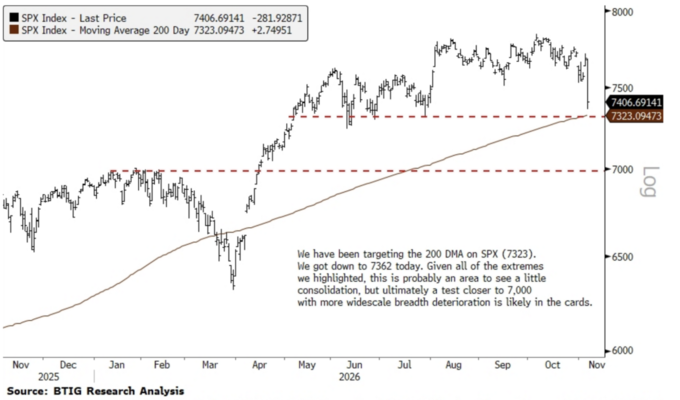
技術面方面,BTIG 之前關注的標普500指數200日平均線位於7323點附近。本次盤中低點觸及7362點,與該位置僅有39點之差。
Krinsky認為,這一區域可能帶來短暫的整理,但並不意味着下跌已經結束。他在報告中稱,標普500最終更有可能測試接近7000點的位置,並伴隨更廣泛的市場廣度惡化。
按照 BTIG 的框架,7000點較200日均線低約4.5%,較10月接近7800點的高位低約10%。這將更接近於一次常規的10%左右的調整,而非單日恐慌後的簡單修復。
資金流層面也存在壓力。UBS 警告,風險控制基金可能在隨後的一個交易日拋售超過1000億美元的資產。高盛John Flood則表示,當日客戶電話明顯增加,並引用「黎明前總是最黑暗的」這一說法,但市場仍需面對即將公布的就業數據。
半導體更接近超賣狀態,但可能是反彈或減倉的時機
BTIG認為最接近出清的板塊,正是這輪拋售中心的半導體。
隨著 SOXX 靠近目標區域,短線反彈的風險回報會變得更有吸引力。但 BTIG 並未將其視為重新建倉的信號。
Krinsky 表示,半導體已經確認形成六個月的頂部,因此任何回復到150美元至155美元區間的反彈,都更可能是一個降低風險敞口的機會。報告顯示,SOXX 当時約在134美元附近,150美元至155美元相當於比該水平高約12%至16%。
高盛還指出,半導體拋售背後的說法正在變化。市場擔憂,隨著民主黨控制國會以及數據中心許可問題受到關注,到2028年可能出現芯片供給過多、數據中心外殼不足的風險。
「安全領域」也可能成為下一輪風險來源
BTIG認為,目前風險回報最差的,未必是已經大幅下跌的半導體,而是此前資金躲入的板塊,尤其是醫療保健XLV和必需消費XLP。
Krinsky 表示,如果半導體反彈,這些防禦板塊容易遭遇因子輪動和均值回歸。如果半導體繼續下跌,目前的盤面已經顯示,這些板塊同樣難以完全免疫。
Tšhate ya BTIG e bontsha gore XLV e ne ya fapoga go tswa mo palogareng ya yone e e tsamayang ya malatsi a le 200 go ya kwa maemong a yone a a kwa godimo fa e sale ka bofelo jwa dingwaga tsa bo 1990 pele ga tikologo eno ya kwelotlase. Morago ga go boela morago ga letsatsi, ETF e sa ntse e le kwa godimo ka bokana ka 16.5% go feta palogare ya yone e e tsamayang ya malatsi a le 200.
必需消費板塊當日表現相對抗跌,跌幅僅約0.5%。但 Jim Chanos 表示,從被壓制的科技股切換至低增長消費股,若後者估值達到30倍至100倍收益區間,未必是明智選擇。
分歧仍存,但 BTIG 的抛售行为正在蔓延。
市場並非沒有反對意見。Citadel Securities的Scott Rubner在當天早些時候表示,半導體的估值降至13.8倍後,阻力最小的方向仍是上行。高盛Rich Privorotsky則認為,市場的淨敞口已經較低,大盤不會容易進一步下跌。
但當日的走勢削弱了這些樂觀的看法。半導體在超賣狀態下繼續下挫,防禦性板塊也開始回落,所有標普板塊最終收跌。
Krinsky 之前曾描述過一種更糟糕的情況,即「相關性為一」的拋售,超賣資產無法反彈,超買資產開始修正。這輪下跌已經出現了這一模式的早期形態。
BTIG的核心判斷是,真正的底部通常需要「將軍」和「士兵」同時倒下。目前高權重科技股已經遭到重創,但多數成分股尚未完成出清。如果這些此前支撐指數的股票開始補跌,標普500的下行壓力可能尚未釋放完畢。