AI 交易的风向正在发生变化。
過去,只要沾上AI,芯片股就能獲得市場的慷慨定價。但隨著科技巨頭鉅額資本開支引發現金流擔憂,以及英特爾業績指引不及預期後遭遇慘烈拋售,投資者開始重新審視AI產業鏈的增長邏輯。
對於即將在週二盤後公佈財報的超威半導體(AMD)而言,市場的要求已經不僅是交出一份好成績,而是必須用足夠強勁的業績和更激進的未來指引,來證明自己仍然配得上高估值。
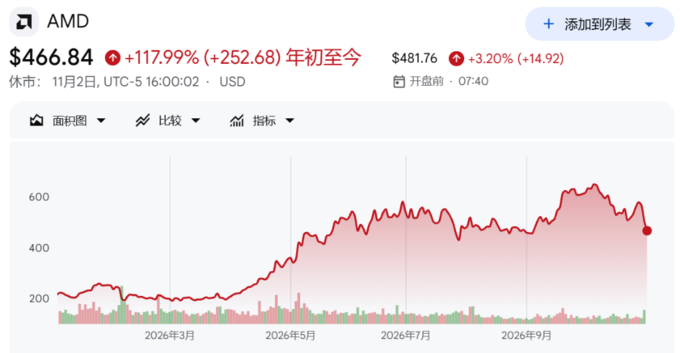
今年以來,AMD的股價累計上漲約118%,遠超費城半導體指數46%的漲幅。但在AI的交易情緒驟然轉冷之際,這波漲勢也讓AMD處於一個微妙的位置:增長預期越高,業績的容錯空間就越小。
Allspring Global Investments投資組合經理Neville Javeri直言,AMD若要維持目前的上升勢頭,“所需要的不僅是超預期,而是大幅超預期,並伴隨相當強勁的業績指引。溫和的業績表現已經不夠了。”
英特尔暴跌,AMD面臨同樣的考驗
英特尔的遭遇,已為 AMD 鸣響警鐘。
在公布業績之前,英特爾曾是今年美股表現最亮眼嘅芯片股之一。基礎設施建設帶動需求,公司股價在2026年一度上漲150%。
然而,疲弱的業績指引徹底改變了市場情緒。
上周五,英特尔的股價遭遇了自1982年以來最慘重的單日跌幅。到週一收盤時,其今年內的漲幅已從150%大幅收窄至63%。
AMD 也未能倖免於這場拋售。
上周五,AMD股價單日下跌10%,10月累計跌幅超過17%。儘管如此,其年內漲幅仍高達118%,顯著跑贏半導體板塊。
兩家公司面臨的市場邏輯颇为相似:AI的需求曾經推動股價大幅上漲,而當投資者開始質疑增長能否持續時,原本建立在樂觀預期之上的估值就可能迅速承受壓力。
更大的問題在於,市場對於 AI 支出的態度也在發生變化。
過去兩週,Alphabet、Meta 和亞馬遜等 AI 巨頭的巨額資本支出計畫引發市場擔憂。投資者開始關注,這些投入是否正在侵蝕現金流,以及 AI 的基礎設施建設能否持續以目前的速度擴張。
對於依賴 AI 投資持續增長的芯片企業而言,這種情緒轉變無疑構成了壓力。
股價上漲118%,AMD的業績門檻也隨之提高
從基本面來看,AMD並不缺乏增長支撐。
華爾街預計,AMD第三季盈利將同比增長92%,營收將同比增長41%。分析師還預計,這兩項指標在2027年將進一步增長。
公司 CEO 苏姿丰上個月也表示,未來幾年芯片需求將「非常高」,並超過供應能力。
但問題在於,股價已經提前反映了相當樂觀的預期。
截至目前,AMD的股价对应未来12个月预期盈利的市盈率约为32倍,在费城半导体指数成分股中排名第四。雖然這一估值已經低於今年6月30日曾達到的56倍的高點,但仍處於相對昂貴的水平。
從歷史數據來看,AMD自2017年以來的平均預期市盈率約為34倍。
這意味著,即便 AMD 的業績符合甚至略超過市場預期,也不一定足以推動股價持續上漲。
市場真正想要看到的,是增長進一步加速。
過去三個月,華爾街對 AMD 2027年淨利預期上調了23%,營收預期上調了14%,2028年的預測也出現更大幅度的提升。彭博匯總的分析师平均目標價顯示,AMD 未來12個月仍有約40%的上升空間。
但預期不斷上修,也意味著財報前的市場共識已經變得更加激進。
一旦業績或指引未能達到這一門檻,股價就可能面臨估值與預期的雙重調整。
Muse 能否成為 AMD 的「超出預期引擎」?
AMD 仍然有一個重要的增長催化劑:AI 智能體。
隨著 AI 智能體的快速發展,CPU 在 AI 基礎設施中的作用正重新受到關注。與主要承擔 AI 模型訓練和推理任務的 GPU 不同,CPU 在智能體運行過程中承擔著關鍵的協調與控制功能。
Meta的Muse取得成功,進一步加強了市場對這一趨勢的關注。
根據彭博匯總的數據,CPU在2025年貢獻了AMD近四分之一的營收。Meta則是AMD的第二大客戶,佔其營收的5.5%。
Muse的走紅,也促使部分分析師上調AMD的目標價。Rosenblatt Securities分析師Kevin Cassidy甚至將AMD列為財報前最看好的股票。
Javeri認為,投資者需要看到增長加速的證據,而Muse無疑是一個可信的催化劑。
如果 AI 智能體帶動 CPU 的需求進一步增長,AMD 確實有機會從良好增長邁向超高速增長。
但這仍然是一種需要業績驗證的預期。
AI 智能體的興起能否持續轉化為 AMD 的實際訂單、營收和利潤增長,仍是市場需要觀察的問題。同時,AI 基礎設施支出是否會放緩,也將直接影響芯片需求的持續性。
華爾街不再願意為「增長故事」付費
市場情緒的變化,已經開始影響投資者的實際操作。
Wealth Consulting Group 首席投資官 Jim Worden 表示,由於宏觀環境不確定以及 AMD 的估值偏高,他已經退出 AMD 的持倉,但仍然繼續持有輝達、博通和臺積電等其他芯片股。
他指出,AMD確實有可能從良好增長邁向超高速增長,Muse等因素也有可能成為加速器,但自己對目前的估值並不感到安心,“問題實在太多”。
這番表態揭示了當前 AMD 面臨的核心矛盾。
一方面,AI智能體、CPU的需求增長以及未來幾年供不應求的預期,為公司持續增長提供了基本面支撐;另一方面,AI資本支出的可持續性、市場估值以及投資者對業績失望的敏感度,正在構成越來越大的壓力。
AMD的財報,已不再只是一場關於營收和利潤的考試,更是一次對整個AI交易邏輯的檢驗。
如果公司能交出大幅超出預期的業績,並給出足夠強勁的未來指引,市場仍有可能重新擁抱其增長故事。
但若只是交出一份符合預期的成績單,在英特爾暴跌的陰影和 AI 支出擔憂持續升溫的背景下,普通業績恐怕很難守住市場信心。
當投資者開始要求 AI 企業證明其投入能夠轉化為回報時,AMD 需要回答的,已經不僅是「成長有多快」,而是「成長還能快到什麼程度」。