11月3日,第一財經記者從2026高工人形機器人年會獲悉,高工諮詢數據顯示,今年中國人形機器人整機出貨量預計將超過5萬臺,但增速低於預期。隨著四季度開始融資遇冷,預計未來三年將有15%以上的人形機器人公司被淘汰。
高工咨询總經理鄭利瑤表示,今年具身智能的商業化邁上了新臺階,但增速不及預期。預計2026年全球人形機器人整機出貨量將接近6萬臺,市場規模近20億美元,將實現翻倍式增長;其中,中國人形機器人整機出貨量將超過5萬臺,市場規模將超過100億元,也將實現翻倍式增長,但今年中國人形機器人整機出貨量會低於年初預測的6萬臺。
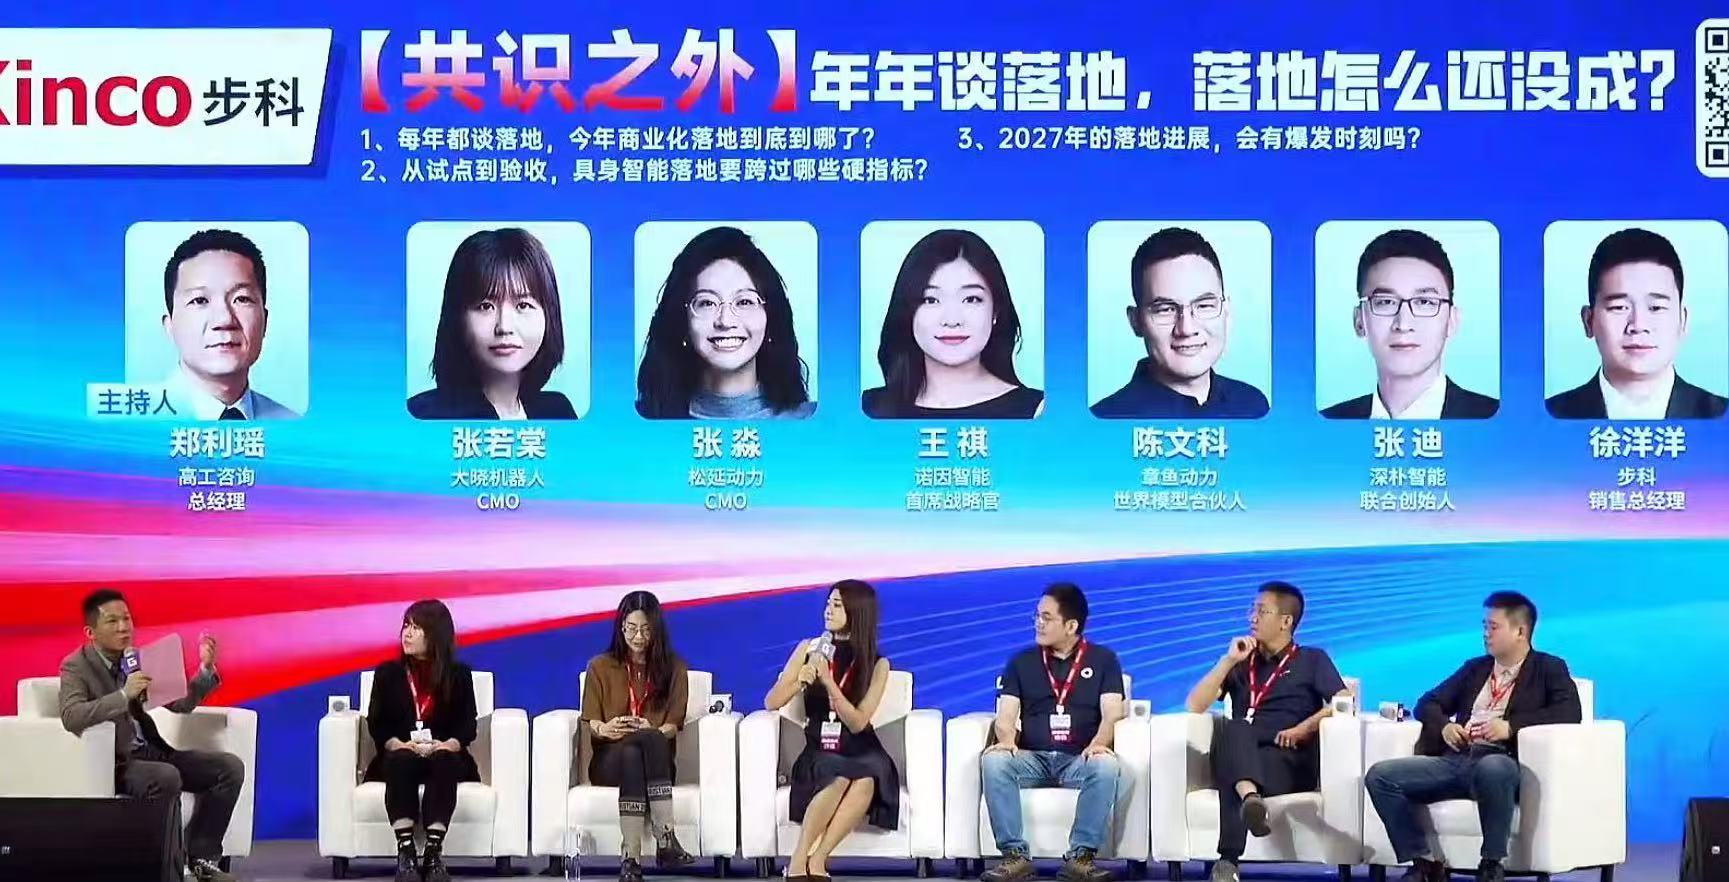
鄭利瑤表示,這背後的原因是人形機器人產品的落地節奏比預期要慢。從新產品來看,今年中國人形機器人行業從單一的「製造機身」,轉向「機身+模型」雙線並進。但是,核心問題仍沒有變化,產業鏈仍在縱向整合中,大部分環節尚未完善。工業場景的落地為主,基礎作業已普及但尚未完全運用,靈巧手的操作還需要持續拓展應用場景。
從融資情況來看,今年前三季的融資熱度持續上升,但從第四季度開始就有所降温。高工諮詢的數據顯示,2026年前三季度,中國人形機器人本體領域的融資額為818.2億元,而靈巧手等其他零部件領域的融資額為148.3億元。
「2027年人形机器人市場將持續價格戰。」高工諮詢預測,今年關節模組整體售價同比下降約30%,預計明年1.2米以下的小尺寸人形機器人整機價格將從今年的2萬元降至1.8萬元,1.2米至1.6米的中尺寸整機價格將從今年的11.5萬元降至10萬元,1.6米以上的大尺寸整機價格將從今年的26.8萬元降至23.4萬元。行業重心轉向交付端,競爭焦點在於落地部署和場景應用。
「在資金與商業化雙重約束下,2027年人形機器人賽道將迎來首輪大幅出清。」鄭利瑤預測,未來三年將有15%以上人形機器人企業會倒閉或被併購,腰部企業開始轉向聚焦,領先企業放大優勢,頭部企業佔領生態位置。
出海將是發展趨勢。2026年中國人形機器人整機的出海出貨量預計也將實現翻倍增長。鄭利瑤表示,國內在硬件供應鏈方面較為完善,而海外則在大型模型能力及高價值場景方面具有優勢。然而,出海需要跨越產品認證、安全合規、數據合規、本地化服務等門檻,從單純的銷售產品轉向建立生態系統。
「人形机器人產業正從樣機演示走向工程化交付,從通用範式轉向場景單點落地。」鄭利瑤認為,目前喺商業化上仍面臨需求碎片化、缺乏「殺手級」應用的難題,在產業化上則需要克服軟硬件割裂、接口不統一的痛點,所以資本也變得理性,正在「去泡沫」。