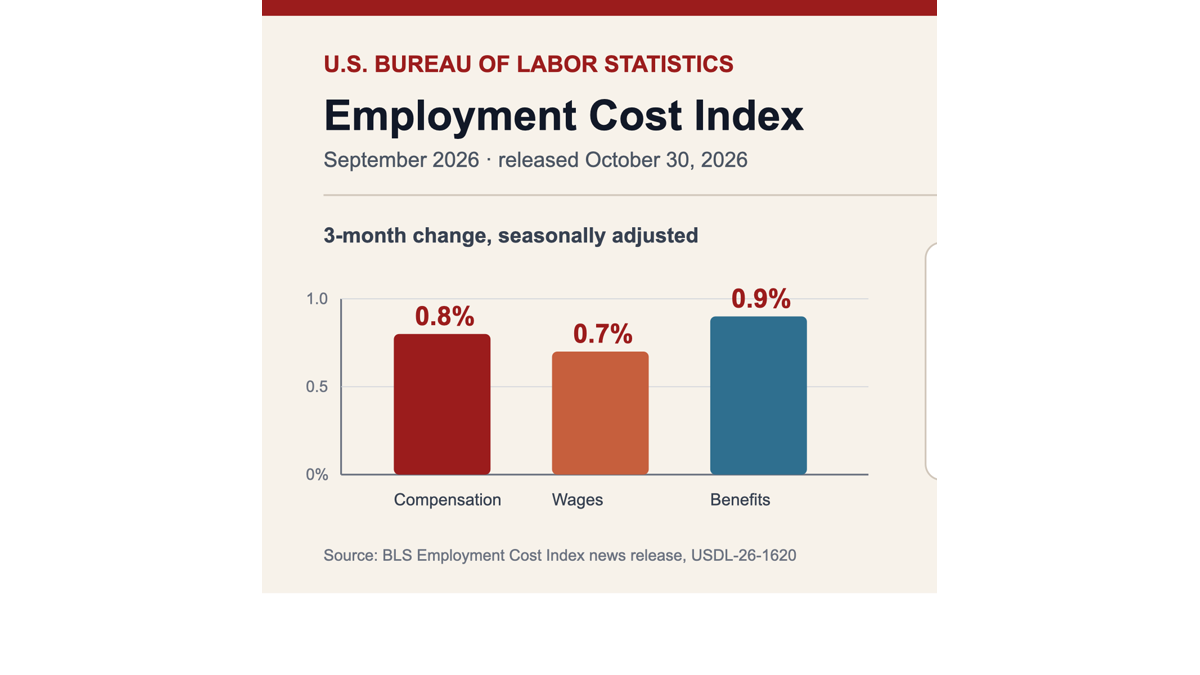
美國企業在第三季為員工支付的總成本持續上升,但「成本上漲」與「員工實際購買力改善」並非一回事。美國勞工統計局於10月30日公佈,2026年7月至9月間,民間及地方政府雇員的總報酬成本經季節性調整後上漲0.8%;其中工資和薪金上漲0.7%,福利成本上漲0.9%。
將觀察期延長至一年,總報酬增長3.4%,工資和薪金增長3.1%,福利增長3.9%。同一份發布還給出了以不變美元計算的結果:私人行業的工資和薪金同比下降0.6%。也就是說,名義工資仍在增加,但經過價格調整後,購買力並未同步回升。
這組數據來自就業成本指數 ECI。它衡量雇主為勞動支付的价格變化,並盡量排除在行業和職業之間流動所帶來的結構影響。它與平均時薪不同:如果高薪行業突然多招人,平均數可能會變化,而 ECI 嗜試將崗位結構固定下來,更接近於「同一籃子勞動的成本如何變化」。
福利漲得比工資快
第三季度總成本增長0.8%中,福利費用上漲0.9%,高於工資和薪金的0.7%。同比來看,福利費用上漲3.9%,也高於工資的3.1%。企業所感受到的用工壓力因此不僅來自工資,還包括醫療、退休及其他福利成本。
官方數據顯示,私人行業的健康福利成本同比增長6.4%。這個數字不能直接等同於每位員工的保險費上漲6.4%,因為ECI衡量的是雇主成本指數,而非家庭收到的單張賬單。但這說明,僅從工資增速來看,會忽略企業用工預算中增長更快的一部分。
工會與非工會崗位之間也存在差異。在私人企業中,工會雇員的總報酬同比上漲了4.3%,非工會雇員則上漲了3.3%;兩組的工資和薪金分別上漲了4.3%和3.0%。這一差距描述的是調查期內的成本變化,不能單憑這一季的數據來推斷所有工會談判或所有行業的長期結果。
0.8%並非全年八折,也非新增崗位。
季度0.8%是經季節調整的三個月變化,年度3.4%則是未經季節調整的十二個月變化。兩者的時間範圍和处理方式不同,不能直接相減來判斷「工資突然降溫多少」。同樣,這項調查不會告訴市場新增了多少工作,也不等於就業報告中的非農崗位數。
樣本覆蓋約6600家私人企業的2.8萬個職業觀察值,以及約1400個州和地方政府單位的7300個職業觀察值。抽樣意味著結果存在統計誤差,官方也另行提供標準誤。讀者看到小數點後一位時,不應該把它當成對每個行業都精確一致的漲幅。
地方和州政府雇員第三季總報酬增長0.6%,低於私人行業的0.8%;同比增長3.5%。不同部門的增長速度並不相同,企業在制定預算時需要更加關注自身行業和職業,而不能將所有雇員的總指數直接套用到單一崗位上。
這份數據給出的核心約束是:用工成本仍在增長,福利增長速度比工資還快,而實際工資同比仍為負數。對企業而言,這意味著壓低招聘數量也未必能立即消除單個崗位的成本壓力;對家庭而言,名義工資上漲也不能自動轉換成更強的購買力。就業數量、工資價格和生活成本需要通過三張表格來綜合分析,任何一張表格都不能單獨作為判斷依據。
還要注意,ECI即將在2026年12月數據發布時更新固定就業權重,并移除工傷補償成本。這種方法調整有助於讓權重更接近當前的就業結構,但也就意味着在研究長期序列時需要查看連續的數據系列,而不能將新版指數與舊版的某個細項機械地拼接起來。
對於利率判斷而言,工資成本的放緩可能會減輕服務通貨膨脹的壓力,但福利的加速增長和實際工資為負則傳出了不同的信號。中央銀行不會僅依據一個季度的數據來決定政策,企業也不應該將總指數當作下一年加薪的依據。這更像是成本溫度計,需要與生產力、招聘、價格和利潤率一起來綜合考量。