一張信用卡賬單只能顯示一個家庭花了多少錢,但將3.5億多張信用卡的數據放在一起,卻能勾勒出美國消費的月度脈動。聯邦儲備系統(Fed)的工作人員在10月30日公佈的一項初步研究中,將2014年以來涵蓋3000多個縣的匿名信用卡數據,與官方個人消費支出數據放在同一張圖表上,結果顯示前者能解釋經調整後的月度消費增速變化中的92%的波動。
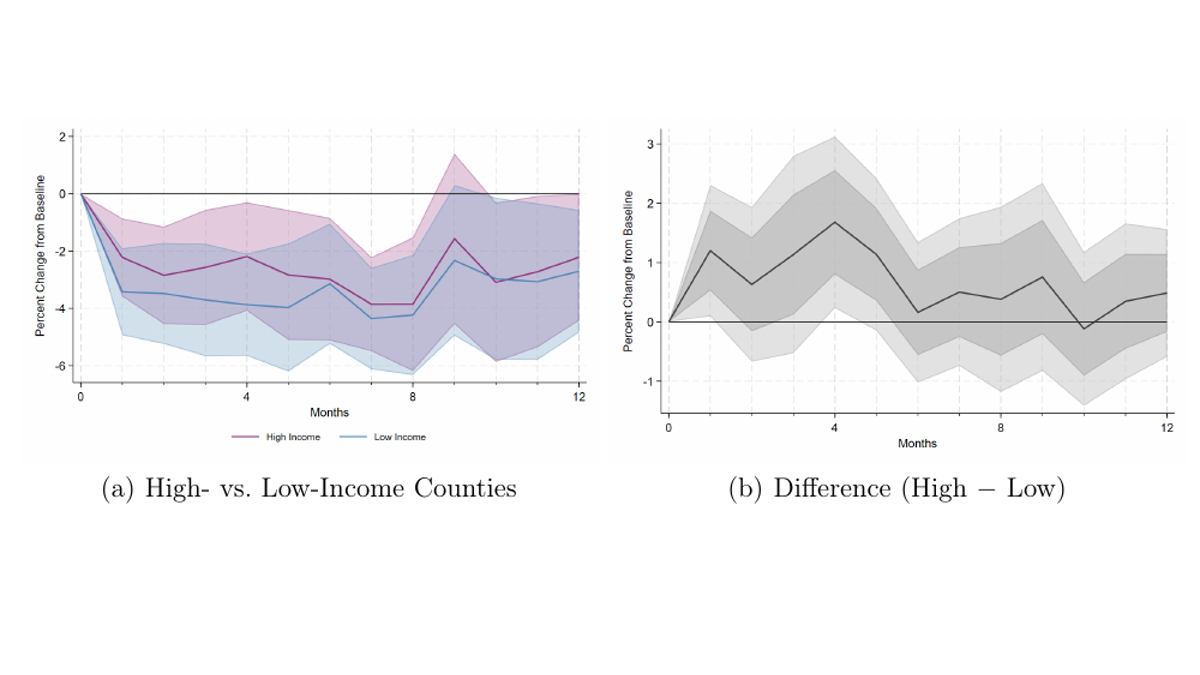
這個數字讓信用卡交易看起來像是一台更快速的宏觀儀表。官方的消費數據往往需要等待,且會經過修訂;而刷卡信息則能更快地反映餐廳、零售、旅行和線上服務的變化。但研究最值得關注的部分並非「信用卡可以預測消費」,而是縣級結果提供了一組提示性的證據:貨幣緊縮的衝擊之後,低收入縣的消費降幅可能大於高收入縣。作者明確強調,這種差異並非精確估計,更不能直接被解釋為對每個低收入家庭的確定因果關係。
總量很平,縣與縣之間已經分開了。
研究人員將卡片數據整理到縣級單位,並與美國經濟分析局(Bureau of Economic Analysis, BEA)的個人消費支出數據進行基準對比。覆蓋範圍從2014年開始,樣本超過3.5億張卡片,涵蓋3000多個縣。經過季節性調整等處理後,這組高頻數據與官方的月度消費變化高度同步,說明它不僅能捕捉到某一家銀行客戶的短期波動。
不過,高度同步並不等於兩者完全相同。刷卡數據無法反映現金支付,也有可能低估了不使用信用卡或使用其他支付工具的人群。不同發卡機構的客戶結構也會影響樣本。研究的意義在於用官方統計數據來校準這些偏差,而非用一套商業數據來取代國家統計數據。
當研究人員依收入將縣份分組後,新的信息出現了。貨幣政策收緊之後,低收入縣份的消費下降幅度更大。全國的總量可能只顯示出溫和的放緩,但在同一個平均數之下,有些地區會先削減不必要的開支,而有些地區仍能維持消費。利率衝擊並不是一種均勻影響的「雨」,它會根據家庭資產、債務和現金流狀況產生不同的結果。
加息通過賬單而非新聞標題傳導
政策利率提高後,家庭並不會在議息聲明發布當天就同時改變生活。影響會經由信用卡利率、汽車貸款、住房融資和企業成本等途徑,再逐步改變可自由支配的現金。論文在縣級數據中觀察到,貨幣緊縮衝擊後低收入縣的消費降幅可能更大;但縣級收入分組並非家庭因果關係的識別方式,置信區間也提示這一差異仍存在不確定性。
這項研究並沒有將每個縣的變化都歸因於利率,也沒有證明所有低收入家庭都會減少同樣一種支出。縣級收入只是一種群體特徵,刷卡記錄也不能解答某筆消費背後的動機。它所能支持的判斷更加謹慎:在研究設定中,貨幣緊縮之後,低收入縣的消費反應更大,平均數據會掩蓋這種分配差異。
對於政策制定者而言,這類數據的用途並非是決定「今天加息還是降息」的單一依據,而是要更快地發現影響已經傳導到哪裡。如果總消費保持強勁,但低收入地區已經出現明顯下降,那麼繼續收緊貨幣政策的邊際成本就不能僅以全國平均水平來衡量。相反,如果高收入地區的支出持續旺盛,通貨膨脹壓力也可能比整體經濟放緩所顯示的更加頑固。
92%的解釋力並不等於92%的預測準確率
研究中92%的數據很容易被誤解為「信用卡數據能夠準確預測92%的消費」。這種說法是不對的。官方的表述是,這組數據解釋了經過調整的月度個人消費支出增長變化中92%的波動。它描述的是統計上的同步程度,並非表示每一筆消費、每個月或未來的數據都有92%的預測準確率。
區分這兩個概念非常重要。高相關性讓數據適合用於即時監測,卻無法消除樣本偏差、模型選擇以及經濟結構的變化。疫情、支付方式的遷移或發卡機構客戶的變化,都可能改變歷史關係。聯邦儲備系統(Fed)也明確將這篇文章列為工作人員的初步研究,其觀點並不代表理事會的正式立場。
即便如此,這項工作仍然開啟了一扇窗。傳統的宏觀數據告訴人們消費總額是多少,而縣級刷卡數據則能更快地顯示出誰率先踩下了剎車。未來在討論利率政策時,“消費仍有韌性”這句話需要再加上一個追問:這種韌性來自於哪些地區、哪些收入羣體,又是誰已經在賬單上承擔了緊縮的代價。
當3.5億張卡片被彙總成一條曲線時,消費不再只是一個全國性的數字。政策在聲明中以25個基點的幅度調整,但在現實生活中卻體現為有人推遲旅行、減少購物,或是繼續借款。高頻數據讓這種影響首次更接近於實時可見,也讓平均數下的差異更難被忽略。