Dintlha tsa Botlhokwa
- 標普500反彈,因製造業活動加速
- 美國工廠 PMI 上升至55.5,超過預期
- 油價下跌支撐科技股回升
11月2日,美國股市上漲,強於預期的製造業數據和油價下跌幫助華爾街從10月由科技股主導的拋售中恢復。
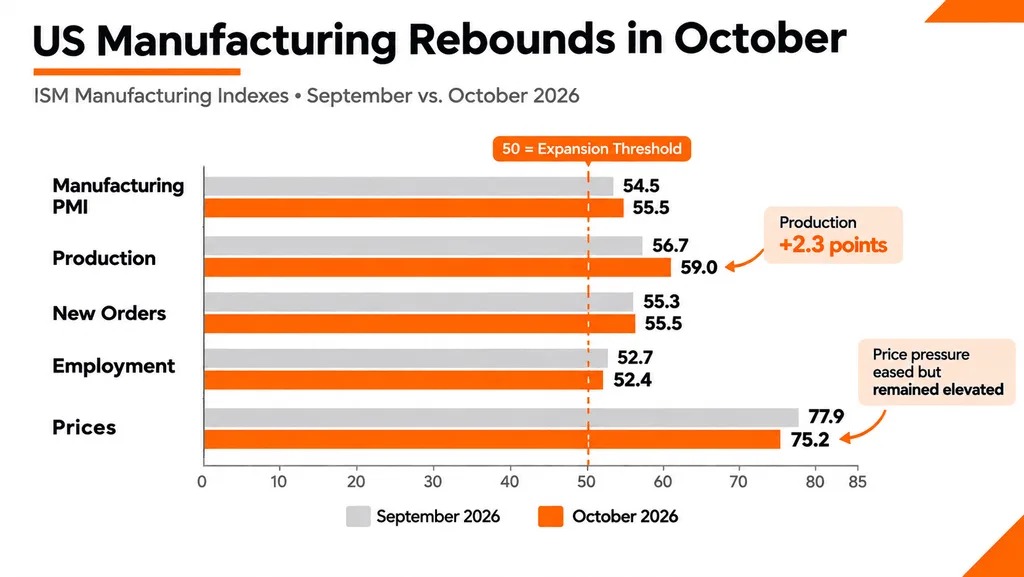
根據美國供應管理協會(ISM)10月份的報告,美國製造業指數從9月份的54.5上升至55.5,超過了經濟學家的預期。
這一數據意味著該行業連續第十個月實現擴張,顯示儘管借貸成本居高不下且地緣政治不確定性仍存,美國工業活動依然保持韌性。
美國製造業 PMI 上升至55.5 工廠產出加速
10月製造業報告顯示,產出更強,新訂單持續增長。
生產指數從56.7上升至59.0,達到2021年11月以來的最高水平。新訂單上升至55.5,就業指數仍處於擴張區間,為52.4。
不過,報告也顯示成本壓力依然存在,可能會讓聯邦儲備局的通貨膨脹前景更加複雜。
價格指數從77.9降至75.2,表明製造商仍面臨顯著的投入成本上漲,只是增速有所放緩。
与此同时,受訪企業的評論中有66%表達了負面情緒,提到了關稅、供應鏈中斷和地緣政治不確定性。
這種喜憂參半的前景也解釋了10月市場的異常分化:儘管基準指數下跌,標普500成分股中仍有72%上漲。
油價大跌,納指和標普500回升
能源市場為週一的反彈提供了另一重推動力。
受有關伊朗外交努力重啟的報導影響,布倫特原油下跌約6.5%,接近每桶106美元,緩解了市場對供應中斷長期化的擔憂。
較低的能源成本可能有利於製造商、航空公司和消費類企業,同時也會減輕部分通貨膨脹壓力。
當英特爾單日下跌近29%時,這些擔憂進一步加劇,顯示即便數據中心需求強勁,也不一定能抵消令人失望的業績指引。
与此同时,更广泛的科技股抛售越來越反映出市場的擔憂,即昂貴的基礎設施投資是否能在未來帶來足夠的回報。
華爾街再迎財報和就業數據考驗
投資者現在面臨幾項重要的催化因素,這些因素可能決定11月的反彈能否持續。
在亞馬遜對人工智能的投資導致420億美元自由現金流缺口之後,企業財報顯得尤為重要,這突顯出擴張計算基礎設施的財務成本。
半導體股也面臨審視,此前英特爾令人失望的第四季營收預期引發了市場對製造產能和更廣泛科技需求的質疑。
__BJW_BOLOKA_00001__
Ethan Mercer 是一名財經記者,專門報導加密貨幣、股票和全球經濟。他學習過經濟學和金融學,後來轉向市場報導,特別關注比特幣、股票、貨幣政策和投資者情緒。他的作品主要解釋每日市場波動及其背後的更廣泛趨勢。