美股指數表面平靜之下,內部正經歷2000年以來罕見的劇烈撕裂。BTIG Research在11月1日發布的報告中警告,當前的這場劇烈板塊輪動尚未結束,市場遠未觸及真正意義上的底部。
在過去的五個交易日裏,有五個板塊的漲幅超過2%,同時也有兩個板塊的跌幅超過5%,但VIX始終未能收在20點以上。這一看似矛盾的组合,恰恰揭示了問題所在:波動率被橫截面輪動所吸收,指數層面的平靜掩蓋了內部結構的脆弱。BTIG認為,這種低VIX狀態並不構成安全墊,相關性在下行方向趨於一致的那一天尚未到來。
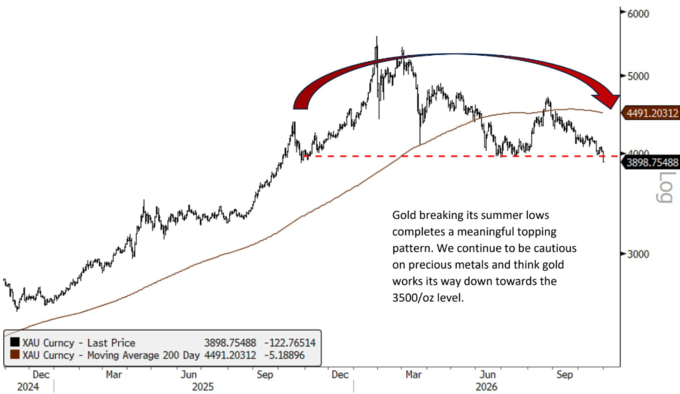
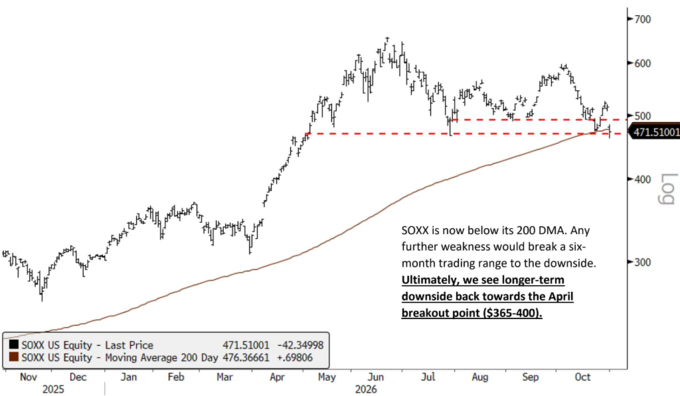
在關鍵位點上,標普500指數的下行目標指向200日均線附近的約7300點,費城半導體指數(SOXX)的長期下行目標則落在365至400美元區間。同時,黃金與白銀已經完成築頂形態,BTIG對黃金的下行目標為每盎司3500美元,白銀為每盎司40美元。
表面波動率受抑,內部結構已然脆弱
報告稱,VIX未能收在20上方,在許多投資者眼中意味着市場尚在可控範圍之內。但BTIG的分析指向截然相反的結論。
五個板塊單週漲幅超過2%、兩個板塊跌幅超過5%,這種極端的橫截面分化意味著市場的真正波動正在板塊之間相互對沖,從而壓低了指數層面的波動率讀數。換言之,VIX的低位並非市場穩定的信號,而是輪動激烈程度的副產品——波動被橫截面吸收,指數層面反而更加脆弱。
半導體板塊的技術形態進一步印證了這一判斷。等權重半導體 ETF ( XSD )已經第二次跌破200日均線,並逼近7月低點的第三次測試。 BTIG 明確指出,“這不是底部應有的樣子”。費城半導體指數( SOXX )同步破位, BTIG 認為其長期下行目標回歸至4月突破點,即365至400美元區間。
歷史形態顯示:情緒遠未洗清,下跌或未結束
BTIG 引用多項歷史數據,論證當前市場情緒與技術結構均不支持「已經見底」的判斷。
納斯達克100指數出現了自1985年以來第八次在歷史高位形成負外包月形態。從歷史經驗看,前七次發生後六個月均錄得正回報,這對多頭而言是一個安慰。但另一面同樣不容忽視:前七次無一例外地在隨後六個月內出現至少8.5%的回撤,其中1990年和2020年的兩次回撤幅度更超過20%。
情緒指標同樣顯示洗盤遠未完成。納斯達克每日情緒指數(DSI)目前收於44,為7月以來的最低點,但7月的低點是30,3月的低點是12——目前的44讀數與真正的恐慌性低點仍有相當距離。
更關鍵的是,近一年內紐約證券交易所從未出現過單日下跌成交量佔比超過80%的交易日,BTIG將這一現象描述為「史無前例」。在它看來,在出現至少一次、甚至數次這樣的「相關性趨一」式重挫之前,市場尚不具備重新進攻的條件。
信用市場也在發出警訊。高收益債的平均利差已上升至340個基點,創下今年的新高。此前市場的擔憂主要集中在CCC級債券上,但如今平均利差的擴大表明壓力已向更廣泛的信用市場蔓延。
關鍵位點:標普500指數望向7300,防守端風險回報已變
在具體的風險位點上,BTIG將標普500的下行目標鎖定在200日均線附近約7300點,即夏季低點一帶。這一位置將是多空雙方的重要博弈區域。
防守性版塊的風險回報格局也在悄然轉變。必需消費品版塊剛剛錄得2000年10月以來最強單月表現,月漲幅超過11%,資金避險屬性的集中釋放令該版塊短期性價比下降。公用事業版塊亦然——在9月極度超賣時看好該版塊,但在經歷11%的反彈並觸及關鍵阻力位後,其風險回報已完全逆轉,不再具備此前的吸引力。
在貴金屬方面,BTIG認為黃金與白銀均已完成築頂形態,維持謹慎立場,下行目標分別為黃金每盎司3500美元、白銀每盎司40美元。
中期選舉變量:堪薩斯州轉藍,AI板塊面臨政策逆風
政治層面的不確定性為市場增添了新的變量。BTIG 指出,民調與博彩市場的預測常常出錯,但目前的數據顯示民主黨贏得堪薩斯州參議院席位的可能性已經超過50%——堪薩斯州上一次在參議院選舉中倒向民主黨,還是1932年的事。
若民主黨實現“藍色橫掃”,將對數據中心建設構成逆風,進而對AI基礎設施相關投資形成壓制。BTIG上週判斷中期選舉不太可能成為市場的“清洗事件”,目前仍維持這一判斷。
不過,BTIG 也留有餘地:若 AI 相關板塊在選舉日(週二,11月3日)前持續下跌,則願意回補戰術性空頭倉位,以捕捉可能出現的短期反彈。BTIG 同時提示,SOXX 已連續四周下跌,逆勢反彈隨時可能發生,但這並不改變其對半導體板塊存在實質性下行空間的中期判斷。
BTIG為上述判斷設定了明確的驗證條件,驗證期限為2026年11月3日美國中期選舉日起兩週。
在結果指標上,核心觀察點是標普500指數是否觸及或跌破200日均線約7300點。在機制指標上,需關注紐約證券交易所是否出現單日下跌成交量佔比超過80%的交易日,以及VIX是否收於20點上方。
反證條件同樣清晰:若半導體在連續下跌後出現強勢反彈、標普500指數穩定在200日均線上方,且高收益債券的利差回落到300個基點以下,則「還要再跌一段」的判斷將被顯著削弱。