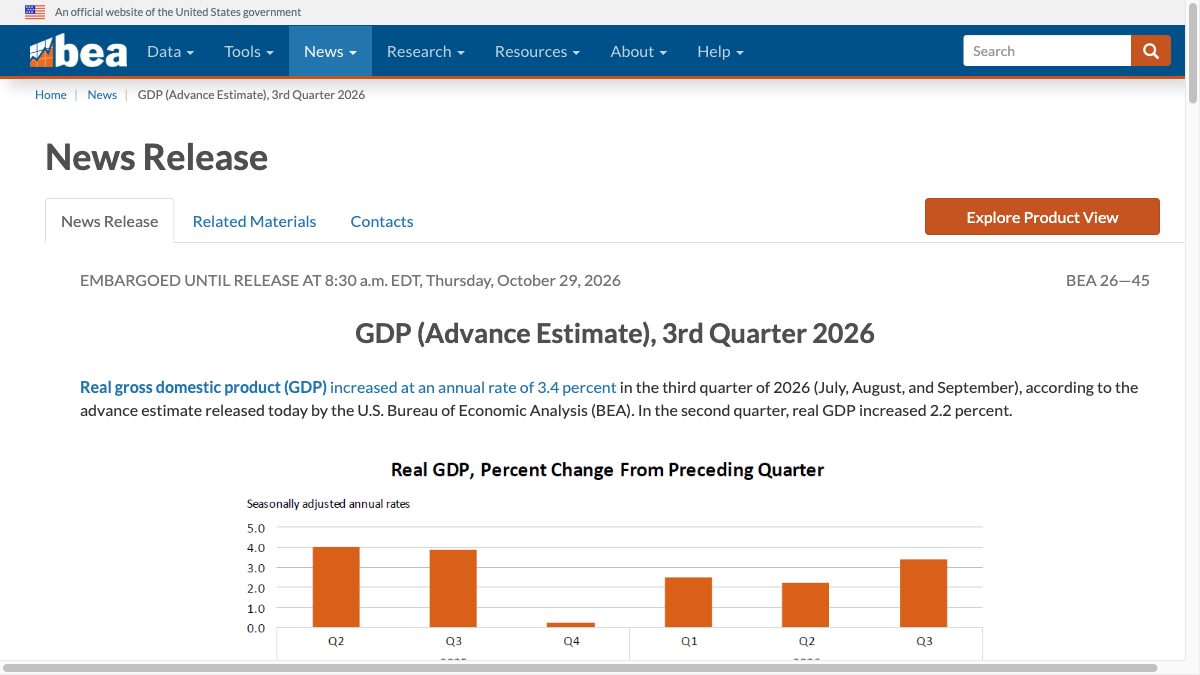


美國第三季實際 GDP 年化增長3.4%,快於第二季的2.2%。但若將其理解為三個月的產出增長3.4%,那就錯誤了。美國經濟分析局在10月29日公佈的初值中,技術說明中同時給出了季度增幅0.8%。標題上的3.4%是經過季節性調整後折算的年化率,並非全年已實現的增長。
報告顯示,投資、居民消費和政府支出增加,出口下降形成部分抵消,進口也增加。與二季度相比,增長加快主要體現在投資加速與政府支出轉升,而出口則由升轉降。這幾種力量加在一起,比“經濟加速”這一說法更能貼近當季發生的事實。
進口在 GDP 的計算中會被扣除,這是這份報告的核算安排,不能直接理解為進口需求必然有害。技術說明提到,進口增加的最大貢獻來自汽車以外的資本品;投資中的設備增長又主要由信息處理設備帶動,其中包括計算機和周邊設備。設備購買與進口可能會同時增加,不能只看到一個負號就忽略另一方的活動。
投資增加,需拆分設備與存貨
投資上升主要反映私人存貨投資和設備增加。存貨增長的較大貢獻來自批發與製造業,二者都由非耐用品行業領頭,依據主要是人口普查局的帳面存貨數據。把投資全部寫成企業建設新產能,會跳過這部分庫存變化。
設備項目主要使用貨物進出口及9月先行經濟指標等數據。對關心企業需求的讀者而言,兩類投資所提供的信息不同:設備投入使用可對應於生產工具的購買,庫存進入核算則首先描述商品在賬戶上的累積。公告沒有提供足夠的資料,無法將這些庫存直接判定為主動備貨或賣不出去。
另一項總量數據能幫助我們避免只圍繞庫存進行討論。私人國內購買者實際的最終銷售,也就是消費支出與私人固定投資之和,在第三季以年率增長了4.9%,第二季為4.6%。這與 GDP 的覆蓋範圍不同,因此不能用4.9%來替代3.4%;但將兩者結合起來看,可以發現居民與企業的固定投資這條需求線也有所增強。
消費來自服務和商品兩方面。在服務方面,醫院、門診等醫療服務,以及餐飲住宿業起到了主要的帶動作用;在商品方面,處方藥所帶動的非耐用品表現較為突出。如果用「消費者大量購買耐用品」來解釋整個季度的消費情況,就會與官方列出的消費貢獻來源發生偏差。
石油賣得少,政府消費反而上升
本次最容易改變理解的資料,藏於聯邦非國防支出的解釋之中。GDP 賬戶會從政府消費中扣除戰略石油儲備的銷售額。第三季賣出的石油數量少於第二季,扣除金額減少,因此政府消費支出上升。這裡的正面增長,並不能直接解釋為政府開始了一輪同等規模的採購。
經濟分析局還明確說明,政府售油在 GDP 其他組成部分中有體現,因此這種核算方式對 GDP 沒有直接影響。若只抽出政府支出上升,就會推斷儲備油銷售變化凭空制造了整體增長,這會將各項之間的記賬移動誤認為是總產出的新增。
這也解釋了為何閱讀宏觀報告時需要追查技術說明。同樣是一項支出項目,設備、醫療服務和石油儲備的核算,所連結到的企業收入與政策含義並不相同。分項名稱可以相似,但經濟行為卻不能僅以名稱來代替。
價格方面,國內購買總額價格指數第三季按年率上漲3.0%,第二季為5.6%;PCE價格指數從5.0%降至2.1%,扣除食品和能源後從3.3%降至2.5%。這些都是季度折算為年率,不能直接與月度報告中的同比數據混用,也不能僅憑本季度的放緩就宣告價格問題結束。
這些數據仍為初始值,下一次更新安排在11月25日,屆時還將公佈企業利潤。目前可以確認的是,增長速度加快,私人最終需求增強,同時出口、庫存和政府會計產生不同的影響。對於配置資金或判斷訂單的人來說,變化在於證據來源變得更加明確:3.4%的數字提供了總量,而實際購買和統計數據的變動,才能決定哪些增長值得外推。