一項追蹤美國股市近70年的關鍵指標正在發出罕見警報。
衡量優質股與垃圾股相對表現的「質量減垃圾因子」(QMJ)在經歷史上最長、最深的垃圾股超跑週期後,於今年7月突然逆轉——而歷史上每一次類似的逆轉,都預示著一場大熊市的來臨。
今年7月,QMJ單月錄得1957年有記錄以來最大的單月漲幅,達14.3%。同時,高盛追蹤的虧損科技股籃子在第三季下跌11%,而寶潔、可口可樂等高品質消費股則強勢反彈。投資研究機構Porter、and、Company的創始人F. Porter Stansberry警告稱,這一信號意味著「現在是謹慎的時候了」。
歷史數據顯示,QMJ單月漲幅第二大和第三大的時間節點,分別出現在2000年11月和2008年10月——恰好是兩場重大熊市的前夕。當前這輪由人工智能熱潮驅動的垃圾股泡沫,規模已是AQR近70年數據中有記錄以來最大,其破裂所帶來的市場衝擊不容小觑。
史上最大垃圾股泡沫:AI 狂热驅動三年超跑
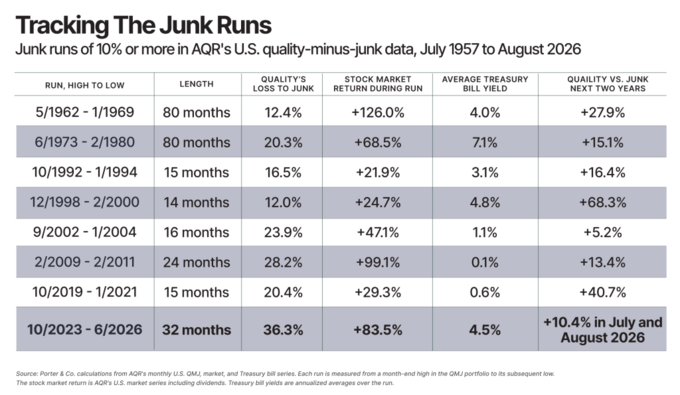
這輪垃圾股跑贏優質股的週期始於2023年11月,持續至2026年6月,持續時間與幅度均創下歷史紀錄。
在這段時間內,一個持有多頭美國最高品質企業、持空頭最低品質企業的投资組合累計虧損36%——這是QMJ因子自1957年有記錄以來最慘烈的表現。2026年5月結束的12個月,更是整個69年記錄中品質股表現最差的12個月。品質股在2023年、2024年、2025年連續三年錄得虧損,2026年前8個月又再度下跌3.8%。
驅動這一現象的核心邏輯,是投資者對人工智能技術的狂熱追捧。據彭博數據,高盛追蹤的虧損科技股籃子在2026年前的前五個月上漲57%,同期標普500指數僅上漲11%。以虧損企業佔比超過四分之一的中小盤股指數羅素2000為例,今年上半年漲幅達22.7%,超過大盤漲幅的两倍。
Stansberry 將此現象定性為「科技驅動的垃圾股泡沫」,並指出這是有記錄以來規模最大的一次。
QMJ因子:一柄追蹤市場理性的69年標尺
要理解這一警報信號,首先需要了解 QMJ 因子的構建邏輯與歷史背景。
QMJ因子是由AQR資本管理公司的創始人Cliff Asness與同事Andrea Frazzini、Lasse Heje Pedersen在2013年提出的,相關論文於2019年發表在《會計研究評論》上。Asness師從諾貝爾經濟學獎得主Eugene Fama,後者的研究證明市場在大多數時候能夠有效定價。
QMJ 将“質量”定義為投資者應該為之支付溢價的三類特徵:盈利能力、成長性與安全性。盈利能力採用六種不同的指標來衡量;成長性則追蹤過去五年每股收益的變化;安全性則綜合股票相對於標普500的波動率(貝塔值)、Ohlson O - Score 與 Altman Z - Score 兩個資產負債表穩健性模型,以及過去五年淨資產收益率的波動程度。
該因子每月對美國所有上市股票進行評分排名,買入得分最高的30%(優質股),賣出得分最低的30%(垃圾股),並根據市值加權,每月進行重新平衡。AQR 公布的美國數據可追溯至1957年7月。值得注意的是,QMJ 因子完全不考慮估值,僅衡量質量本身。
從長期來看,1957年7月至2026年8月間,優質股每年跑贏垃圾股3.6%,這證明市場對於質量存在系統性的低估。
歷史規律:垃圾股泡沫破裂後,熊市往往隨之而來
AQR的歷史數據揭示了一個明確的規律:垃圾股大幅跑贏優質股的週期,往往以市場的劇烈調整收場——但前提是這一現象是由投資者的狂熱而非熊市反彈所驅動的。
自1957年以来,QMJ因子共經歷八次跌幅超過10%的下行週期。其中,由技術創新狂熱驅動的典型案例有三次:1960年代的電子與計算機熱潮、1999年的互聯網泡沫,以及2020年的電動車、加密貨幣與遠端辦公熱潮。
在這三次泡沫破裂後的兩年內,優質股分別跑贏垃圾股28%、68%和41%;同期股市整體表現分別為負4.5%、負23.5%和正6.4%(最後一次由於基數是新冠疫情崩盤後的低點,因此仍錄得正收益)。
相比之下,垃圾股跑赢優質股也存在「良性」情形——即在重大熊市之後,中央銀行大規模注入流動性,瀕臨破產的弱質企業得以存活,股價從底部大幅反彈。1970年代、1992年、2002年和2009年的數據均符合這一模式。
當前這輪週期明顯不屬於後者。標普500在這期間持續創下歷史新高,垃圾股的超跑完全是由AI熱潮驅動的,而非廉價估值或熊市反彈邏輯所支撐。
風格轉換已經開始:優質股強勢迴歸
市場風格的轉換信號已經出現,且來勢迅猛。
今年7月,QMJ因子單月上漲14.3%,創下1957年以來最大單月漲幅。高盛追蹤的虧損科技股籃子在第三季下跌11%,而此前曾大幅跑贏大盤的高投機性個股遭到重創:AST SpaceMobile(ASTS)下跌56%,D-Wave Quantum(QBTS)下跌52%。
与此同时,高品質消費品股強勢反彈。自6月30日以來,寶潔(PG)上漲12.9%,並有望創下1998年10月以來的最佳單月表現;可口可樂(KO)上漲17.3%;Church與Dwight(CHD)上漲12.4%;高露潔棕欖(CL)上漲6.2%。同期標普500指數僅上漲2.3%。
Stansberry 指出,歷史上 QMJ 單月漲幅第二大和第三大的時間節點,分別是2000年11月和2008年10月,均出現在重大熊市的前夕。這一歷史對照,令當前的市場信號更加值得警惕。對於投資者而言,向高品質、高盈利能力企業傾斜,或许是當前環境下更为穩健的選擇。