全球煉油廠的停產規模已經超過高盛自己設定的最壞情景,成品油供應緊張的局勢預計將持續到2027年。原油價格可能會被外交新聞所壓低,但受損的煉油廠無法通過談判來重新啟動生產。
根據高盛大宗商品團隊在10月25日發布的最新報告《石油產品追蹤:供應疲軟可能持續至2027年》,中東煉油廠的停產規模比季節性正常水平高出約160萬桶/日,俄羅斯煉油廠的停產規模則高出約420萬桶/日,兩者合計約580萬桶/日的超額停產量,已經超過高盛分析師在9月份「噩夢級煉油危機」報告中設定的500萬桶/日最壞情景假設。同時,這輪秋季煉油廠計劃檢修季異常清淡,大量被推遲的維護工作將集中在2027年第二季度進行,屆時亞洲(中國除外)地區——尤其是印度和韓國——的計劃停產量將遠超季節性正常水平。
高盛報告指出,全球平均零售燃油價格約為223美元/桶,成品油庫存在各主要樞紐處均處於低位,對額外供應的衝擊幾乎沒有緩衝空間。儘管歐洲石油需求和美國汽油需求均同比下降約2%,需求側的破壞已經在數據中有所體現,但庫存仍在持續下降,供應端的戰爭邏輯壓倒了教科書式的需求響應。在此背景下,高盛重申對2027年歐洲夏季汽油的看多建議,將其定性為對沖地緣政治進一步升級的工具。
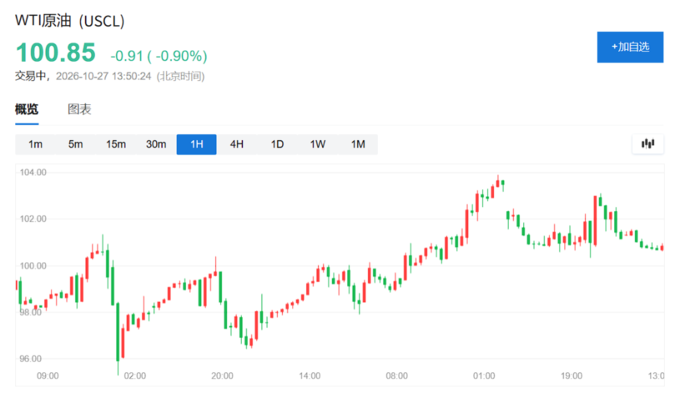
週一,布倫特原油一度下跌1.4%,WTI下跌2%,市場交易的是華盛頓與德黑蘭之間的關係降級預期。然而高盛大宗商品團隊認為,真正的故事已經轉向下游——戰爭溢價從來沒有離開這桶油,它只是從原油轉移到了煉油廠門口、油輪租約和加油站。美國銀行大宗商品主管Francisco Blanch則表示,如果伊朗重新打擊地區基礎設施,未來數月油價達到120美元/桶「很有可能發生」。
運費暴漲:從3美元漲至24美元,成品油運力遭受雙重擠壓
高盛全球平均原油運費率在10月份創下了24美元/桶的歷史新高,而一年前這一數字約為3美元。
運費飆升帶來雙重衝擊:其一,依賴長途原油進口的煉油廠(主要集中於亞洲和歐洲)的淨利空間受到壓縮;其二,部分成品油輪被拉入原油運輸,直接削減了成品油的海上運力。
報告指出,邏輯鏈條清晰:當運輸原油的收益更高時,清潔油輪便轉而承運原油,原本應由這些船隻運載的汽油、柴油和航空燃油便滯留在煉油廠所在地。高運費對原油買家造成一次傷害,對燃油買家則造成雙重傷害。
波斯灣出口結構性分裂:原油恢復,成品油仍大幅落後
波斯灣原油出口已接近2025年的年均水平,但成品油出口的缺口依然顯著,並持續支撐價格。
據高盛引用的 Kpler 數據,波斯灣最新的原油出口約為15.3萬桶/日,相當於2025年水平的92%;而航空燃油出口僅為2025年水平的54%,柴油/瓦斯油為34%,汽油則更低至10%。
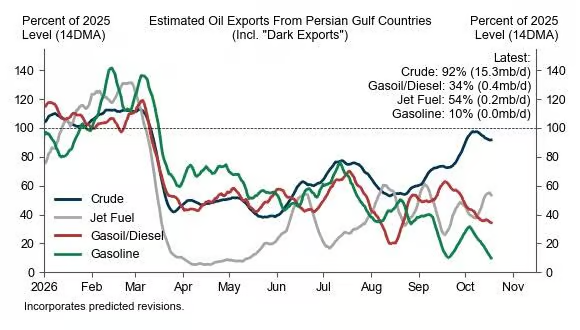
造成這一分化的根本原因在於:支撐原油流動的船對船轉運方案,難以複製到成品油領域。高盛報告指出,成品油更高的易燃性和規格差異性,使其在波斯灣以外的轉運操作更为複雜。
此外,大型原油貨輪可以將固定的安全成本(包括船員戰險補償)分攤到更多的桶數上,而成品油輪則沒有這一優勢。換言之,霍爾木茲海峽的變通方案是為原油設計的,而非為航空燃油設計的。
580萬桶/天:高盛最壞的假設已被現實擊破
這是本報告最核心的數字。
高盛分析师 Nikhil Bhandari 在9月份的報告中設定了一個「延長中斷情景」:假設中東和俄羅斯的煉油廠停產規模在2026年剩餘時間及2027年全年持續高於季節性正常水平500萬桶/日,同時需求增長僅為50萬桶/日。這已經是其設定的最壞情景。
然而,根據高盛的最新數據,中東地區的產量超額減產約160萬桶/天,俄羅斯的產量超額減產約420萬桶/天,兩者合計約580萬桶/天,這已經超過了高盛自己所預測的最壞情況下的500萬桶/天。
俄羅斯的數據並無改善的跡象:烏克蘭在特朗普宣布「能源停火」後仍持續攻擊俄羅斯的煉油廠,而華盛頓目前已在特朗普-莫斯科燃油協議的框架下進口俄羅斯柴油。同時,唯一擁有備用產能的大型煉油體系——美國——已經沒有餘量可言。
根據美國能源信息署(EIA)的數據,美國煉油厂的開工率剛剛觸及1998年以來的最高水平。滿負荷運轉對利潤率有利,但這也意味著下一次長期停產檢修已經不遠了。
維護賬單將於2027年第二季集中到期
被推迟的維護並非被取消的維護,它其實是一筆貸款。
高盛數據顯示,本輪秋季全球計劃檢修量同比下降170萬桶/日,降幅達27%,主要由美國推遲維護所導致。這些被擱置的檢修工作將在2027年第二季度集中進行——屆時計劃停產量將大幅攀升,其中亞洲(中國除外)地區的增幅最为突出,印度和韓國首當其衝。
根據高盛的圖表顯示,2027年的計劃檢修峯值約為770萬桶/日(約在5月前後),高於今年的峯值約600萬桶/日;亞洲(中國除外)在2027年第二季的計劃停產量將超過季節性正常水平的140%。鑑於印度和韓國在全球精製油出口中的重要地位,高盛警告稱,這將在2027年第二季顯著壓縮柴油和航空燃油的出口供應。
高盛還特別指出,推遲維護會增加非計劃性停產的風險,進一步緊縮成品油供應——這相當於一輛以最高轉速行駛的汽車跳過了保養,而美國今秋已經跳過了這一步,印度和韓國明春將輪到它們,同時,中東和俄羅斯那些已經受損的煉油廠仍有待修復。
庫存無緩衝,需求破壞尚不足以扭轉局勢
即便需求已在下滑,庫存仍在持續消耗。
高盛指出,主要枢纽的高頻成品油庫存持續處於低位,對額外供應的衝擊幾乎沒有緩衝能力:美國汽油和柴油庫存仍低於歷史區間;中國汽油和柴油庫存分別同比下降8%和11%;新加坡中間馏分油庫存同比下降44%;阿姆斯特丹-鹿特丹-安特衛普(ARA)樞紐的航空燃油庫存同比下降56%,因當地煉油廠持續優先生產柴油。
需求側的壓力確實存在。高盛的數據顯示,全球平均零售燃油價格約為223美元/桶,歐洲的石油需求和美國的汽油需求均同比下降約2%,航空燃油需求也較弱。但問題在於,需求端已經採取了應對措施,然而庫存卻仍在下降——供給端的結構性損傷壓倒了需求端的自動調節機制。
在裂解價差層面,根據彭博數據,Nymex汽油裂解價差週五跌至27.94美元/桶,為4月以來的最低水平;而取暖油(柴油)裂解價差高達98.45美元/桶,約為汽油裂解價差的3.5倍。布倫特原油曲線的12月-12月價差則觸及29.98美元/桶,為滾動基準上的歷史最强期貨升水,市場並不相信需求恐慌的說法。
高盛的交易建議:做多2027年夏季歐洲汽油
高盛在9月中旬首次推薦做多2027年6月的歐洲汽油,10月25日的報告再次重申這一立場。
高盛在報告中表示:「面對中東和俄羅斯供應前景的極高不確定性,我們重申對2027年歐洲夏季汽油持多頭觀點的建議,以對沖地緣政治進一步升級的風險。」
報告稱,邏輯鏈條清晰:2027年夏季恰逢亞洲推遲維護、集中兌現的時間窗口,也是駕車高峯期開始的時刻,同時也是那些依靠跳過維護勉強撐過今冬的煉油廠最可能出現故障的節點。汽油目前是成品油中相對「便宜」的一種——美國汽油裂解價差為4月以來最低——因此這是以最低成本持有成品油供應緊張敞口的方式。
值得注意的是,高盛將其定性為「對沖」而非「預測」,這是一種在不需要精確擇時的前提下表達方向性判斷的措辭選擇。
高盛同時維持對原油的看空立場:預計布倫特原油將在12月跌至90美元/桶,並在2027年年均值回落到80美元/桶。看空原油、看多成品油——這一組合本身就是最清晰的信號:戰爭溢價可以從原油中被談判稀釋,但無法從損壞的煉油廠中被談判修復。