第一財經 2026-10-27 12:20:11 听新聞
作者:劉曉潔 責編:李娜
截至9月底,Meta賬戶上還有約820億美元現金及有價證券,但在算力費用壓力下,公司仍準備向資本市場籌措一大筆資金。
當地時間10月26日,Meta公佈了一項總額約950億美元的融資計劃,為AI的基礎設施和“個人超級智能”擴張提供資金。
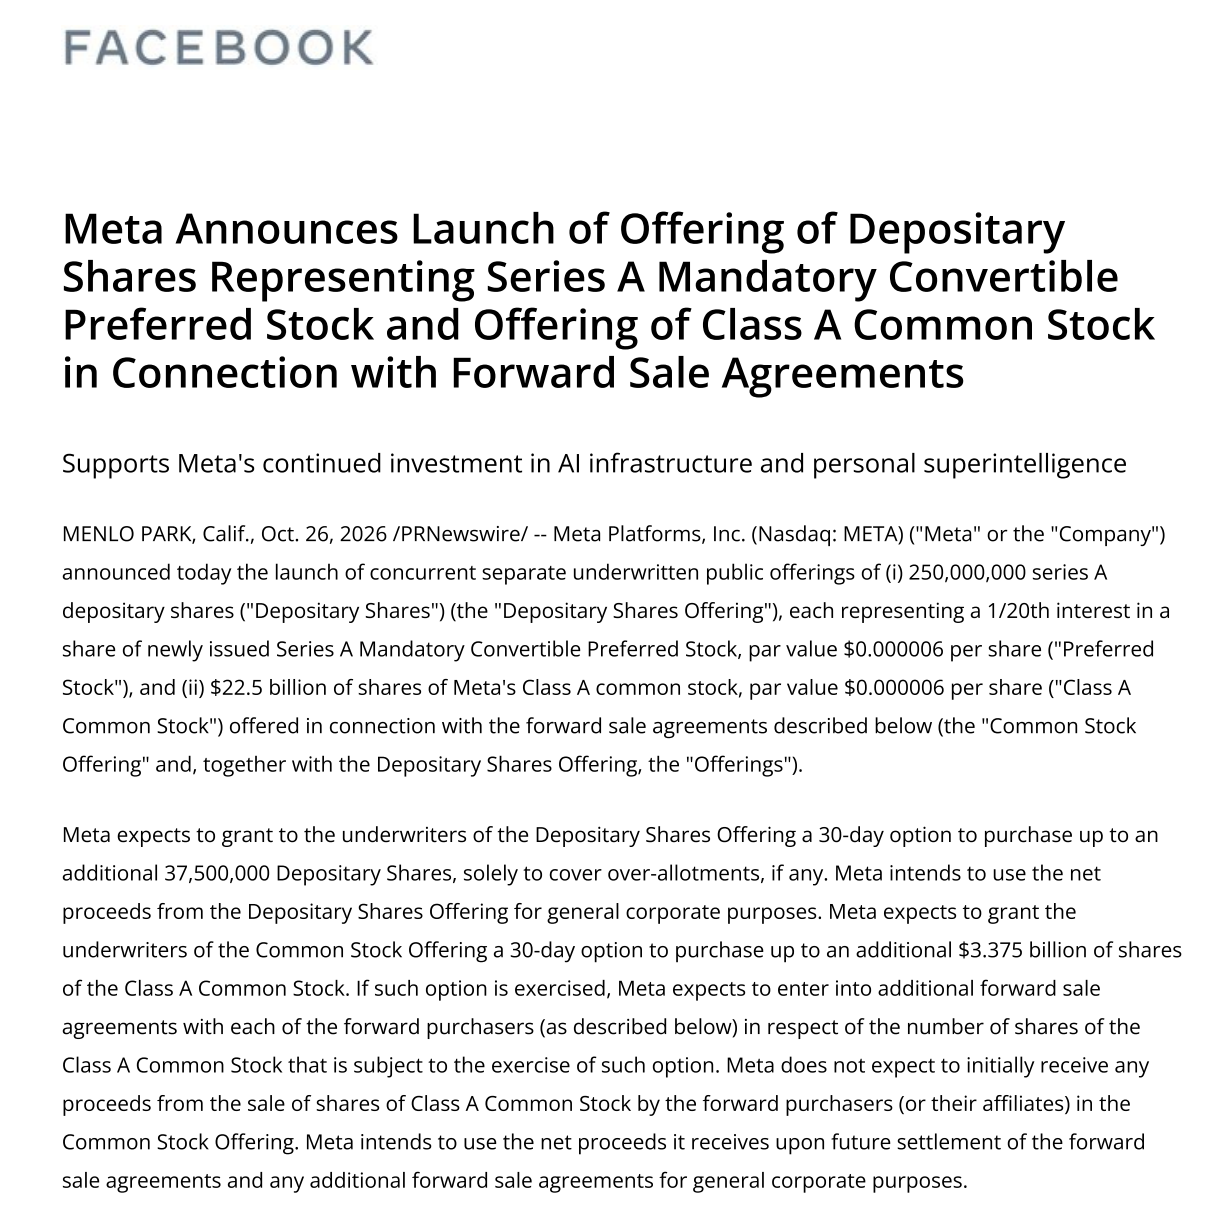
Meta在公告中提到,這一融資計劃分為兩項,其中一項是約350億美元的同步承銷公開發行,其中包括約225億美元的A類普通股和約125億美元的代表優先股的存托憑證;另外公司將啟動一項規模約600億美元的按市價發行(ATM)計劃。
所謂按市價發行,是指公司根據市場條件分批出售股票,其實際發行時間、規模和條款尚未確定,公司預計不早於2027年第一季度。
根據 Meta 之前預計的2026年資本支出1350億至1450億美元計算,950億美元超過了其資本支出預測的三分之二。
公司表示,輝達(Huida)、AMD和博通公司(Broadcom)作為基石投資者,已表示有意購買最多50億美元的A類普通股,但这些意向不構成具有約束力的認購承諾。AI基礎設施競賽仍在进行中,資本與算力的結合正變得越來越緊密。
對於融資原因,Meta 提到,正在投資擴建基礎設施和計算能力,以支持AI帶來的機會,佈局個人超級智能。
為了讓融資更具說服力,Meta 列舉了公司目前在 AI 領域的進展,其中最為突出的是個人 AI 智能體 Muse。
據 Meta 揭露,Muse 上線後的幾周內,在美國和加拿大就吸引了超過1000萬用戶。購物是其主要應用場景,超過25%的週活用戶參與了購物活動。Meta CEO 馬克·扎克伯格在之前的財報電話會上表示,用戶平均購買金額超過200美元,其中包含旅行消費。
但算力供給制約了這一 AI 產品的推廣。扎克伯格表示,公司正在建設未來幾年可服務超過10億人的計算能力,但 Muse 的計算密集度較高,效率與容量是進一步擴大覆蓋範圍的重要限制因素。
但問題是,用戶越多,帳單也可能越大。在建設算力的同時,Meta也提出,未來一年將Muse的計算成本效率提升十倍以上,通過更充分地利用非高峯時段的算力、更高效的模型和推理優化等方式降低單位服務成本。
目前,Meta在美國23個州擁有數據中心,正在建設四個容量均超過1吉瓦的超級集羣,並有望在2026年實現基礎設施總容量的同比增長接近一倍。
對於 Meta 而言,產品擴張、收入增長和成本優化必須同時推進。扎克伯格表示,Muse 將比公司以往的產品更早地實現現金化,原因既包括運營成本,也包括用戶已顯現出的商業需求。管理層預計,通過拓展 API、Muse Code 和企業智能體業務,新的 AI 業務有望從 2027 年開始貢獻增量收入。
從財務數據來看,Meta仍處於增長區間,10月21日公布的第三季度報告超出了市場預期:2026年第三季度營收為646億美元,同比增長26%;預計第四季度營收在730億至760億美元之間。
但另一方面,自由現金流轉負值成為市場關注的焦點。第三季,Meta的資本支出包含融資租賃本金償付達到349.1億美元,超過327.9億美元的經營活動現金流,自由現金流為負21.2億美元。
Meta 并非唯一一家出現季度負自由現金流,且需要為 AI 的擴張籌集巨額資金的公司。
今年6月,谷歌母公司宣布了史上最大規模的融資:計劃籌集850億美元,用於投入AI基礎設施建設。在2026年二季度財報中,谷歌歷史上首次出現自由現金流負59億美元。
兩家公司的共同點在於,既有的業務仍能創造大量現金,但他們希望打造的AI基礎設施規模更大、投入更集中,而新增業務的收入則需要時間來累積。
就在近日,AI 獅子企 Anthropic 也在為 IPO 做準備。招股文件披露,Anthropic2026 年上半年營收為162.9億美元,但淨虧損高達807.5億美元。Anthropic 預計未來十年在雲服務、計算能力及基礎設施方面至少將承諾支出5180億美元。
科技巨頭接連走向資本市場,更加依賴外部融資,反映整個AI產業的資金需求仍在擴大。高盛預計,從2026年到2031年,與AI相關的資本開支總額可能達到7.6萬億美元,包含算力、數據中心及電力基礎設施等。
成功融資的 AI 巨頭或許能大舉擴張基礎設施,但能否在未來轉化為收入和利潤,並覆蓋算力成本,對投資者來說仍是不確定的數字。當地時間10月26日收盤時,Meta 美股下跌1.88%,報630.56美元/股,目前總市值為1.61萬億美元。