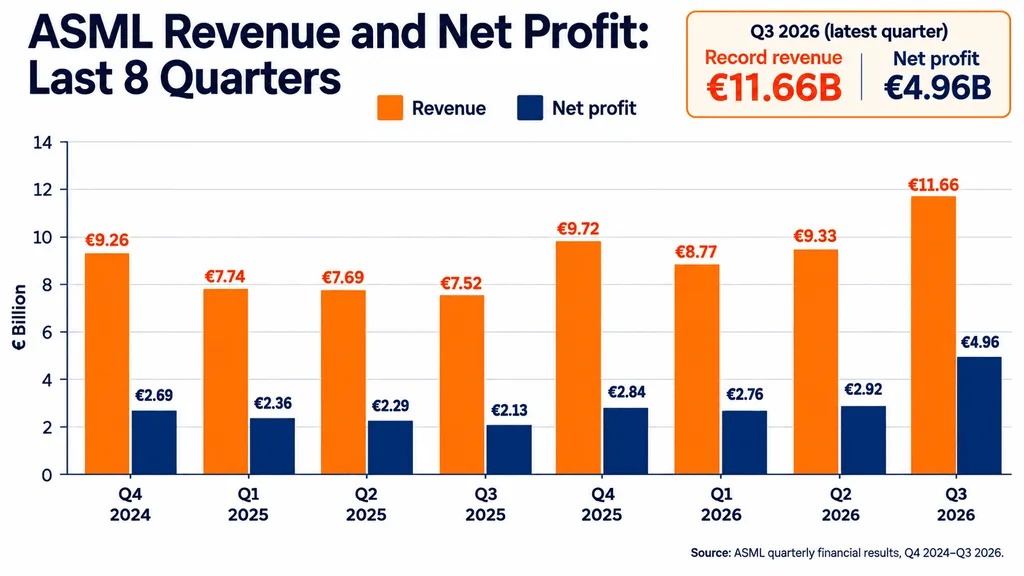
ASML 股價在10月14日早盤承受壓力,儘管這家荷蘭半導體設備巨頭公佈季度利潤接近50億歐元、上調全年銷售指引,並警告先進芯片製造設備的需求到2028年可能超過其產能。
根據 ASML 的季度業績,營收同比增長約55%,達到116.6億歐元,毛利率達到57.5%。不過,這份業績也凸顯了高估值 AI 股票的一個老問題:極強的盈利能力並不總能讓投資者滿意。
為何 ASML 的股價在強勁的業績下仍下跌
儘管季度利潤大幅超過預期,但116.6億歐元的營收仍略低於分析師預期的約118.5億歐元。這個不大幅度的差距之所以重要,是因為ASML的股價自2026年初以來已上漲約60%至70%。
股價此前的強勢表現已將估值推至較高水平,使投資者對業績意外、產能限制以及增長預期變化更加敏感。
另一個拖累因素是更廣泛的半導體板塊拋售。PHLX半導體指數在10月已下跌約5%,輝達(Hynix)、AMD和美光(Micron)等公司也因AI投資的可持續性及競爭加劇而承受壓力。
這造成了一種不同尋常的局勢:ASML的基本業務仍在快速擴張,但投資者對於為這類增長願意支付的價格變得更加謹慎。
ASML認為AI芯片設備的需求將持續到2030年
公司的展望與市場的擔憂形成鮮明對比。
ASML 上調了2026年的營收預期下限,目前預計全年銷售額在440億歐元至450億歐元之間。第四季度營收預計為142億歐元至152億歐元。
首席執行官 Christophe Fouquet 還透露,一些客戶已經開始表達對2029年和2030年設備訂單的興趣,這反映出市場預期 AI 基礎設施投資將持續較長時間。
更重要的是,ASML現在認為,其計劃中的2027年和2028年的產能將不足以滿足預期的客戶需求。
公司此前曾提出計畫,將某些先進光刻系統的2027年產能擴大30%,並正在研究2028年的進一步增產方案。
這類設備對包括臺積電、三星和英特爾在內的半導體製造商至關重要,這些公司生產或開發用於AI計算基礎設施的先進芯片。
這也使得 ASML 成為輝達 AI 擊展的重要間接受益者,儘管輝達通常依賴製造合作夥伴,而非直接購買 ASML 設備。
隨著 AI 的投資加速,ASML 的股價能否反彈?
ASML的業績表明,半導體設備的需求依然強勁,但這隻股票未來的表現將不僅取決於季度利潤的增長。
投資者需要評估產能擴張是否能夠支撐預期的訂單、客戶是否會維持投資計劃,以及目前的估值是否已經考慮到了未來幾年的異常增長。
更廣泛的金融環境也帶來了另一重挑戰。更高的借貸成本和重新抬頭的通貨膨脹擔憂,使得投資者對昂貴科技公司的態度更加挑剔,即便這些公司的盈利仍在改善。
正如國債收益率與科技股估值之間的關係所解釋的那样,利率上升可能會在企業基本面尚未明顯惡化時就對成長股形成壓力。
對於 ASML 而言,核心問題在於:到 2030 年加速增長的設備需求,是否能夠轉化為足以支撐其 2026 年大幅上漲的盈利增長。
__BJW_BOLOKA_00001__
Ethan Mercer 是一名財經記者,專門報導加密貨幣、股票和全球經濟。他學習過經濟學和金融學,後來轉向市場報導,特別關注比特幣、股票、貨幣政策和投資者情緒。他的寫作重點在於解釋每日市場波動及其背後的更廣泛趨勢。