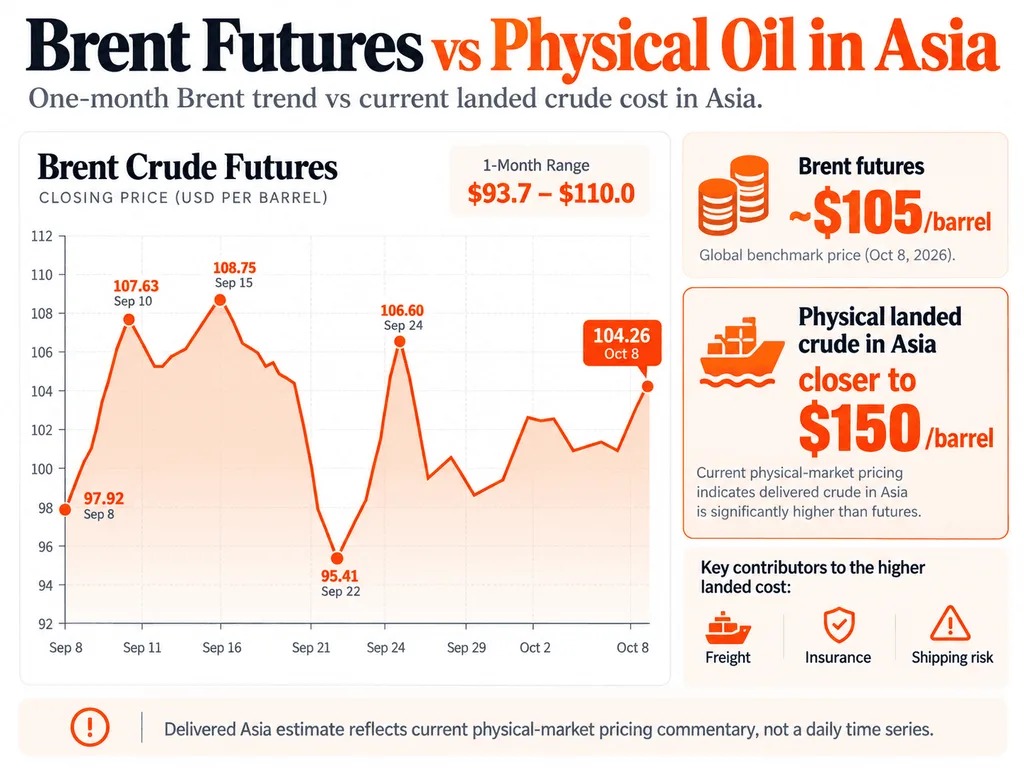
雪佛龍首席執行官表示,運抵亞洲市場的實物原油現在更接近每桶150美元,而非100美元,這凸顯出全球期貨基準與通過受幹擾的供應鏈運輸原油的真正成本之間的差距正在擴大。
Wirth是在倫敦舉行的Energy Intelligence Forum上發表上述言論的。他警告稱,隨著中東衝突進入第八個月,全球石油和燃料的緩沖能力正在變得越來越弱。
為何實物原油可能比布倫特原油貴許多
布倫特期貨代表的是基準價格,並不會計入將某一桶原油送達煉油廠所需的每一項費用。
隨著霍爾木茲海峽附近油輪遇襲、風險上升,這些費用已大幅增加。通過霍爾木茲海峽的原油流量已下降約27%,至每天1010萬桶,不過經由阿曼灣和紅海的替代路線幫助整體中東出口維持在接近戰前的水平。
這也解釋了為何布倫特原油能維持在約105美元的水平,而交付到目的地的原油成本卻要高得多。
石油市場的緩衝作用正在減弱
由於庫存也異常偏低,這一價差正變得越來越重要。
業界高層估計,全球商業原油庫存已降至60億桶以下,其中只有約10%在發生中斷時能迅速動用。在中東和烏克蘭危機期間,已有超過10億桶原油從緊急儲備中釋放。
這使得市場對相對較小的擾動更加敏感。
Coinpaper有關石油庫存的解釋文章指出,即便在出現全球性明顯短缺之前,庫存耗盡也會放大價格波動。
各國政府已經開始應對。七國集團最近批准釋放1億桶緊急儲備,旨在緩解原油和柴油市場的壓力。
__BJW_BOLOKA_00001__
Maya Bennett 是一名財經記者,報道領域包括加密貨幣、股票以及更廣泛的市場趨勢。她的工作重點是比特幣、主要數字資產、股票市場、貨幣政策以及推動投資者情緒的經濟發展。她擅長將快速變化的市場新聞轉化為清晰、簡潔的報導。