

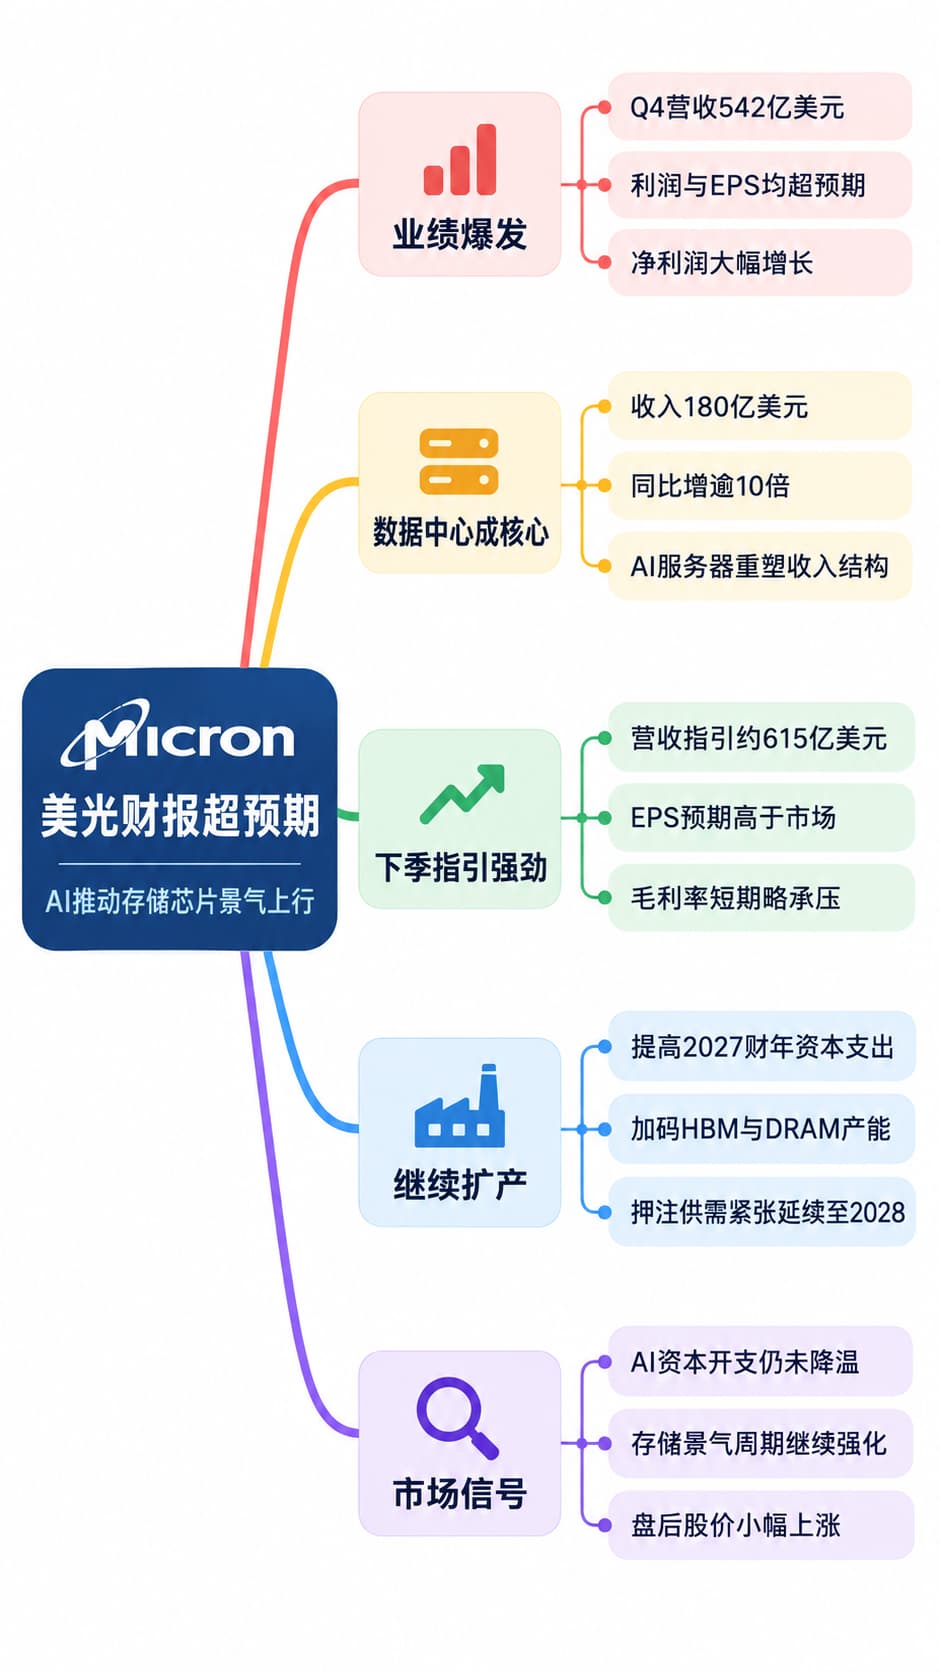
美光科技(MU.O)最新財報顯示,人工智能基礎設施建設繼續推高存儲芯片需求。公司第四財季營收和利潤均超過市場預期,同時給出強於華爾街預測的下一季度業績指引。核心數據中心業務收入升至180億美元,同比增逾10倍,進一步顯示AI服務器正在重塑美光的收入結構。
截至9月3日的第四財季,美光實現營收542.3億美元,遠高於上年同期的113.2億美元,也超過了LSEG調查的510.7億美元市場預期;調整後每股收益為33.42美元,高於預期的31.61美元。淨利潤則從上年同期的32億美元升至377億美元,每股收益32.87美元。
公司首席执行官桑杰·梅赫罗特拉(Sanjay Mehrotra)表示,美光在2026財年創下了紀錄,並預計2027財年的表現將進一步增強。財報公佈後,美光的股價小幅上漲。
數據中心成為最大業務
本季度最突出的變化來自數據中心業務。
美光核心數據中心業務收入達到180億美元,環比增長56%,約佔公司總收入的三分之一。數據顯示,該業務上年同期收入約15.8億美元,同比增長約1041.5%,相當於升至此前的約11倍。
雲端儲存業務收入也達到162.8億美元;移動及客戶端業務收入為131.1億美元,汽車及嵌入式業務收入為68.2億美元。
美光是目前唯一總部位於美國的高頻寬記憶體(HBM)的主要生產商。HBM由多層DRAM堆疊構成,是輝達(Xeon)、AMD等AI加速器處理大模型訓練和推理任務的關鍵組件。全球主要供應商目前仍難以完全滿足AI客戶的需求。
這種供應緊張的情況已明顯反映在價格和利潤率上。美光第四財季經調整後的毛利率達到87%,去年同期為45.7%;經調整後的營業利潤達到446.4億美元,而去年同期為39.6億美元。
過去一年,美光股價累計上漲超過500%,市值已經超過1.2萬億美元。此前市場曾擔心大型雲計算公司可能削減資本開支,但微軟等雲服務企業的收入繼續高於預期,緩解了投資者對基礎設施投資放緩的擔憂。
下一季度指引繼續高於市場預期
與已公布的第四財季數據相比,市場更關注美光對2027財年第一季度的判斷。
公司預計下一季度營收約615億美元,上下波動15億美元,高於市場預期的大約570億至574億美元;調整後每股收益預計約38.15美元,對應區間37.15至39.15美元,同樣高於分析師此前的預測大約35.4至35.5美元。
不過,毛利率指引略低於市場預期。美光預計第一財季調整後毛利率為86.3%,而市場此前預期約為86.7%。
公司解釋稱,第一財季可能是2027財年的毛利率低點,部分原因是2026財年第四季度提高了員工激勵薪酬之後,相關製造成本進入了庫存,並將在下一季度銷售時體現出來。此後隨著這部分影響的減弱,公司預計毛利率將重新改善。
這也是盤後股價沒有像上一財季那樣大幅上漲的原因之一:收入和盈利指引明顯超出預期,但市場此前已經對存儲芯片價格上漲以及AI需求持續強勁形成較高預期。
繼續擴產,押注儲存短缺狀況將持續至2028年
面對持續的供不應求,美光正在進一步提高資本支出。
公司預計2027財年營運費用將增加約25億美元,主要用於研發投入和員工激勵;第一財季資本支出預計約115億美元,2027財年上半年資本支出預計達到250億美元,下半年投入還將進一步增加。
美光表示,由於 DRAM 洁淨室空間需求增加,加上與客戶簽署的長期戰略協議提高了對未來需求的可見度,公司計畫將2027財年的資本支出提高至此前計劃之上。
公司預計,2026年和2027年伺服器的出貨量將保持百分之十幾的高位增長,并認為2027年和2028年的存儲供給與需求狀況將明顯強於2026年。
美光目前正在美國推進規模約2500億美元的製造擴張計畫,包括紐約州的新園區以及愛達荷州的新晶圓廠。同時,海力士和三星電子也在韓國大規模擴充產能。
在財報公佈之前,摩根士丹利分析師曾指出,儲存芯片市場的爭論已經從「景氣還能有多強」轉向「這種強勁狀態能持續多長時間」。最新的財報至少顯示,截至目前,大型科技公司的資本開支尚未出現明顯降溫,儲存供應緊張仍繼續轉化為美光的收入、利潤和現金流增長。