

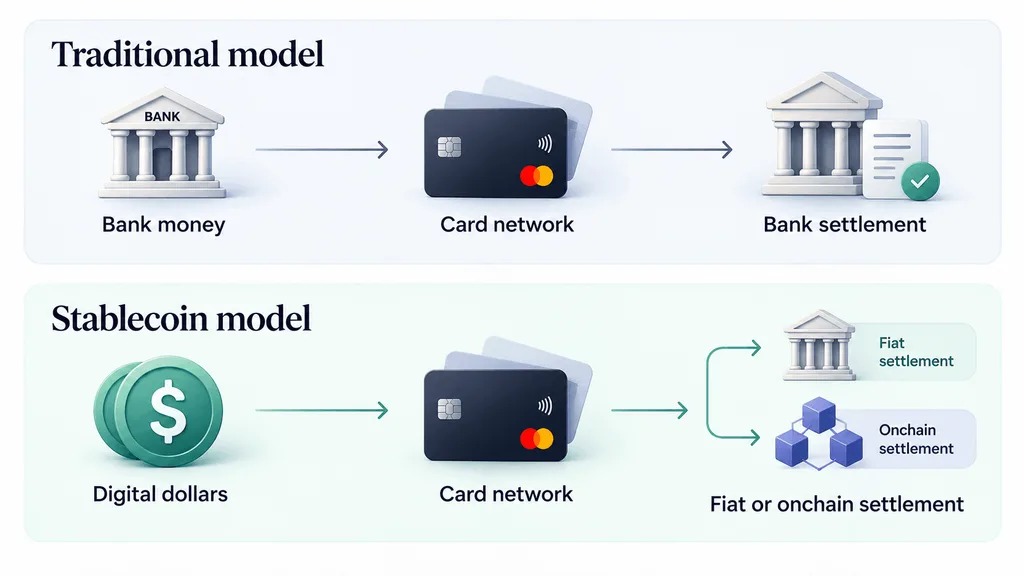
外媒認為,穩定幣支付卡目前並非在取代傳統的卡組織,而是在現有的銀行卡體系下增加一層新的資金與結算能力。鏈上資產負責轉移價值,Visa和Mastercard仍負責將這筆錢接入全球商戶網絡。
商戶端仍走原有通道
用戶刷穩定幣卡時,商戶看到的流程與普通銀行卡交易相近。發卡機構會先核驗錢包餘額,再預留或兌換相應的穩定幣,隨後通過 Visa 或 Mastercard 網絡將交易發送給收單行和商戶。
這意味著,多數商家無需配置加密錢包,也不必直接接入區塊鏈。餐廳、零售商和線上平台仍可沿用現有的收單系統,後臺只需將穩定幣作為資金來源或結算工具即可。
穩定幣解決的是結算效率問題。
文章指出,USDC等穩定幣可以實現全天候轉賬,也更加適合跨境流動。但零售支付並不僅是將錢從一端轉到另一端,還包括交易路徑規劃、商戶識別、匯率轉換、退款、欺詐監控和拒付處理等環節。
這些功能長期由卡網絡承擔。若要完全繞開 Visa 和 Mastercard,全球商戶需要更換整套支付基礎設施,短期內難度很高。因此,穩定幣卡更現實的途徑,在不改變商戶受理方式的前提下改造後臺結算。
兩大卡組織也在接入鏈上結算
Visa 表示,2025年與穩定幣掛鉤的卡片交易額約為52億美元,同比增長319%;加密卡月度消費規模約為6億美元。文章還提到,Rain 已使用USDC 支持Visa 卡項目的7天結算。
在 Mastercard 方面,已擴大穩定幣結算範圍,覆蓋 USDC、PYUSD 和 RLUSD,並推進週末結算和日內結算。Visa 也在為金融機構提供 USDC 結算能力,其中包含通過 Solana 進行的相關安排。
競爭焦點轉向支付收益
文章認為,後續的競爭不僅是誰來處理支付,還包括誰能獲得支付鏈條中的主要收益。穩定幣發行方可以從儲備資產中獲得收入,而銀行則可能面臨存款和部分支付收入被分流的壓力。
相比之下,Visa和Mastercard的优势在於,它們不依賴消費者必須持有銀行存款。只要交易繼續通過它們的網路,兩家公司仍能保住在商戶受理和支付編排中的核心位置。