

Merlin, Inc.(纳斯达克代码:MRLN)在11月12日公布2026年第三季度业绩后,股价盘后飙升54%,至1.49美元。表面上看,这份财报相当亮眼,但故事远不止股价突然大涨这么简单。
这家自主航空公司报告GAAP净利润为7380万美元,较去年同期的2670万美元亏损大幅扭转。不过,这笔利润背后有一个相当重要的注脚:其中包括一项与认股权证负债公允价值变动相关的1.036亿美元非现金收益。剔除这项会计收益后,公司的经营情况就没有那么惊艳了。
业绩显示经营层面仍承压
Merlin第三季度营收为346万美元,高于去年同期的192万美元。虽然这一增幅具有意义,但公司在经营层面距离盈利仍然很远。
其调整后EBITDA亏损为2410万美元,较2025年第三季度的1360万美元亏损扩大。不过,与2026年第二季度的2780万美元亏损相比,亏损有所收窄。
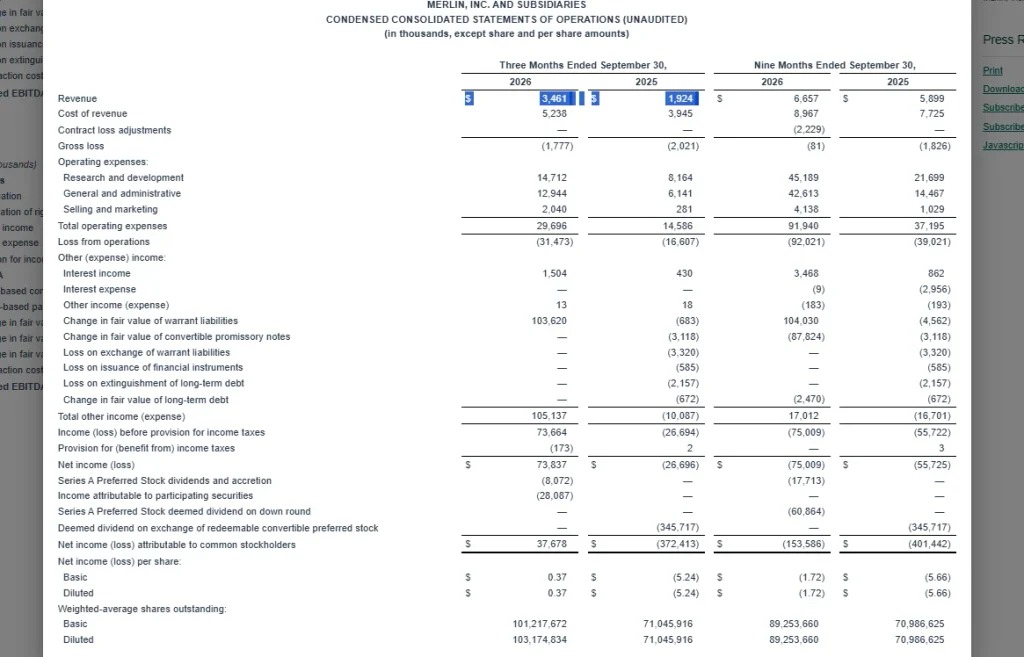
运营费用也明显上升。研发费用达到1470万美元,管理及行政费用合计1290万美元。公司录得约3150万美元的营业亏损。
显然,这笔会计利润不能被误认为是经营层面的真正好转。
国防合同给了Merlin实质性支撑
看多理由主要来自合同进展。Merlin获得了美国特种作战司令部(USSOCOM)一份价值890万美元的任务订单,用于推进其C-130J自主飞行项目的下一阶段工作。该项目将把飞机自主化计划推进到集成阶段。
此外,美国非洲司令部(AFR代币发行M)选择Merlin签订一份价值50万美元的合同,用于支持一项基于Cessna 208B Grand Caravan的自主伤员后送演示。
根据X上的一则乐观帖子,C-130J的集成过程可能需要大约六个月,随后还将进行地面和飞行测试。这些进展带来了切实的合同机会,但成功执行仍然至关重要。
Merlin股价能否延续涨势
截至9月底,Merlin持有现金、现金等价物和短期投资共1.616亿美元,而6月底为1.839亿美元。公司没有债务。
管理层目前计划将2027年的运营费用显著压低于2026年水平,并把支出集中在已获资金支持、收入前景更清晰的项目上。公司表示,其目标是在不再融资的情况下支撑运营至2029年。
与此同时,X上的看多情绪也在升温。一位交易者在股价大涨后给出了2.80美元的目标价,理由包括日线阻力位突破、成交量以及重新站上均线。不过,这只是个人交易判断,并非公司指引。
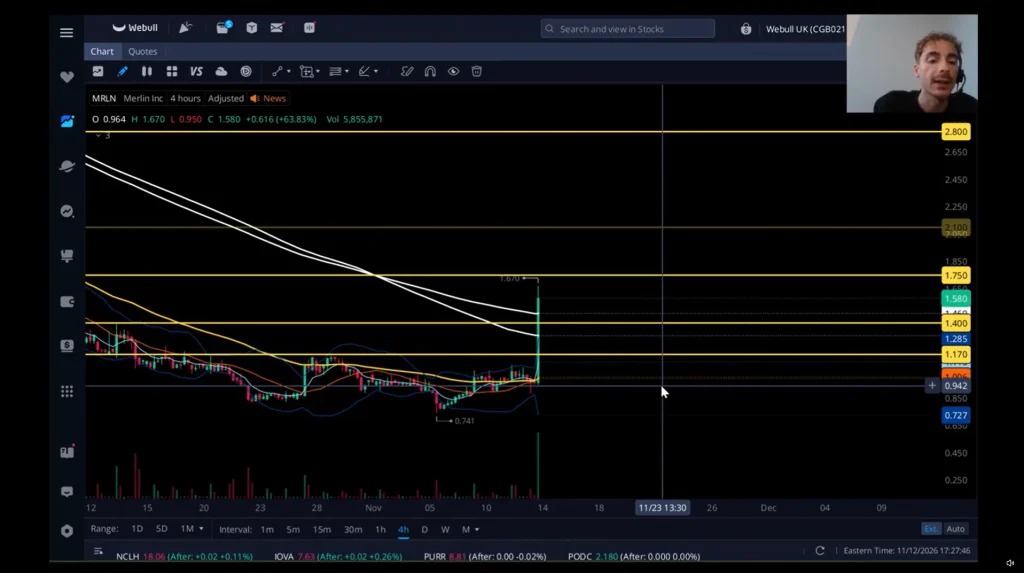
对Merlin股价而言,真正的考验不在于交易者能否推动下一轮上涨,而在于国防合同能否转化为收入,以及运营亏损和现金消耗能否得到控制。