要点
- AMD和博通在英伟达面临领导层不确定性之际上涨
- AMD数据中心收入在AI扩张推动下几乎翻倍
- 英伟达的CUDA生态仍是主要竞争壁垒
在英伟达首席执行官黄仁勋意外辞职后,投资者重新评估人工智能芯片市场,AMD和博通股价于11月12日上涨,市场也开始质疑竞争对手是否能够从这家行业主导供应商手中夺取市场份额。
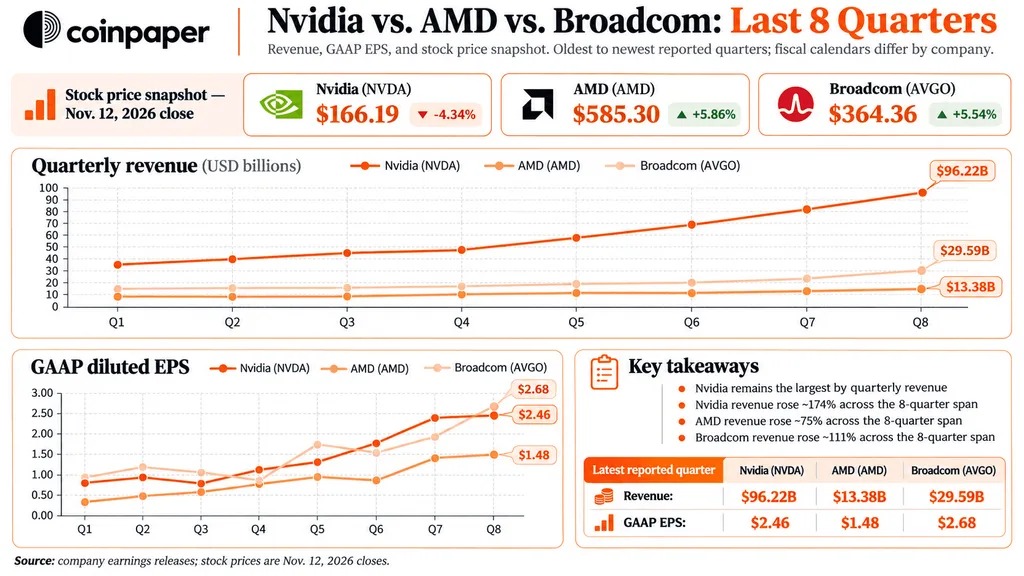
AMD上涨约5.4%,博通上涨5.5%。英伟达下跌4.34%,报166.19美元;在董事会确认资深首席财务官Colette Kress将出任临时首席执行官后,该股较盘中更深的跌幅有所回升。
这一分化走势延续了此前AMD股价的上涨,但问题在于,投资者是在押注客户真的会转向,还是仅仅在对英伟达的领导层变化作出反应。
AMD的AI业务在英伟达面临领导层危机之际几乎翻倍
与此前挑战英伟达的尝试相比,AMD此次在领导层动荡中进入市场时,财务动能更强。
根据其11月3日发布的财报,第三季度营收增长45%,至133.8亿美元;数据中心营收飙升97%,至85.5亿美元。
增长来自EPYC服务器处理器和Instinct MI450 GPU,这增强了AMD在传统服务器计算和AI加速两方面的地位。
AMD还预计第四季度营收约为170亿美元,上下浮动3%,这表明管理层预计还会出现又一轮大幅增长。
该公司最近与Google Cloud达成的合作也显示出另一项竞争优势:即使客户依赖自有加速器,AMD也能提供支持AI基础设施的处理器。
博通通过定制AI芯片挑战英伟达
博通代表的是另一种竞争威胁,因为它专注于为大型云客户提供定制加速器、网络硬件和基础设施。
该公司公布的2026财年第三季度营收为296亿美元,同比增长86%;其中半导体解决方案业务贡献约208亿美元。
其扩张反映出市场对专用芯片的需求不断增长,而不是与英伟达每一款GPU直接竞争。
这一策略对大型AI开发者尤其重要;OpenAI与博通的合作关系,体现了用于训练前沿模型的硬件与用于推理的专用处理器之间日益明显的区别。
AMD和博通真的能挑战英伟达吗?
英伟达的竞争优势不只在芯片本身。
其CUDA生态、网络产品、软件工具以及长期积累的超大规模云服务商关系,形成了竞争对手无法仅靠提供替代处理器就消除的转换成本。
黄仁勋的离开给这些关系带来了不确定性,尤其是在公司完成领导层交接、结束创始人超过30年的领导之后。
不过,目前没有确凿证据表明,英伟达的主要客户因为这次辞职而取消订单。
投资者还必须考虑,昂贵的AI基础设施融资最终是否会限制这三家芯片制造商的需求。
Adrian Cole
Adrian Cole从事金融市场报道已超过6年,重点关注加密货币、股票和宏观经济趋势。他追踪比特币、主要山寨币、美股、利率、大宗商品以及推动市场波动的数据。多年来,他撰写了数百篇市场更新和分析文章,重点关注价格走势、投资者情绪,以及传统金融与数字资产之间的联系。