

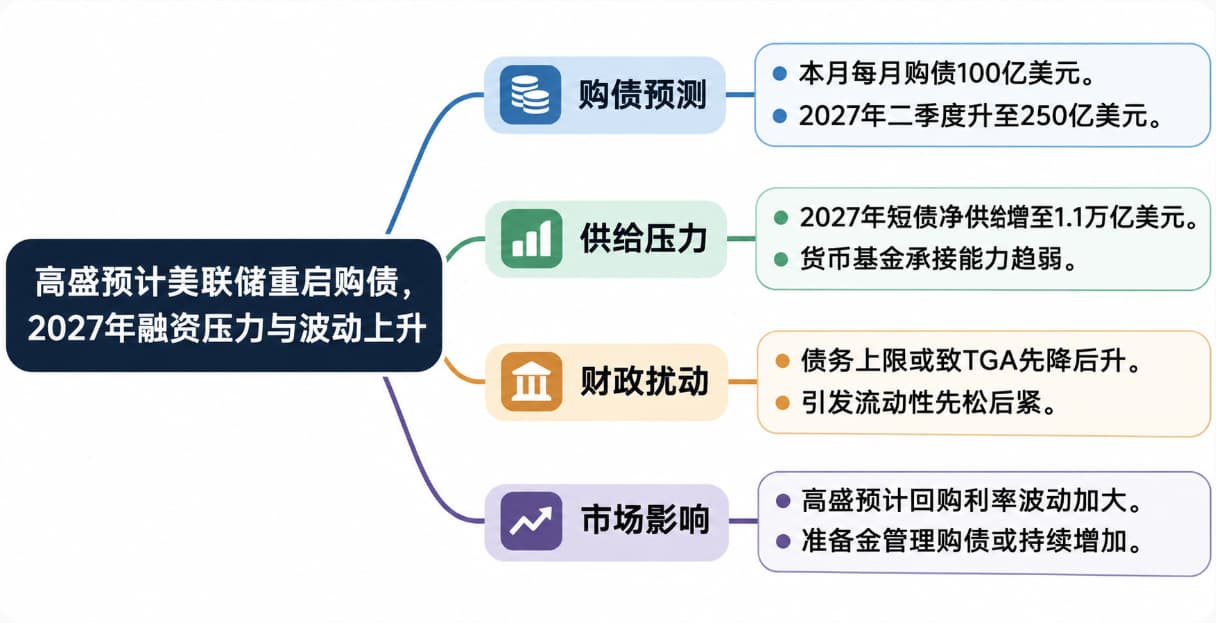
高盛在周一发布的利率报告中预计,美联储将在本月恢复准备金管理性购债,初期规模为每月100亿美元,2027年第二季度起升至约250亿美元。该行同时判断,明年美国融资市场的基本状况将略紧于今年,回购利率波动也可能增加。
这一购债路径尚属机构预测。纽约联储目前公布的操作安排显示,在2026年10月15日至11月13日这一操作期内,计划进行约146亿美元再投资购债,新增准备金管理购债为零。
购债规模随准备金供需调整
根据纽约联储说明,准备金管理购债用于维持充裕准备金,购买对象以短期国债为主,必要时包括剩余期限不超过三年的其他国债。每月金额依据准备金供需预测及货币市场状况决定,没有预设的固定路径。
该操作旨在避免货币市场利率出现大幅波动,本身与货币政策立场完全无关,不代表宽松转向。
高盛预计,每月100亿美元的购买速度至少持续至2027年第一季度。之后提高至约250亿美元,按该行估算,可使准备金维持在银行资产约11%的水平。这一比例是高盛的长期假设,并非美联储公布的目标。
此前暂停购买也有相应的供需依据。美联储系统公开市场账户经理罗伯托·佩尔利(Roberto Perli)在9月的演讲中表示,财政部年底现金余额指引低于原先假设,使纽约联储上调了准备金供应预测;货币市场利率也显示,准备金仍处于充裕区间。
佩尔利当时指出,隔夜市场利率平均略低于准备金余额利率(IORB),因此交易台自8月中旬起将准备金管理购债降为零。交易台会继续观察准备金需求、国债发行与回购市场压力,并可再次调整购买规模。
国债供给增加,货币基金承接趋于敏感
高盛认为,明年的压力首先来自短期国债供需。该行预计,2027年短期国债净供给将增加约2000亿美元至1.1万亿美元。其中,美联储以外的买方需吸收约6000亿美元,高于2026年的4800亿美元。
承接需求的增长可能放慢。报告指出,今年长期债券基金吸引了更多资金,货币市场基金资产增速有所减弱。美联储政策的不确定性也促使货币基金缩短加权平均期限,对利率上升保持谨慎。
按高盛观察,近期较大的短债发行量,与货币基金增长放慢、持仓期限缩短共同作用,已经使融资条件收紧,并推动短债相对隔夜指数掉期的定价走弱。该行预计明年货币基金需求会有所改善,但难以重现2024年至2025年的高速扩张。
高盛还预计,财政部将从2027年8月起增加2年至10年期附息国债的拍卖规模。如果新增债券更多由杠杆投资者承接,其回购融资需求可能推高利率。不过,该行预计明年附息国债净供给仍会下降,这可限制部分压力。
财政现金先释放、后回补,利率可能双向摆动
财政部一般账户(TGA)的变化,是报告提出的另一项波动来源。高盛预计,若债务上限未提前解决,约束可能在2027年第一季度生效,最可能落在2月。财政部届时可能通过消耗账户现金维持支出。
财政现金支出将释放流动性,债务上限解决后补充账户余额则可能收回这部分流动性。高盛测算,TGA余额下降4000亿美元及相应的短债发行变化,可使担保隔夜融资利率(SOFR)较没有这一变化的情景低约4个基点。这是情景估算,不能视为已发生的利率降幅。
高盛判断,当前准备金接近需求曲线变陡的区间边缘,先下降、后重建的财政现金余额,可能分别造成融资宽松与收紧。该行预计,美联储会更倾向于继续适量购债,越过债务上限带来的短暂宽松阶段,而不会将其认定为准备金需求永久下降。
报告认为,市场参与者更愿意使用美联储常备回购工具,以及对充足准备金水平认识的改善,可减轻财政现金回补时的冲击,但难以完全消除波动。