

根据纳斯达克市场数据,这一基准指数在第三季度收涨约2%,距离其52周高点仅低约2%。但其内部状况要弱得多:标普500指数成分股中,83%的股票较各自52周高点回落超过10%,其中42%至少下跌20%。
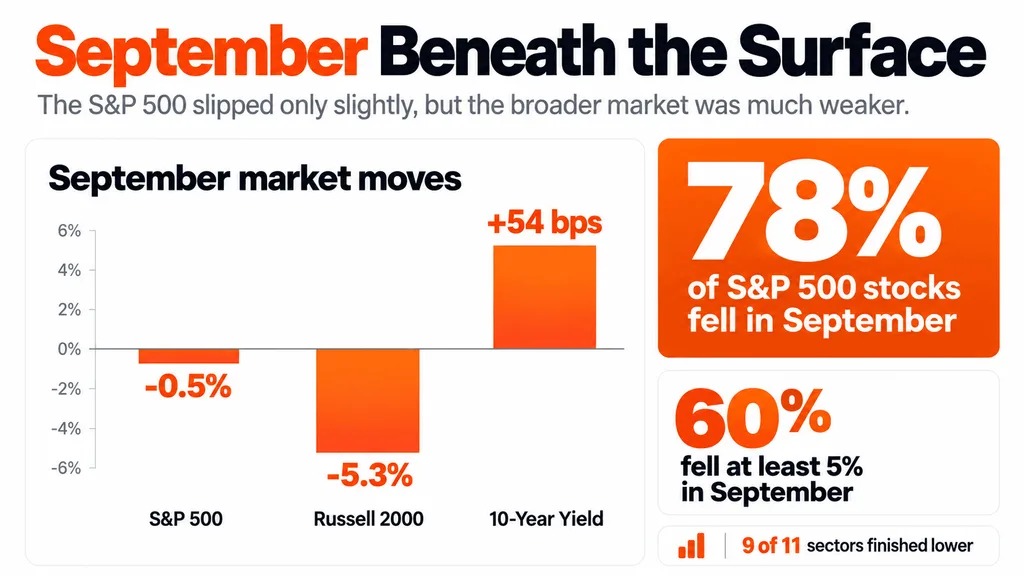
9月更清楚地暴露了这种分化。标普500指数表面上仅下跌约0.5%,但其成分股中约有78%在当月下跌。
超大盘股掩盖了疲弱
原因很简单:标普500指数按市值加权。
因此,大型公司对指数的影响远大于较小的成分股。当英伟达、微软、Alphabet、Meta等超大盘股表现坚挺时,即便数百只股票在下跌,这一基准指数仍能维持在接近纪录高位的水平。
这种差距在等权重标普500指数中表现得很明显。该指数给予每家公司大致相同的影响力。纽约证券交易所称,普通标普500指数在第三季度上涨约2%,而等权重版本下跌约2%,并录得连续七周下跌——这种情况此前仅出现过两次。
收益率上升正在冲击市场其他部分
这种疲弱与债券市场的急剧重新定价同时出现。
10年期美国国债收益率在9月上升54个基点,至5.29%,创四年来最大单月升幅。收益率上升会推高贴现率和借贷成本,从而打击小型公司、利率敏感型板块,以及更依赖外部融资的企业。
11个大型股板块中有9个在9月收跌,罗素2000指数下跌5.3%。科技和通信服务是主要例外,这也解释了为何按市值加权的指数表现明显好于更广泛的市场。
这种集中现象在9月之前就已显现。标普500指数中市值最大的10家公司占该指数的37.8%,其中仅英伟达一家公司就占8.1%。与人工智能相关的巨头影响力不断增强,意味着相对少数几家公司正越来越多地决定整个基准指数的走势。
玛雅·贝内特
玛雅·贝内特是一名财经记者,拥有报道加密货币、股票及更广泛市场趋势的经验。她的报道重点包括比特币、主要数字资产、股票市场、货币政策,以及推动投资者情绪的经济发展。她擅长将快速变化的市场故事转化为清晰、简洁的报道。