

AI 带动芯片板块今年持续走强后,华尔街仍在上调部分公司的预期。外媒比较美光和 AMD 两只热门 AI 芯片股后认为,若只看分析师目标价与当前股价之间的差距,美光的后续上行空间更大。
美光等待季报落地
美光今年股价已大幅上涨,市场焦点转向 9 月 30 日公布的 2026 财年第四财季业绩。文章称,投资者目前不仅关注当季表现,也在等待公司对 2027 财年的指引。
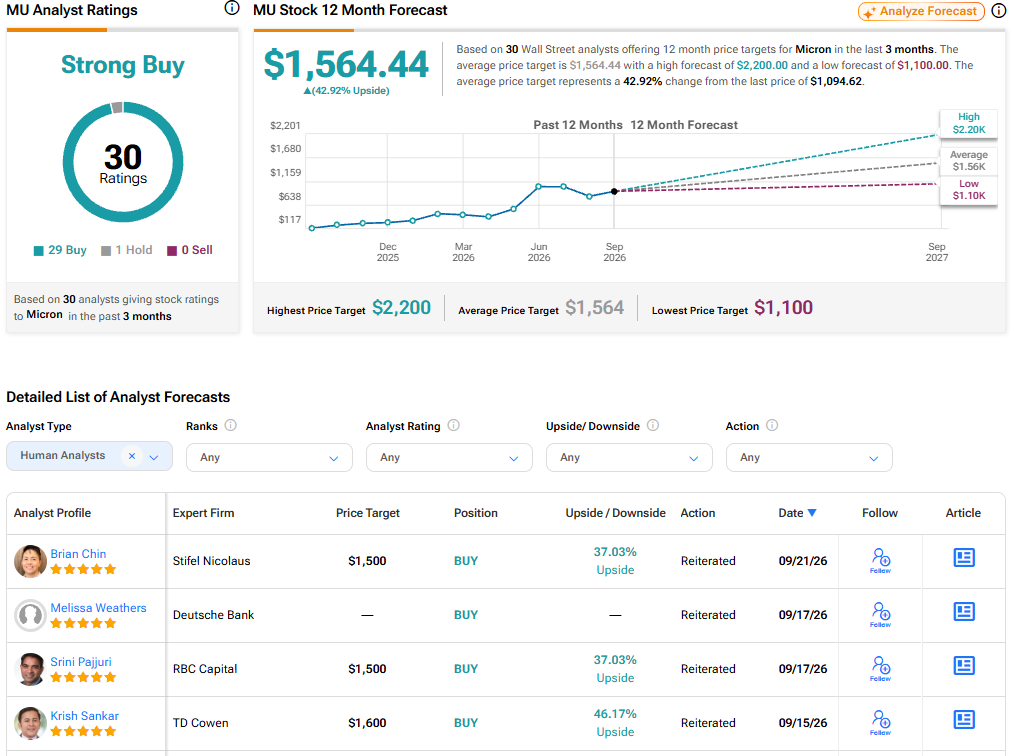
德意志银行分析师 Melissa Weathers 维持对美光的买入评级。她认为,DRAM 和 NAND 在 AI 场景下的需求仍然强劲,行业基本面可能维持更久。按她的测算,DRAM 市场在 2027 年和 2028 年的供需偏紧可能进一步加剧。
她还预计,到 2030 年前,DRAM 需求年均增速约为 21%,高于历史中位水平。尽管晶圆供应增速也在上调,但仍低于需求增速。Stifel 分析师 Brian Chin 同样维持买入评级,并预计美光第四财季业绩仍有望超过市场预期,只是超预期幅度可能小于前几个季度。
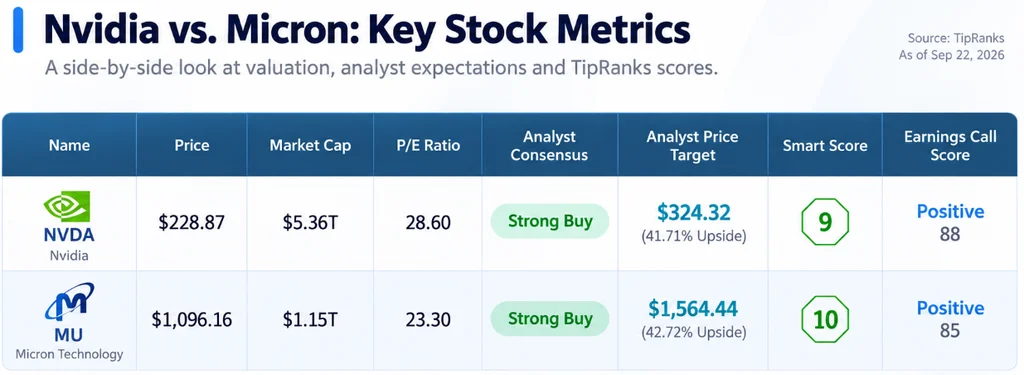
- 华尔街对美光的评级分布为 29 个买入、1 个持有
- 平均目标价为 1564.44 美元
- 对应当前股价的上行空间约为 43%
AMD市值站上新台阶
AMD 方面,文章提到,公司 9 月 21 日市值首次达到 1 万亿美元。市场情绪受到服务器 CPU 和 AI GPU 需求预期支撑,Meta 旗下 Muse AI agent 的早期进展,也被视为利好 AMD 在智能体 AI 相关算力需求中的位置。
AMD 年内股价涨幅已超过 190%。公司 2026 年第二季度营收同比增长 50%,达到 115.4 亿美元,其中数据中心业务收入同比增长 107%。这也是华尔街继续看多该股的重要依据。
机构仍看多但空间有限
Truist 分析师 William Stein 近期重申对 AMD 的买入评级,称管理层对需求动能和执行情况保持信心。尽管公司预计 2026 年第四季度毛利率会短暂承压,但客户对 AI 服务器和服务器 CPU 的需求仍然稳健,供应链也基本能够满足交付承诺。
不过,他小幅下调了 AMD 第四季度毛利率和每股收益预测,但维持 2027 年每股收益预期不变。文章称,华尔街对 AMD 的整体评级同样偏多,但从平均目标价看,进一步上涨空间已明显收窄。
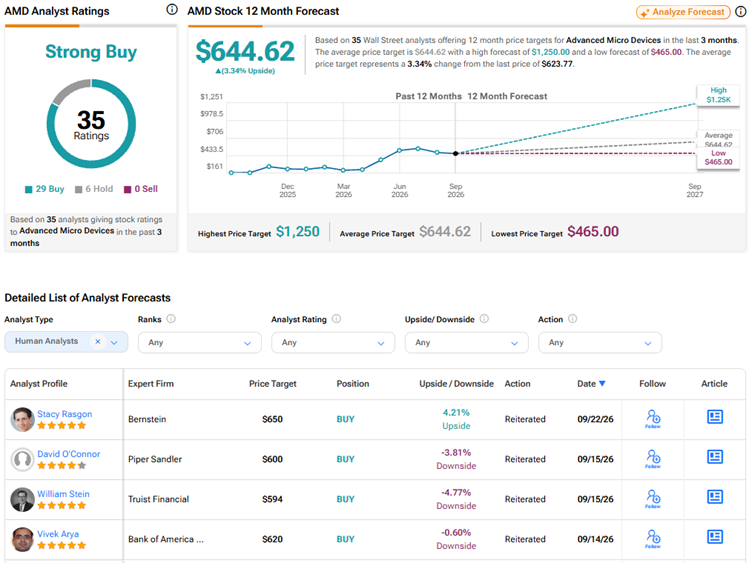
- 华尔街对 AMD 的评级分布为 29 个买入、6 个持有
- 平均目标价为 644.62 美元
- 对应当前股价的上行空间约为 3.3%
综合文章比较,华尔街并未转向看空 AMD,而是在两只 AI 芯片股之间,更倾向于认为美光当前估值与目标价之间的差距更大。接下来,美光即将公布的季报与新财年展望,将成为市场检验这一判断的直接节点。