

迪士尼公布2026財年第四季營收259.5億美元,同比增長16%;調整後每股收益1.77美元,高於華爾街預期。
流媒訂閱收入增長19%,達到61億美元;得益於主題公園客流量增加,體驗業務也受益。
迪士尼(DIS)的股價再次受到關注,此前該公司公佈了一份超出預期的季報,並對2027財年的增長前景持樂觀態度,這讓投資者有理由重新評估這隻股票。在流媒、主題公園和體育業務的共同推動下,營收增长了16%,管理層也傳出了未來盈利將繼續增長的訊息。不過,隨著內容支出預計上升、股價接觸到關鍵技術阻力位,市場面臨更大的考驗。
迪士尼營收增長16%,盈利超出華爾街預期
改善不僅體現在營收端。總分部經營利潤增長43%,約為50億美元;稅前利潤增長71%,達到35億美元。業績顯示迪士尼各項業務的經營表現更強,不過2026財年的第53週也對報告中的增長有所貢獻。因此,投資者將關注公司能否在下一財年延續盈利動能。
流媒、公園和體育業務共同增強迪士尼業務結構
迪士尼的流媒体業務在本季度交出了最強勁的表現之一。訂閱收入增長19%,達到61億美元;流媒体經營利潤從一年前的4.02億美元增至8.24億美元,超過一倍。
體驗業務繼續為公司帶來重要的盈利貢獻。該部門的營收約為101億美元,經營利潤增長20%,達到22.5億美元。全球遊客到訪量增長4%,顯示迪士尼公園的需求仍在持續。
體育業務同樣表現強勁。營收增長16%,達到46億美元;經營利潤增長53%,達到14億美元。這樣的組合對迪士尼的投資邏輯非常重要:流媒體的盈利能力正在改善,公園仍是最重要的利潤來源,而體育業務繼續支撐公司的整體娛樂戰略。
迪士尼2027財年指引:90億美元回購與更高內容成本並存
迪士尼2027財年的展望如今已成為該股投資敘事的核心。管理層預計調整後的每股收益將實現雙位數增長,自由現金流約為110億美元。公司還計劃回購約90億美元的股票,並將年度股息提高33%,至每股2美元。
不過,這一增長戰略也意味著需要更多的投入。迪士尼預計2027財年的現金內容支出將增加9%,達到約260億美元,反映出公司將繼續投資於娛樂節目和體育版權。
管理層還預計總分部經營利潤將增長約8%。投資者還需要評估的一項變化是,迪士尼決定不再單獨披露流媒體經營利潤。公司打算更強調更廣義的娛樂業務板塊,但這一做法會降低外界對流媒體單獨盈利能力的可見度。
關鍵問題在於,更高的資金投入是否能帶來足夠的新增營收和經營利潤,以證明這筆支出的合理性。
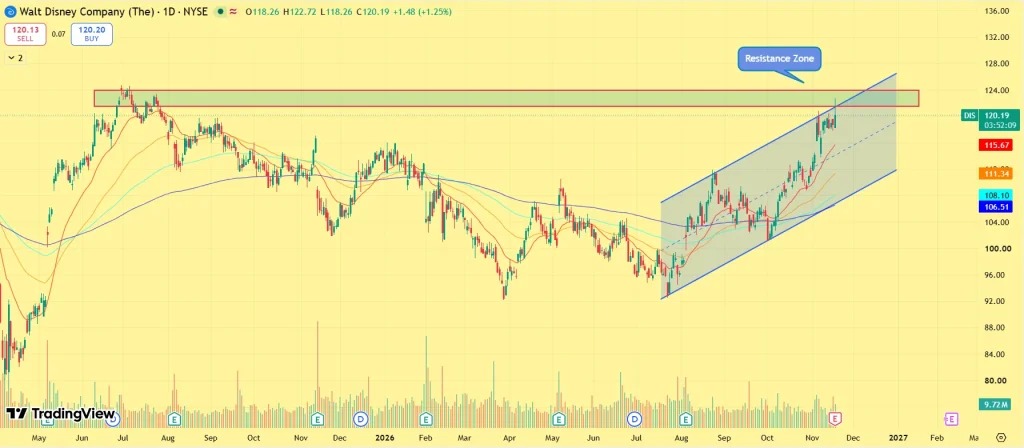
迪士尼股價分析:120美元的阻力位成為下一道考驗
目前的阻力位在116至120美元區間。該區域此前曾吸引賣盤,因此對於当前的反彈來說是一個重要的考驗。若日線收盤能明確站上122美元,可能會強化看漲結構,並顯示買方正在掌控更大的趨勢,也有可能為進一步上探更高的阻力區域開闢空間。
不過,如果再次受阻,DIS 可能會回落至上升通道的下沿。目前的均線在股價下方提供支撐,但要確認更強的突破,仍需價格持續站上阻力位。