當華爾街還在為 AI 的資本支出回報前景爭論不休時,一家由保險、鐵路、能源和傳統消費業務構成的萬億級巨頭,正悄然走向歷史新高。
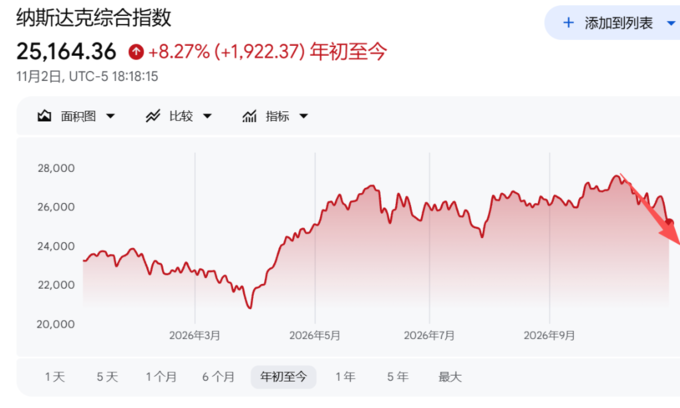
當地時間11月2日,伯克希爾·哈撒韋B類股收報556.11美元,盤中最高觸及557.59美元,雙雙創下歷史新高。与此同时,美股AI的交易卻遭遇逆風:納斯達克指數10月下跌5.3%,市場對科技巨頭巨额AI投資能否兌現回報的擔憂持續升溫。
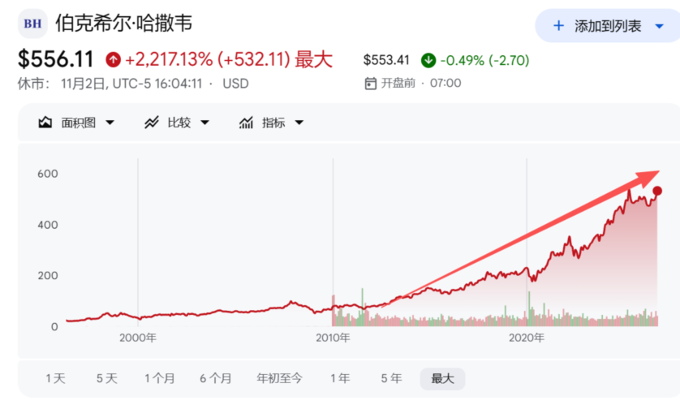
一方面是 AI 科技股承受壓力,另一方面是“長期投資者”伯克希爾哈撒韋強勢。這種市場風格的對比,正成為近期美股市場最值得關注的變化之一。
伯克希爾的上升,既是防禦性資金重新尋找落腳點的結果,也意味著市場正在逐步消化巴菲特卸任帶來的不確定性。對於接替「股神」的格雷格·阿贝尔而言,這輪股價反彈無疑是一個積極信號。
過去一段時間,AI幾乎是美股市場最核心的交易主線。科技巨頭不斷加大對數據中心、芯片和算力基礎設施的投資,推動相關股票持續走高。
但這場盛宴正出現裂痕。
隨著 Alphabet、亞馬遜等科技巨頭的業績表現未能完全滿足市場預期,投資者開始重新審視 AI 投資的成本與回報。龐大的資本支出需要持續融資,而這些投入能否在合理時間內轉化為充足的現金流,正成為市場關注的焦點。
10月,納斯達克指數下跌5.3%,與AI相關的股票遭遇明顯的拋售。市場不再只關注技術前景,也開始追問:如此龐大的投資,究竟何時能夠兌現為利潤?
在這一背景下,伯克希爾的優勢逐漸顯現。
這家市值超過1.1萬億美元的企業,擁有保險、鐵路、能源、工業等多元化業務,年度稅後盈利接近500億美元。截至第二季末,公司現金及現金等價物規模超過3650億美元。
龐大的現金儲備為伯克希爾提供了抵禦市場波動的緩衝,而多元化的業務結構也使其不必完全依賴某一行業的增長。
更重要的是,伯克希尔並非單純的傳統產業集合體。其約3600億美元的股票投資組合中,蘋果、可口可樂等核心持股近期表現良好,也為公司資產價值提供了支撐。
從市場表現來看,資金正在重新評估伯克希爾的防禦價值。過去一個月,伯克希爾的股價上漲約5%,而在AI交易退潮的背景下,投資者對資產安全性和盈利穩定性的關注明顯提升。
伯克希爾股價創紀錄的另層意義在於,管理層交接的不確定性正在逐步消退。
2025年5月,巴菲特在年度股東大會上宣布,將於當年年底卸任CEO。此消息曾引發市場拋售,投資者擔心失去巴菲特的伯克希爾,是否能夠繼續維持長期以來的資本配置能力。
阿贝尔於2025年底正式接任CEO後,伯克希爾的股價一度表現低迷。但隨著時間的推移,市場對這次交接的擔憂逐漸緩和。
阿贝尔並未大幅改變巴菲特建立的經營體系。
他在首封年度股東信中表示,伯克希爾將繼續維持分散式管理結構,各業務負責人擁有廣泛的經營自主權;公司也將繼續保持集中化的股票投資組合,長期核心持股仍將是資本配置的重要組成部分。
阿贝尔於1999年加入伯克希尔,此前的職責是負責伯克希尔哈撒韋的能源業務。如今,他接手的是一個已經運作了數十年的成熟體系,而非需要徹底重建的企業。
伯克希爾的歷史表現,也為市場提供了信心。
1965年至2025年間,伯克希爾只有11個年度出現下跌,累計回報約為6,099,294%,年化回報率達到19.7%。同期標普500指數的累計回報約為46,061%,年化回報率為10.5%。
這份紀錄並非來自於短期押注,而是源於長期持有優質企業、運用保險浮存金進行資本配置,以及持續累積經營資產的複合效應。
不過,股價創新高並不意味着阿贝尔已經完全通過考驗。接任至今的時間仍然有限,市場對伯克希爾的認可,更多可能是對其資產質量和經營結構的重新定價,而非對新任CEO能力的最終判定。
截至2026年第二季度末,伯克希爾的現金及現金等價物超過3650億美元。這筆資金既是公司應對市場下跌的保護墊,也是未來尋找投資機會的重要資源。
但現金儲備同樣意味著壓力。
伯克希尔長期以來從未支付股息,市場能夠接受這一政策,在很大程度上是因為對巴菲特資本配置能力的信任。隨著阿贝尔接任,投資者可能會更加關注:這些現金究竟會被用於收購、股票投資,還是繼續留在資產負債表上?
對於市值已經超過1萬億美元的伯克希爾來說,尋找足以顯著推動整體業績增長的大型投資機會,也變得越來越困難。
阿贝尔已開始調整投資組合。
蘋果仍然是伯克希爾最大的股票持仓。截至6月底,該公司持有22.79億股蘋果股票,價值約660億美元,佔股票投資組合的約22%。這一比例已經較此前接近50%的高峯大幅下降。
伯克希尔曾從2023年年中約9.15億股的持倉規模,削減蘋果股票約75%。巴菲特此前解釋稱,蘋果持倉相對於伯克希爾整體規模而言過於龐大。
不過,伯克希爾自2025年底以來尚未繼續出售蘋果股票。市場將關注該公司下一份13F文件,以判斷其第三季是否會進一步調整持股。
与此同时,伯克希尔也在尋找新的投資機會。2026年第二季度,該公司購入了約170億美元的Alphabet股票,其中約100億美元來自直接從Alphabet購入。
這意味著,阿贝尔並非簡單地複製巴菲特過去的投资組合,而是在延續長期投資架構的同時,試圖尋找新的資本配置機會。
伯克希爾股價創下歷史新高,未必意味著市場已經徹底放棄 AI 交易。
但至少在目前階段,投資者正在重新審視資產的估值邏輯:當鉅額資本支出與未來回報之間的關係變得不再確定時,現金儲備充足、業務多元化、盈利相對穩定的企業,開始重新獲得吸引力。
伯克希尔正是這一邏輯的代表。
它擁有龐大的現金儲備、成熟的經營資產和長期投資組合,也擁有一套經過數十年驗證的資本配置體系。巴菲特的離場曾經是市場最大的擔憂,而如今,股價重新站上歷史高位,說明投資者至少已經開始接受伯克希爾在新時代的延續可能性。
不過,伯克希爾的長期表現仍取決於阿贝尔能否持續創造價值。對於這家萬億級企業而言,如何讓龐大的現金儲備發揮作用,如何尋找足夠大的投資機會,才是未來真正的挑戰。
AI向下,老登向上。市場風格的轉換可能只是階段性的,但伯克希爾正在證明:在科技敘事之外,資本市場依然願意為穩健的資產質量和長期的資本配置能力付費。