美國企業盈利增長依然強勁,但加速時代已經終結。隨著第三季財報季接近尾聲,增長放緩、超出預期幅度收窄、業績指引趨於保守等信號正在同步出現,支撐美股牛市的核心敘事開始出現裂縫。
高盛 David Kostin 一語道破了問題:“第三季財報結果凸顯了股票投資者面臨的根本挑戰:盈利增長依然強勁,但已不再加速。”他指出,此前連續數個季度呈現的盈利加速態勢,正走向終結。
与此同时,高盛直言,三季度财报最终將以“令人失望”被市場铭记——尤其是在超大規模雲計算資本開支明顯未見放緩的背景下,多家科技巨頭的核心業務卻出現了業績缺口。
市場的反應已經說明了問題。好消息幾乎激不起任何波瀾,而壞消息則遭到猛烈的懲罰。標普500指數的前向市盈率已回落到18.4倍,市場顯然開始為明天擔憂,而非慶祝昨日的成績。
加速時代的終結,增長方向難以美化
數據層面來看,增速放緩的軌跡十分明顯。根據 FactSet 的數據,標普500指數中位公司的營收增速從第一季的7.4%降至第二季的7.2%,再降至第三季的7.0%,市場普遍預期第四季的增速將進一步放緩至6.4%。
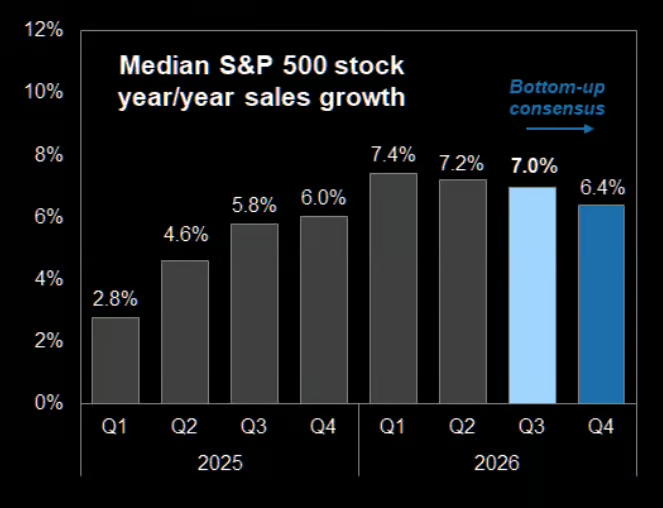
這並非斷崖式的下滑,但這個方向本身已越來越難被市場解讀為樂觀的信號。增長的斜率正在轉變,而非加速——對於依賴盈利動能定價的股市而言,這一轉變的意義不容低估。
超出預期,機器仍在運轉,但產出卻在縮水。
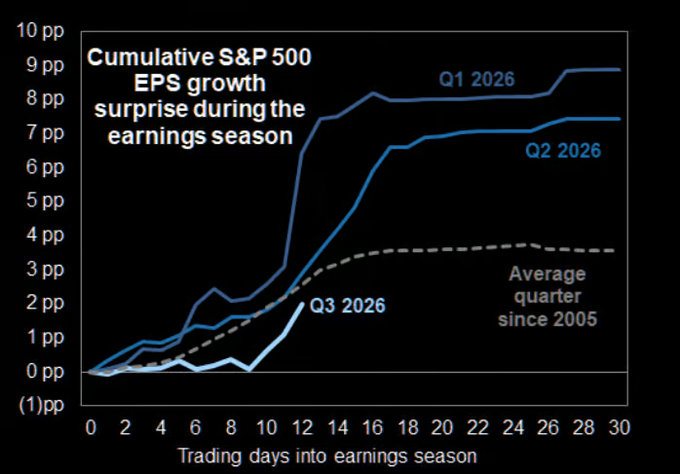
美國企業仍能超越分析師的預期,只是超預期的幅度已大不如前。根據高盛的數據,第三季累計每股收益超預期的幅度明顯低於第一、第二季的高水平。
「超出預期」的機器並未停機,但卻在產生越來越小的驚喜。在過去的幾個季度中,超出預期本身就是推動股價上漲的重要催化劑,而這一引擎的動力正在衰減。
營收指引走弱,利潤端的韌性難以掩蓋隱憂
Jefferies的研究揭示了一個更值得警惕的分化:2026年的營收指引修正已明顯趨於負面,而每股盈利修正目前仍保持強勁。
「我們發現,2026年的營收指引在整體上已大幅轉向不樂觀的方向,」Jefferies 指出。
這意味著企業正通過成本控制等手段來維持利潤表現,而非依賴於營業額的真正擴張。對於多頭來說,利潤暫時得以維持確實讓人感到些許寬慰,但沒有營收動能支撐的盈利韌性,難以成為持續做多的有力理由。
市場獎懲不對稱,大型科技股首當其衝
當前財報季最顯著的市場特徵之一,就是超出預期與未達預期之間的待遇極度不對稱。根據 Jefferies 的數據,業績超出預期的公司股價幾乎得不到獎勵,而業績未達預期的公司則遭到市場的嚴厲懲罰——大型科技股尤其如此。
這一信號本身耐人尋味:當好消息不再能推動股價上漲,壞消息卻引發劇烈下跌,市場的風險偏好已經在悄然收緊。
展望比現實更受關注,超大規模雲計算成爭議焦點
高盛 Tony Pasquariello 指出了本季度的核心矛盾:在資本支出明顯未見放緩的情況下,多個超大規模雲計算平台的核心業務仍出現了不及預期的表現:
「儘管少數雲服務在龐大的基數上仍實現了複合高增長,但第三季度的財報最終將以令人失望的結果被記錄下來。在圍繞資本回報率、資本支出和自由現金流的無休止爭論之外,在我看來,這才是當前最核心的問題:當超大規模雲計算資本支出的意圖明顯沒有放緩之時,幾家大廠商的核心業務卻在某些環節出現了失誤。」
Jefferies 也強調,真正主導市場情緒的,已不再是以往披露的歷史數據,而是日益趨於謹慎的預測性指引。標普500指數的前向市盈率回落到18.4倍,證實了市場定價重心的轉移——投資者開始為不確定的未來重新定價,而非為強勁的昨日支付溢價。