近期的抛售部分是由對中國競爭加劇的擔憂所推動的。在中國,存儲芯片製造商長鑫存储(CXMT)公佈了一項可能提高DRAM密度、並挑戰現有製造商的技術。同時,投資者也擔心人工智能支出熱潮是否已經進行得太快,CoreWeave就是一個典型的例子,其不斷上升的債務和高昂的基礎設施成本引發了人們對這類投資可持續性的擔憂。
「我認為我們可以預期下個月會出現突破,因為回購可能會加速,」Hunting Alphas 表示。
時點尤其重要,因為美光科技在美國的《CHIPS法案》資金協議下對股票回購的限制,將在12月9日之後放寬。最初設定這些限制,是為了確保聯邦補貼用於支持本土芯片製造,而不是用於向投資者派發資金;目前的規則基本上只允許回購用於抵消員工的股票薪酬。儘管仍會保留一些限制,但即將到來的變化可能讓美光將更多自由現金流用於回購股票。該公司董事會已將總回購授權從100億美元上調至351.6億美元,擴大的計劃將於12月9日生效,這也可能為股價提供另一重催化劑。
除了12月可能出現的買盤之外,Hunting Alphas認為,美光長期前景仍有多項理由保持樂觀。預計到2028年,存儲供給將持續緊張,而人工智能應用需要越來越多的DRAM、NAND和高帶寬產品。這種失衡可能在維持有利定價環境的同時,支持為全球最大科技客戶供貨的廠商保持較高的利潤率。
另一項積極進展是,美光正努力爭取多年期供貨協議,其中部分合約期限延長至2030年以後。Hunting Alphas認為,這些安排可能加強客戶關係,並最終將公司的全球DRAM市場份額提升至20%以上的高位區間。
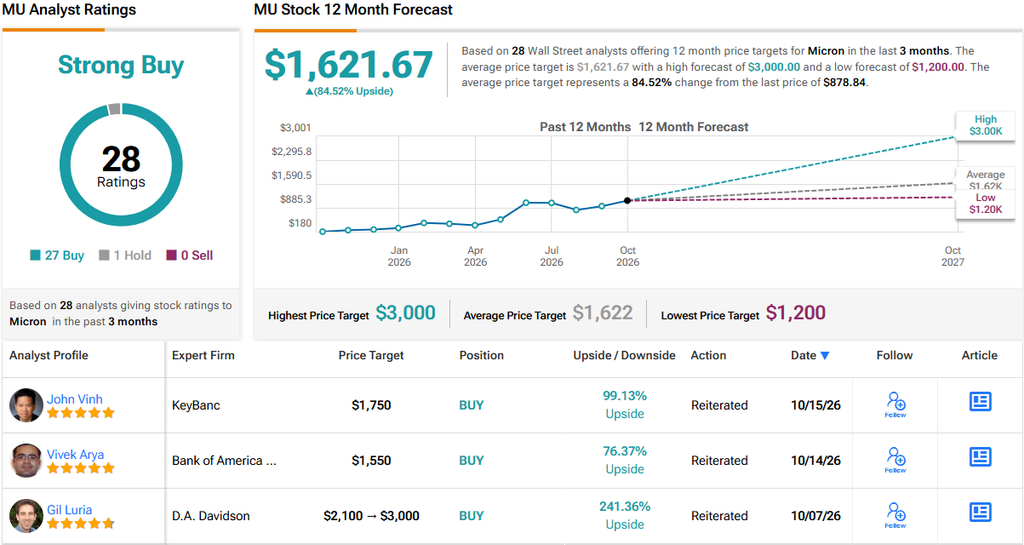
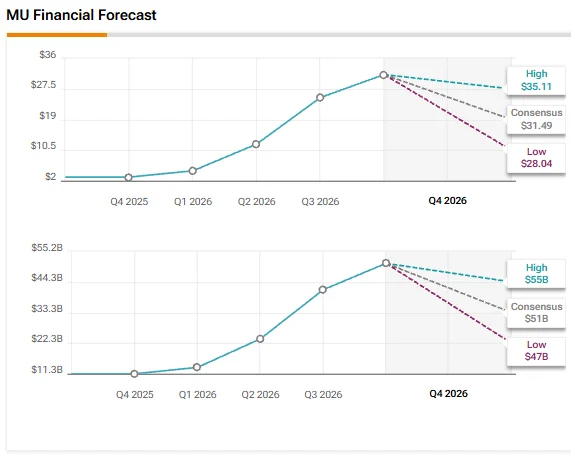
不過,這位投資者也承認,如果半導體週期比預期更早見頂,美光的估值幾乎沒有給失望留下空間。華爾街目前的預測指向2028財年可能出現盈利放緩,這引發了市場對當前預期是否能承受更弱行業環境的擔憂。
「不過,我願意承擔這一風險,因為從業務動能和管理層的展望來看,週期見頂的可視性還沒有出現,」Hunting Alphas解釋說。
這種信心也延伸到了該股的技术面。該投資者認為,盤整期間成交量下降,說明近期的疲弱可能只是暫時停頓。Hunting Alphas認為,目前幾乎沒有證據表明這次調整會演變成持久的反轉,不過未來幾個月最終會檢驗這一判斷。
就目前而言,12月為美光投資者提供了一個值得關注的具體事件。如果回購加速,同時存儲芯片定價保持有利,Hunting Alphas認為,最新一輪拋售最終可能會被證明是投資者因過度謹慎而錯失的機會。因此,這位投資者給予MU股票“買入”評級。(如需查看Hunting Alphas的歷史表現,请點擊此處)