人工智能基礎設施投資持續升溫,正將芯片設備巨頭阿斯麥(ASML)的訂單需求推向更遠的未來。
阿斯麦周三公布三季度业绩,淨利大幅超出市場預期,並再度上調全年業績指引——這已是該公司連續第三個季度提升展望。更值得關注的是,部分客戶已開始就2029年乃至2030年的設備採購表達訂購意願,而該公司現有的2027年和2028年供應計劃已無法完全滿足市場需求。
面對日益緊張的供給與需求缺口,首席執行官 Christophe Fouquet 表示,公司正在評估將2028年的產能提升幅度進一步超過此前宣布的30%擴產計劃,以應對持續攀升的需求。
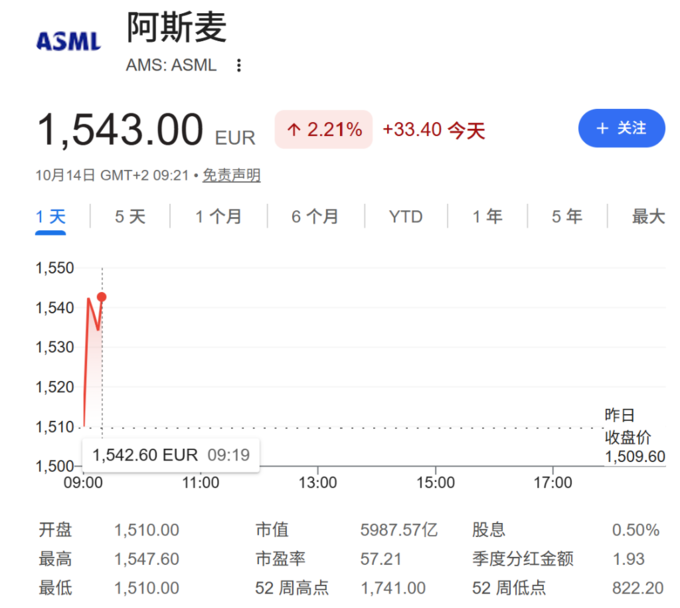
阿斯麦歐股開盤上漲2.8%,此前盤前一度大跌3%。市場對上述業績與展望的反應將成為近期半導體板塊情緒的重要參考。本周早些時候,芯片股遭遇全球性拋售,原因是博通首席執行官將業界投資者情緒比作賭場,引發市場對AI熱潮可持續性的擔憂。
利潤與毛利率雙雙超出預期
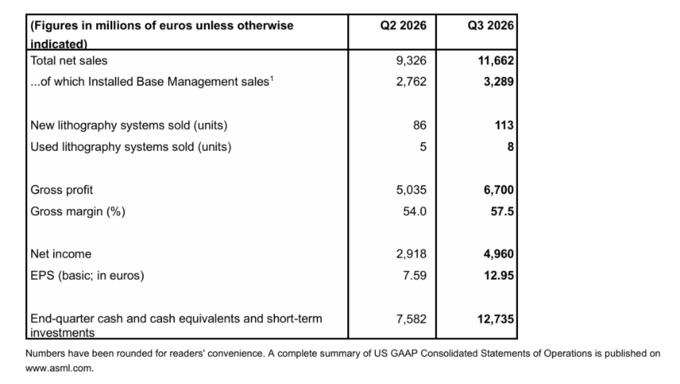
阿斯麦第三季度總淨銷售額達116.6億歐元,略低於分析師平均預期的117億歐元,但淨利潤達49.6億歐元,明顯高於市場預期的41.1億歐元。毛利率為57.5%,也超出了預期的56.1%。
Christophe Fouquet在聲明中將第三季度總淨銷售額定性為「創紀錄」,並指出其結果處於預期區間的高端。安裝基礎管理(Installed Base Management)的銷售額達33億歐元,高於預期,主要是受到生產效率提升的強勁需求驅動,這也是拉動毛利率超預期的關鍵因素。
該季度,阿斯麥共售出113臺新光刻系統及8臺二手系統,環比分別高於上季度的86臺和5臺。期末現金及短期投資合計127億歐元。此外,公司宣布每股中期股息為1.88歐元,將於11月4日支付,並在第三季度以約41億歐元回購自身股票。
第四季及全年業績指引均超過分析師預期
展望後續,阿斯麥預計第四季度淨銷售額將在142億至152億歐元之間,高於分析師此前的預期約139.7億歐元;第四季度毛利率約為57%,也高於市場預期的56.4%。
全年層面,公司將淨銷售額的預期範圍收窄並上調下限,預計全年淨銷售額在440億至450億歐元之間,此前的範圍為430億至450億歐元;全年毛利率預期上調至約56%,此前的預期為54%至56%,高於市場此前的預期54.9%。
在具體業務增速方面,阿斯麥預計 EUV(極紫外光刻)業務今年將增長逾45%,非 EUV 業務今年同比增長約20%。
供給與需求之間的缺口持續擴大,產能擴張計畫再度升級
阿斯麦是全球唯一一家生產 EUV 光刻機的企業,其設備是製造最先進芯片的關鍵工具,訂單到交付的週期超過一年,因此其訂單數據被市場視為臺積電、三星、英特爾等主要芯片製造商資本開支走向的重要前瞻指標。
據彭博報道,阿斯麥今年7月曾表示,計畫將其第二代高端產品——低數值孔徑 EUV 光刻機( low NA EUV )的2027年產能提升30%,對應年出貨目標約為85臺,并同步評估2028年的進一步擴產。此次公司明確表示,即便按此計畫推進,2027年和2028年的供應仍將無法完全滿足需求。
Christophe Fouquet 在聲明中表示:「我們的客戶不斷提升與我們共同制定的短期和中期設備需求預測,這主要源於他們對 AI 相關投資規模及持續時長的判斷。鑒於如此強勁的需求能見度,部分客戶正在表達對2029年乃至2030年下單的興趣。」公司表示,將在之前30%擴產目標的基礎上,進一步探索2028年產能提升的可能途徑。