ASML 提交了一份超出預期的三季度業績報告單,同時以爆滿的訂單需求和主動擴產計劃,正面回擊了市場長期以來對光刻強度下滑的悲觀預期。
根據摩根大通和瑞銀在10月14日發布的研報,ASML第三季的每股收益比市場預期高出20%以上,毛利率也明顯超出了公司自身的指引上限。更重要的是,公司透露目前的訂單積壓已經超過2027年和2028年的既定產能上限,客戶甚至已經開始爭奪2029年乃至2030年的交貨時間窗,公司正在研究在2028年將產能擴張幅度提升至此前規劃的30%增速以上。
上述訊號直接擊破了空頭的核心邏輯。摩根大通指出,ASML 2026年全年收入增速中值達36.2%,高於該行預測的全球晶圓廠設備(WFE)市場31%的增速,這意味著ASML正在跑贏整體設備市場——“光刻強度下滑”這一歷史性空頭論據已被事實證僞。瑞銀則預計,受毛利率上漲和產能擴張預期驅動,2027至2028年市場一致預期每股收益將上調5%至10%。
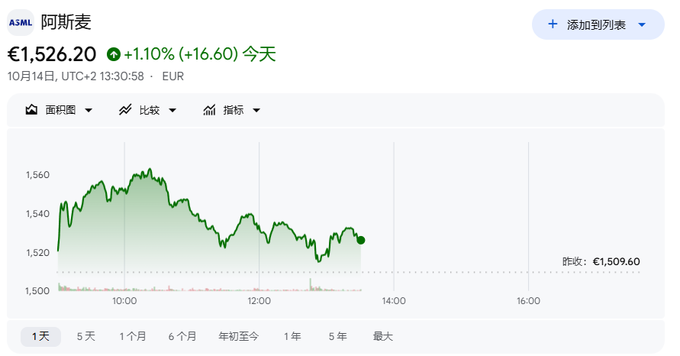
財報公佈後,ASML的歐股一度暴跌,隨後上演V型反轉,股價一度上漲近3%。
第三季業績全面超出預期,毛利率成為最大亮點
ASML 第三季度實現淨銷售額116.62億歐元,與市場預期基本持平。
在收入結構上,設備銷售額為83.73億歐元,低於預期約4%至5%;但已安裝基礎管理(IBM)服務收入達32.89億歐元,較預期高出約13%,成為整體收入的重要支撐。
毛利率表現尤其突出。第三季毛利率達到57.5%,不僅高於公司此前給出的55%至57%的預期區間上限,更比摩根大通及市場的一致預期高出約132至134個基點。受此帶動,第三季營業利潤達到51.73億歐元,營業利潤率為44.4%,分別比市場預期高出約5%。
在每股收益方面,第三季度的攤薄每股收益為12.93歐元,較摩根大通的預測高出19.2%,較市場一致預期高出20.8%,超出幅度顯著。瑞銀的數據也顯示,第三季度EBIT較市場一致預期高出約5%。
第四季及全年指引大幅上调,超出市场预期
展望四季度,ASML預計淨銷售額區間為142億至152億歐元,中值147億歐元,較市場一致預期高出約5%。
第四季毛利率預計約為57%,高於市場預期的56.4%至56.7%。據摩根大通估計,第四季隱含營業利潤約67.79億歐元,較市場一致預期高出約9%。
全年層面,ASML將2026年的收入指引從此前的430億至450億歐元上調至440億至450億歐元,中值為445億歐元,對應同比增速約36.2%,全年毛利率預計約56%。摩根大通預計,基於新的指引,市場對第四季度營業利潤的一致預期將上調近10%,全年每股收益一致預期的上調幅度將超過中個位數百分比。
訂單積壓突破產能上限,擴產計畫提速
本次業績中最具市場衝擊力的消息,來自 ASML 對訂單狀況的最新表態。公司披露,過去一個季度收到的訂單量已超過其2027年和2028年現有產能所能承接的上限,且客戶需求旺盛程度已延續至2029年乃至2030年。
ASML 明確表示,此前規劃的2027年和2028年低數值的 NA EUV 及浸沒式 DUV 生產能力擴張計畫,將不足以滿足客戶需求。公司正在研究進一步擴大生產能力的方案,重點在2028年,擴張幅度將超過此前規劃的30%增速(此前已規劃2027年增長30%)。此外,公司還在為已安裝的設備開發升級方案,以進一步釋放存量生產能力潛力。
摩根大通認為,上述信號對整個半導體設備板塊均構成正面傳導,客戶爭相鎖定2029至2030年的訂單窗口,表明行業上行週期的持續性遠超此前預期。
空頭核心邏輯被證僞,機構維持高目標價
ASML的這份業績,直接回應了市場長期存在的一個核心空頭論點——即隨著半導體製程的演進,光刻設備的使用強度將趨於下降,ASML的增速將落後於整體WFE市場。
摩根大通明確指出,ASML在2026年的36.2%收入增速中值高於該行預測的WFE市場31%的增速,證明ASML正在實現超越市場的增長,且這一超越發生在上升週期的第一年——彼時ASML由於交貨週期較長,通常需要更長的時間才能充分釋放產能。該行維持對ASML的增持評級,目標價2100歐元,對應2028年預期市盈率約29.6倍。
瑞銀同樣維持對 ASML 的「強力買入」評級,目標價2350歐元,預計未來12個月股價回報約56%。該行預計,隨著產能擴張規模逐步明朗,市場對2027至2028年 EUV 出貨量的預測存在進一步上調空間,加上毛利率持續改善,將共同推動每股收益估值上修。
~~~~~~~~~~~~~~~~~~~~
以上精彩內容來自 追風交易臺。
更詳細的解讀,包括實時解讀、一線研究等內容,請加入【追風交易臺▪年度會員】