美光科技(Micron,NASDAQ:MU)似乎已經養成了讓投資者經歷「財報後反胃」的習慣。在9月下旬公佈了令人震驚的2024財年第四季業績之後,該公司股價一直波動不定,相比財報公佈前的水平仍低3%。這並非美光第一次在一份本來非常出色的財報之後遭遇股價壓力。6月公佈財報後,該股在隨後的一個月內大幅回落,跌幅接近30%。
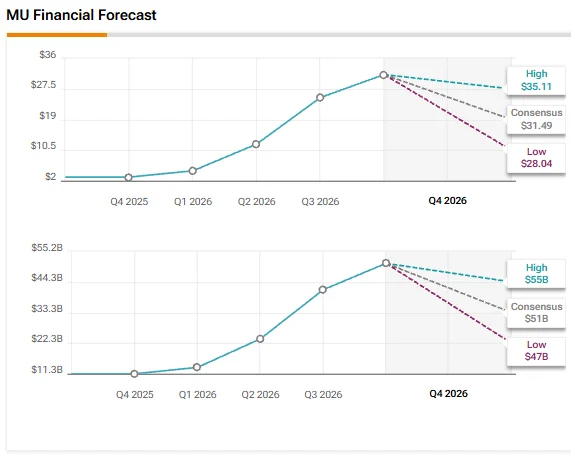
不過,在9月這次財報發布之前,美光股價已經在今年內上漲了273%,因此出現一些利潤了結並不令人意外。在如此大幅上漲之後,投資者對業績寄予厚望,幾乎沒有給“不夠驚艷”的結果留下空間。而實際業績確實非常強勁:2024財年第四季營收同比飆升379%,達到542.3億美元,調整後每股收益為33.42美元。該芯片製造商還預計當前季度銷售額將達到615億美元,顯示由AI驅動的存儲需求仍在持續走強。
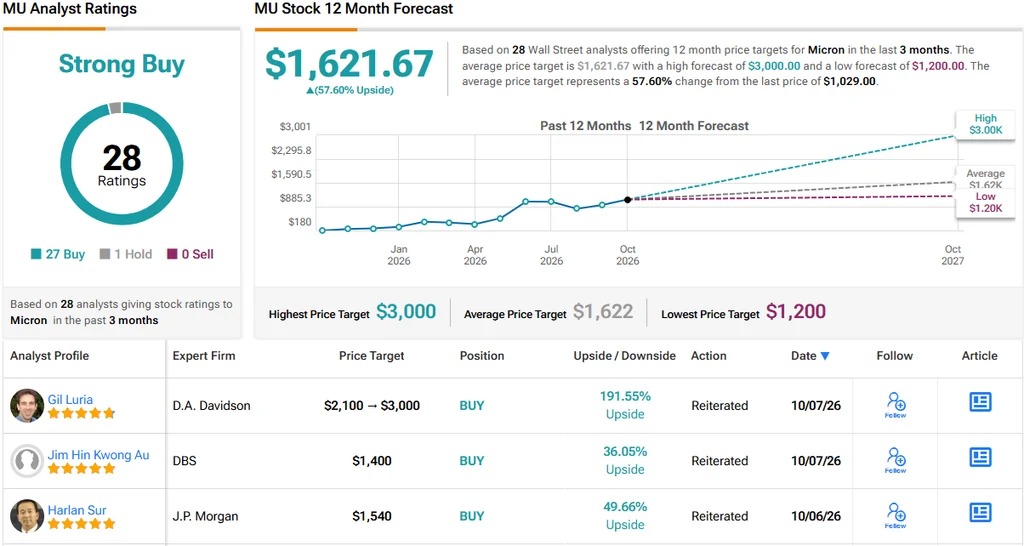
不過,一位使用化名 Juxtaposed Ideas 的頂級投資者認為,近期的股價表現反而提供了一個值得考慮的機會。根據 TipRanks 的排名,他位列股票專家前2%。他認為,短期價格波動不應該掩蓋美光更長期的前景。
Juxtaposed Ideas 解釋說:「我認為,最好的買入時機是在最悲觀的時候(引自約翰·坦普爾頓爵士),而目前持續的動能疲弱觸發了我上調後的買入評級。」
他的樂觀判斷部分基於儲存芯片行業正在發生的變化。該行業歷史上一直經歷供給過剩和價格下跌的痛苦週期。不過,AI可能比以往的技術增長階段帶來更高的穩定性,尤其是隨著雲服務供應商繼續大舉投資計算基礎設施。
美光(Micron)的26項戰略客戶協議對此觀點尤為重要,這些協議將合同期限延長至2031年,有助於提高未來收入的可預見性。另一方面,該芯片製造商披露其剩餘的履行義務為1500億美元。這些合同包含財務承諾和定價安排,可能使未來收入更加可預測,同時降低對傳統行業下行週期的風險。
与此同时,雲計算巨頭仍在大規模投資於AI基礎設施,從而支撐對先進存儲產品的需求。美光預計,到2027年和2028年,供給與需求的狀況仍將保持緊張,這可能繼續支撐有利的定價和盈利能力。
Juxtaposed Ideas 认為,機會不僅限於數據中心,機器人和自動駕駛汽車領域同樣值得關注。隨著 AI 更深入地融入實體機器,這些應用可能創造額外的芯片消費來源。
估值也是他看多的另一個理由。美光目前的遠期企業價值/銷售額倍數為4.05倍。與幾家存儲和存儲設備競爭對手相比,這一估值相當有吸引力,特別是考慮到該芯片製造商不斷增強的現金創造能力及更健康的資產負債表。
這位投資者總結說:「因此,儘管 MU 在中期的股價表現上可能會落後,但我認為,對於有耐心的投資者來說,這提供了一個很好的買入機會。」
免責聲明與披露 舉報問題
__BJW_BOLOKA_00001__