TipRanks 撰文稱,儘管禮來(Eli Lilly)的股票顯然不是今年表現最好的個股,但相較於金融等週期性板塊——這些板塊受到能源價格波動及相關經濟不確定性的影響——其表現仍算穩健。
作者表示,如果週期性股票出現反彈,預計禮來在短期內相對於週期性股票將表現落後。話雖如此,如果經濟下行風險成為現實,和/或投資者對AI公司的前景持冷淡態度,禮來強勁的股價表現可能會持續到2027年。
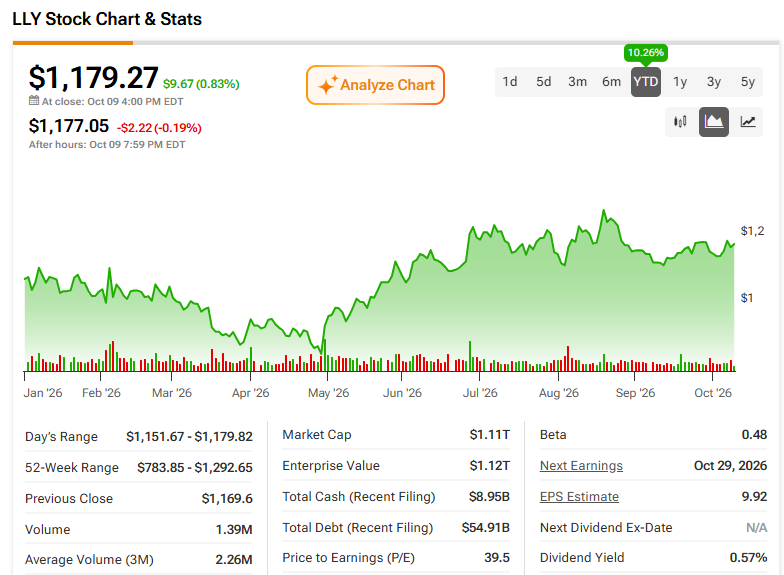
透過禮儀來實現營收增長
禮來在2026年第二季度實現營收230億美元,同比增長48%。這主要得益於減重藥物Mounjaro和Zepbound的強勁需求,兩者的銷售額分別增長91%和46%。
明顯的負面因素在於,這種增長高度集中。作者指出,這兩種藥物的收入如今已佔禮來總銷售額的近65%,使得公司面臨減肥藥物需求變化帶來的風險。作者認為,這種收入集中度支持對禮來給予更中性的評級。
即便有這一點需要注意,禮來的未來前景仍然光明。分析師預計,禮來將在2026年10月29日公布財報時,報告2026年第三季度營收223億美元。這將較上年同期實現27%的健康增長。
作者總結稱,對於希望分散 AI 主題敞口的大盤成長型投資者而言,禮來仍具有吸引力。此外,醫療保健收入的非週期性特徵通常使公司在更具挑戰性的經濟時期表現更優,下一部分將進一步討論這一點。
2027年週期股會跑贏禮來嗎?
禮來是醫療保健精選行業 SPDR 基金( Health Care Select Sector SPDR Fund , XLV )的最大持倉。該基金在2026年的表現略遜於標普500指數。儘管如此,醫療保健板塊仍優於一些週期性板塊,尤其是金融板塊;後者在能源價格波動和經濟不確定性背景下表現艱難。
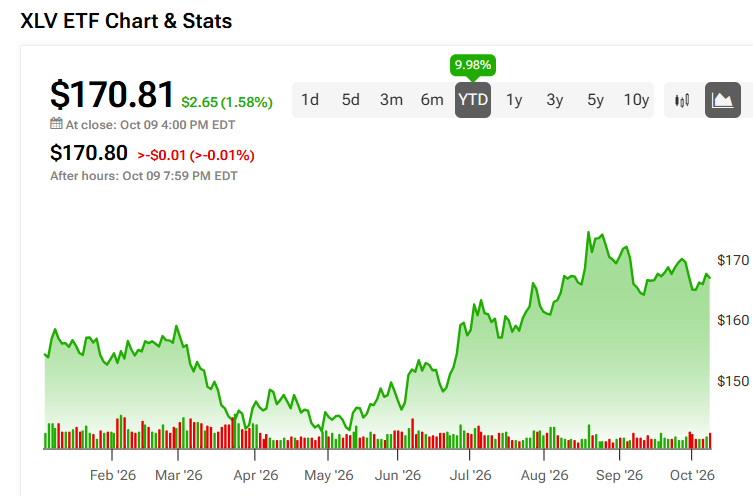
這為投資者帶來了一個有趣的權衡。醫療保健類股票,如禮來(Lilly),在不確定時期受益於相對穩定的需求;但如果經濟狀況改善,週期性板塊可能提供更大的上漲空間。在這種情況下,投資者可能會越來越偏好那些在2026年表現落後的股票,從而限制禮來的相對表現。
基於這一點,作者認為,在潛在的資金輪動轉向週期股之前,禮來存在部分获利了結的機會。儘管其防禦屬性仍具有吸引力,但其他領域可能帶來更強回報的可能性,這加強了作者在邁向2027年之際對禮來給出“持有”評級的觀點。
禮來的估值
作者認為,禮來2026年較高的市盈率(P/E)倍數表明,其短期盈利動能已在很大程度上被市場計入價格。同時,這一高估值自然也反映了市場對其在2027年及以後繼續保持增長動能的預期。例如,分析師預計禮來2027年每股收益(EPS)將增至約47.64美元,對應盈利增長約31%。
根據2026年的市盈率倍數和預期盈利增長,可以計算禮來的PEG比率,即市盈率除以預期盈利增長。作者表示,PEG比率越低通常越好。禮來的PEG比率为1.05,對於一家大盤公司而言,這一水平可以說相當有吸引力。作為比較,作者計算標普500指數的PEG比率約為1.2。
華爾街如何看待禮來
在華爾街,禮來(Eli Lilly)的市場評級一致為「強力買入」,依據是過去三個月內20個「買入」、2個「持續持有」和1個「賣出」評級。禮來的平均目標價目前為1366.05美元,這意味著未來12個月還有約16%的上升空間。
結論
展望2027年,作者認為,這為禮來這類防禦型公司提供了一個獲利了結的機會。事實上,儘管Mounjaro和Zepbound等減重藥物推動了禮來的銷售增長,但較高的收入集中度也給公司帶來了風險。
再加上2026年32.3倍的較高市盈率,作者認為這支持對禮來給出“持有”評級。當然,這一觀點明顯比華爾街“強力買入”的一致評級更为謹慎。
作者表示,禮來的增長遠未結束,1.05這一具有吸引力的比率就是證明。但作者認為,當前的市場動態支持戰術性地從醫療保健板塊轉移部分倉位。話雖如此,如果經濟下行風險顯現,和/或投資者對該公司的前景愈發懷疑,禮來的強勢表現仍可能持續。