美光科技公布創紀錄銷售數據
這家電腦儲存芯片製造商在所有主要業務部門都實現了快速的銷售增長。DRAM的銷售推動了這一增長,季度銷售額達到398億美元。美光的毛利率升至87%,季度淨利潤攀升至384億美元。2026財年全年營收達到驚人的1330億美元。
美光管理層預計,第一財季營收將超過615億美元,運營成本為20億美元。MU股票的遠期市盈率為7倍,遠低於標普500指數19.1倍的估值水平。
芯片需求的起伏解釋了為何投資者仍保持謹慎
電腦芯片需求的历史性波動解釋了為何投資者仍保持謹慎。需求高漲的時期往往會讓位於供應過剩和價格下跌,正如2023年所見,當時美光(Micron)的年度銷售額從307億美元降至154億美元。
為防止 MU 股價大幅波動,美光已簽署多年期合同,設有最低和最高價格限制。管理層表示:「這些多年期按量付費協議強化了我們的長期供應規劃,並提升了我們強勁財務表現的持久性和可預測性。」
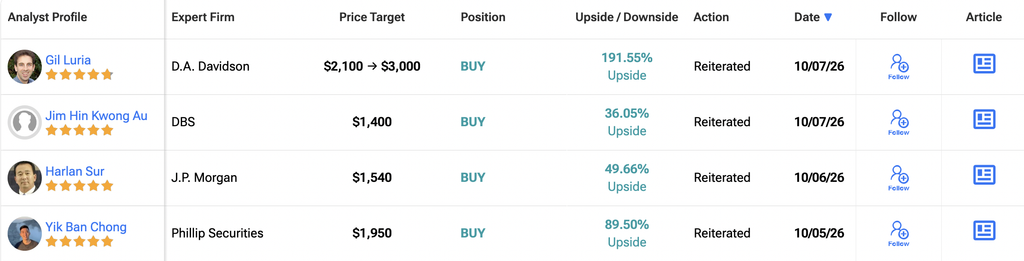
華爾街分析師仍預計美光股價將大幅上漲。五星級分析師將目標價上調至3000美元,而五星級分析師給出的目標價為1650美元。
芯片需求如何影響美光股價
若要達到這些目標價格,美光的市值將達到2.3萬億美元,與芯片巨頭 輝達(NVDA)和雲計算巨頭微軟(MSFT)等行業同行相當。
反過來,如果科技公司減少芯片採購,或者芯片供應增長過快,內存價格下跌可能會侵蝕美光(Micron)的利潤率,並使MU的股價繼續處於較低水平。
美光股票是買入、賣出還是持有?
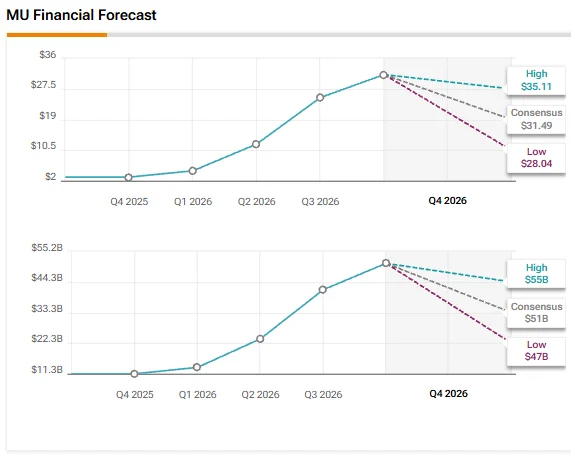
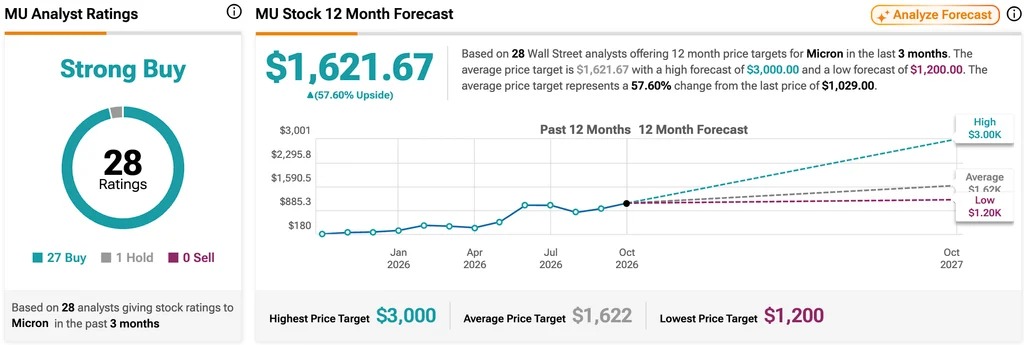
回到華爾街,分析師對美光的共識評級為「強烈買入」,過去三個月裏共有27個買入評級和1個持有評級。基於此,MU股票的平均目標價為1621.67美元,意味著該股票還有57.6%的潛在上漲空間。(見MU股票預測)
免責聲明與披露 舉報問題
美光科技新聞 更多