Marvell Technology(MRVL)已經成為最被看好的AI概念股之一——也可以說,是估值最難的股票之一。
該公司正進一步深入定制芯片和高速連接兩大領域,而隨著AI數據中心規模的擴大,這兩項業務都有望受益。管理層目前認為,到2031財年,公司年度營收有望達到700億美元至900億美元,經調整後每股收益將超過30美元。問題在於,投資者為此需要支付的價格並不低。按約相當於2028財年預期利潤38倍的估值計算,MRVL仍然需要很多事情都按計劃推進。
我不認為這隻股票的波動會變得更加穩定。但我認為,盈利前景的改善讓這隻股票在長期內仍有上漲空間。這也是我給予 MRVL “買入” 評級的原因。
Marvell 这輪200%的漲勢一點也不平穩
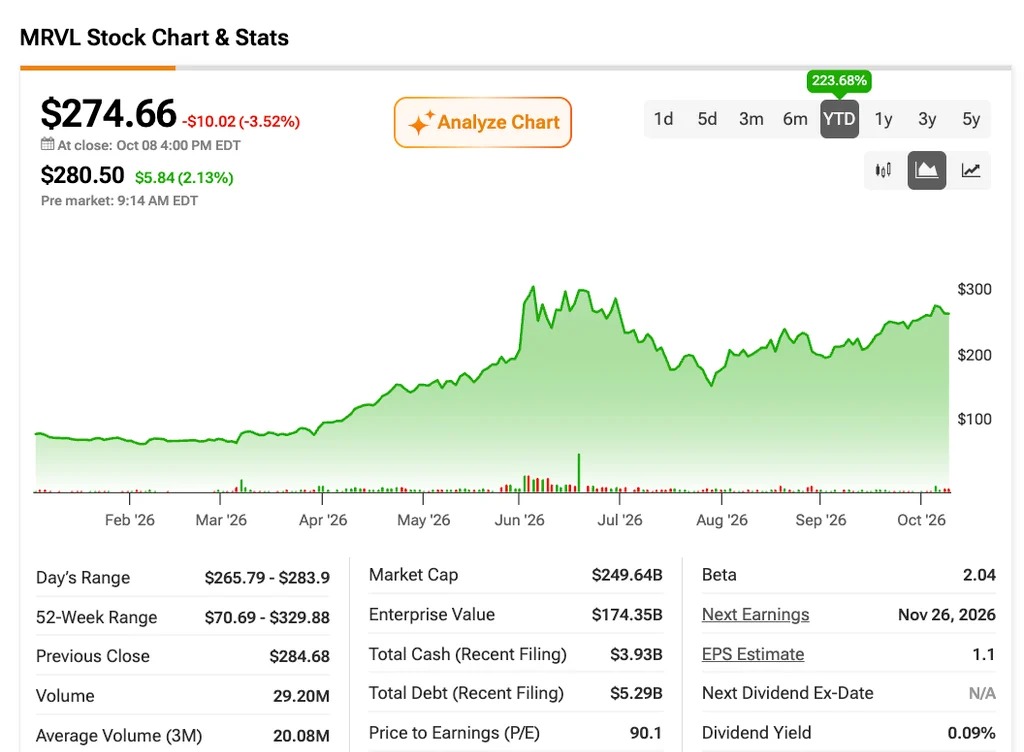
Marvell 最初的推動力來自於其在 AI 基礎設施領域不斷提升的業務規模。3月,輝達(NVDA)宣佈與該公司建立戰略合作伙伴關係,並向其投資20億美元,進一步強化了 Marvell 在定製芯片和連接技術領域的優勢。6月,Marvell 被納入標普500指數,這再次為 MRVL 帶來了新的發展機會。
但7月的回調也顯示出市場預期已經變得有多高。對於大規模AI支出可持續性的質疑,引發了該板塊的劇烈拋售。
不過,自那以後,基本面已有所改善。Marvell 扩大了與谷歌(GOOGL)的合作,在2027財年第二季度,其數據中心業務增長46%,並將2028財年的營收預期從180億美元上調至200億美元。再往更遠看,管理層預計到2031財年營收最高可達900億美元,接近2026財年已報告的82億美元的11倍。
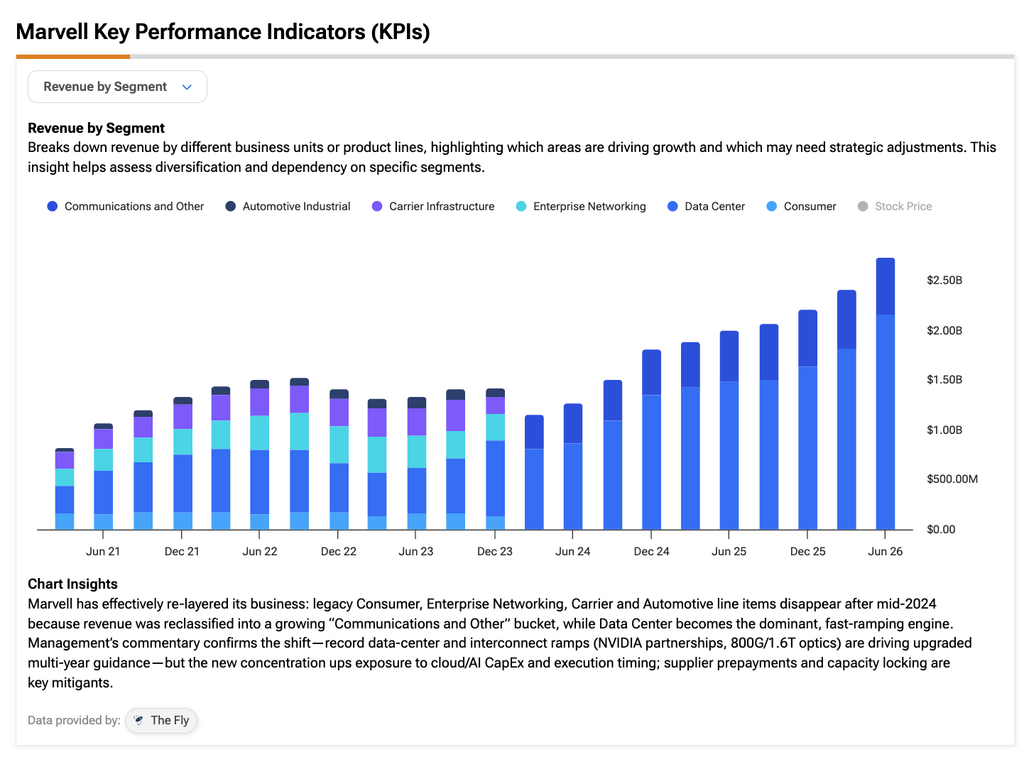
重點在於,看多邏輯再次積聚動能。但在如此大幅上漲之後,這些增長預期究竟有多少已經被計入股價之中?
為何 MRVL 在7月幾乎蒸發了半數市值
如果現在的問題是,MRVL 是否能繼續上漲,還是會再次面臨腰斬的風險,那麼就有必要更仔細地看看7月到底發生了什麼。
到6月中旬,Marvell的股價約為每股310美元。根據當時可獲得的預期數據計算,其估值大約相當於2027財年預期利潤的82倍、2028財年預期利潤的近57倍。即便是對於像Marvell這樣增長迅速的公司來說,這樣的估值要求也相當高。其最近一個已公布的季度,即2027財年第一季度,營收增長28%。但營收和經調整後的每股收益僅比華爾街的預期高出不到1%。
与此同时,AI的股票也整體遭遇拋售,投資者開始質疑,在回報尚不夠清晰的情況下,超大規模雲服務供應商是否能夠持續維持如此龐大的AI支出。事實上,Erste Group已將MRVL的評級從“買入”下調至“持有”,理由是估值偏高以及利潤率增長存在不確定性,部分原因在於客戶集中度問題。
我认为,這清楚地表明,即便基本面強勁,如果投資者不再願意為未來增長支付高溢價,MRVL 也未必能避免再次出現重大回調。
Marvell的增長前景讓目前的估值顯得更加合理
在10月的投资者日活动上,Marvell將2028財年的營收預期從180億美元上調至200億美元,主要受光互連和交換業務的推動。管理層還表示,到2031財年,公司年度營收有望達到700億至900億美元,經調整後每股收益將超過30美元。
如果這些目標得以實現,那么以275美元的股價計算,MRVL的估值約相當於2031財年預期利潤的9.2倍。即便只給予15倍的市盈率,對應的股價也將達到450美元,較現在水平仍有約64%的上升空間。
在我看來,這些不斷變化的預期,有助於解釋為何 Marvell 的股價波動如此劇烈:短短幾個月內先翻倍,隨後又幾乎跌去一半。但若要實現上述上漲空間,超大規模雲服務供應商的持續支出、產品的順利放量,以及連續數年的強勁執行力,都是不可或缺的條件。即便在前景改善之後,以接近2028財年預期利潤38倍的估值買入,仍幾乎沒有容錯空間。
根據華爾街分析師的觀點,MRVL值得購入嗎?
華爾街分析師整體上仍然對 Marvell 持有非常樂觀的態度,給予該股“強力買入”的一致評級。在過去三個月發布的30個評級中,26個為“買入”,僅4個為“持有”。Marvell 的平均目標價為354.56美元,意味著較現在水平仍有約29%的上升空間。
Marvell的長期上漲空間值得承擔風險
在当前價位做多 MRVL,從估值角度來看,風險可能低於6月中旬,但這仍意味著要接受股價可能出現大幅波動的可能性。
話雖如此,但我認為,對於那些願意將視線投向未來幾個季度的投資者而言,這一配置仍具有吸引力。尤其是更新後的業績指引——到2031財年經調整後的每股收益有望超過30美元——讓看多的邏輯比今年早些時候更具實質支撐。
當然,執行層面幾乎沒有犯錯的空間,而且我也不排除過程中可能再次出現劇烈回調的風險。但如果 Marvell 最終能夠接近管理層設定的長期目標,那麼回頭看來,今天的估值可能會被證明是相當合理的。
總體而言,我仍傾向於看多 MRVL,因為我認為,其長期盈利前景的改善,使得再次出現大幅回調的風險值得承擔。
免責聲明與披露:報告問題
__BJW_BOLOKA_00001__