納指綜合漲1.05%報27,477.31點,創歷史新高。SpaceX漲超7%,特斯拉、輝達、博通漲逾2%。中概股指數漲1.61%,萬國數據漲超6%,阿里巴巴漲逾4%。10年期美債收益率一度上漲7個基點,盤中刷新2002年以來的高點。歐元日内一度跌0.8%,創2025年5月以來的新低。原油跌超2%。
儘管通貨膨脹黏性和地緣危機將美國長期國債的收益率推升至數十年來的高位,顯著收緊了市場的金融環境,但對極少數巨頭長期盈利的極度樂觀,仍驅動納斯達克100指數創下歷史新高,標普500指數也逼近紀錄高位。
「盈利預期」與「趨緊的金融條件」之間的矛盾,導致市場結構極度分化,超過八成的羅素3000成分股已跌破50日均線,投資者正被迫將風險敞口避險式地壓縮至極少數的頭部標的之中。
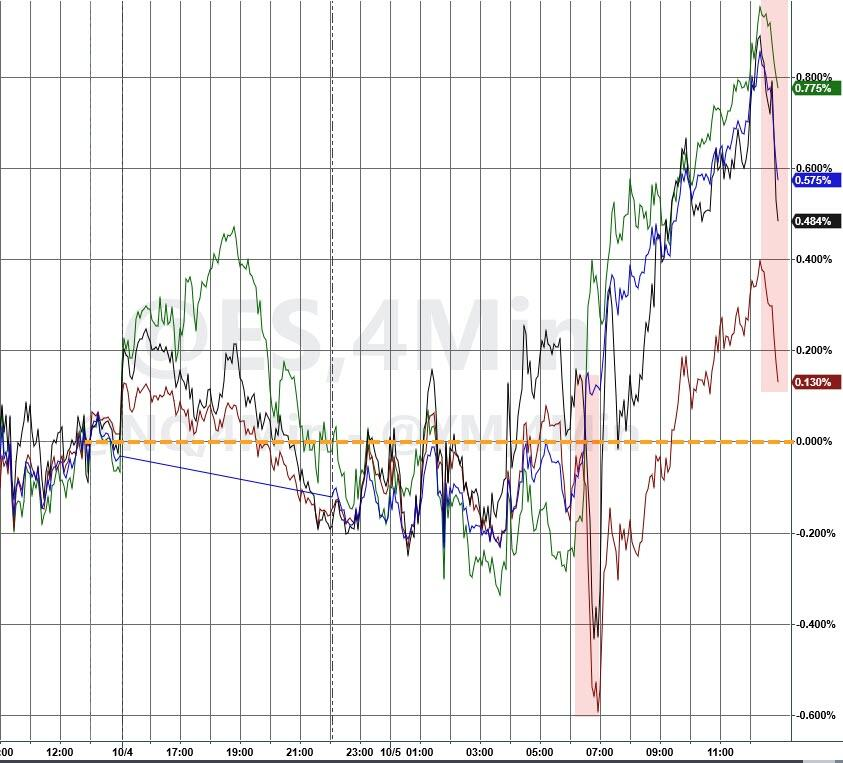
美股道指漲0.18%報51267.90點,標普500漲0.66%報7773.95點,納指綜合漲1.05%報27477.31點,創歷史新高收盤。

美股十一大板塊中十個上漲一個下跌,材料板塊以1.22%的漲幅領先,通信服務板塊以1.14%的漲幅位居其次,房地產板塊以0.44%的跌幅墊底。輝達上漲2.12%,Meta上漲1.90%。
高盛對沖基金業務主管 Tony Pasquariello 將當前市場概括為「交易環境絕非簡單,但主要趨勢仍明確向上」,他預計標普500在12月31日將高於現在的水平。
然而,高盛衍生品策略師 Brian Garrett 警告稱,「債市、大宗商品、情緒指標無一不發出警報,唯有標普500在低波動中窄幅震盪」,這一格局歷史上難以持續。
科技股主導美國股市指數,市場廣度持續惡化
週一美國三大指數收漲,納斯達克指數上漲超1%,創下收盤新高。儘管通貨膨脹黏性增強、地緣局勢緊張帶來多重壓力,但市場對長期盈利的樂觀預期支撐了美股上漲行情。
大型科技股普漲,萬得美國科技七巨頭指數上漲1.11%,連續兩個交易日表現優於標普493指數。SpaceX上漲超7%,特斯拉、輝達、博通上漲逾2%。
摩根士丹利發布看多報告,設定300美元目標價,指出公司價值被低估。多重催化劑驅動漲勢,包括星艦回收預期、AI業務擴張及超過127億美元的國防合同。
SpaceX 股價週一大幅上漲近8%,馬斯克淨資產再次突破萬億美元,達到約1.03萬億美元,重新登上富豪排行榜首位。
半導體股多數收跌,美國超微公司跌0.34%,阿斯麥跌0.40%,Arm Holdings跌1.49%,高通跌2.21%,英特爾跌2.63%。費城半導體指數全天漲幅不到0.3%。
不過臺積電上漲2.75%報485.80美元,總市值一度站上2.5萬億美元並創下歷史新高,博通上漲2.08%。
中概股多數收漲,納斯達克中國金龍指數上漲1.61%,萬得中概科技龍頭指數上漲3.17%。熱門中概股方面,萬國數據上漲6.24%,阿里巴巴上漲4.68%,拼多多上漲3.34%。
其他個股方面,PTC Inc 成為標普500當天漲幅最大的成分股,收漲33.49%報192.26美元。
施耐德電氣於10月5日宣布,已與美國工業軟件公司PTC簽署最終協議,以每股205美元的全現金方式收購其全部股權,相應股權估值約226億美元、企業價值約237億美元。該報價較PTC公佈前的最後收盤價溢價42.3%,較前30個交易日的成交量加權平均價溢價46.1%。
當天還有另一宗併購。貨運代理公司羅賓遜全球物流同意以58億美元現金加股票收購卡車經紀商RXO Inc,後者盤中一度上漲21.8%,而買方股價收跌10.85%。
整體來看,週一美國股市內部出現嚴重分化。這已是市場連續第15個交易日出現新低家數超過新高家數。
Fundstrat 在最近的報告中指出,在羅素3000指數成分股中,只有約20%的個股位於50日均線之上,位於200日均線之上的比例已下滑至40%多一點,為今年以來的最低水平。
分析認為從第二季開始,股票每股收益的中位數增長將明顯放緩,並遠低於標普500指數;除科技股外,其他行業的利潤率也遭到下調。這解釋了等權重指數表現不佳以及市場廣度指標為何如此疲軟的原因。
高盛策略師 Rich Privorotsky 將其定性為「一段奇特的行情」,並指出基本面多空策略基金上週已大幅降低風險敞口,整體淨持倉處於過去五年約第2百分位,部分投資者甚至出賣科技股以平掉宏觀空頭。他說:
每個人都在擔心什麼,但現在交易員選擇的應對方式是減少敞口。
長期美國債收益率觸及數十年高位,期限溢價持續攀升
美國9月服務業指數錄得54.9,低於前值和市場預期,在連續兩個月上升後出現擴張放緩,但服務業價格指數從72.6升至74.0,創下四年新高,加上製造業端同步抬升的通脹壓力,意味著美國通脹粘性進一步增強,聯邦儲備局維持高利率的時間很有可能會超過市場此前的預期。
10年期美債收益率當日最高觸及5.34%,30年期最高觸及5.70%,分別創下2002年以來的新高,兩者均上漲至少7個基點,短端收益率則在午後因油價下跌而有所回落,漲幅收窄至2至4個基點。
BMO資產管理固定收益主管Earl Davis表示,30年期美國債收益率突破6%“不可避免”,且很有可能在本月內實現,目前債市波動率本身已形成推升收益率的自我強化循環。30年期美國債收益率上一次達到6%是在2000年。
BMO資本市場策略師Vail Hartman在研報中寫道,ISM服務業報告的整體基調「指向通脹壓力加劇和名義增長強勁,強化了過去幾週債市看空的核心邏輯」。
彭博宏觀策略師 Michael Ball 分析認為,軟化的勞動力和通貨膨脹數據已使市場對央行加息的預期有所降溫,前端利率壓力有所緩解;但長端收益率受期限溢價上升驅動,供給隱憂加劇與能源價格黏性是主要推手。
市場越來越傾向於認為,長期實際利率的收緊意味著中央銀行無需進一步行動。本週將迎來國債拍賣的考驗,週二首先進行580億美元的3年期國債發行,隨後10年期與30年期的拍賣將是評估市場需求的關鍵時機。
原油:沙特降价與地緣風險並存,價格劇烈波動
WTI 原油週一收跌約2.1%至每桶89.20美元,但盤中走勢極為混亂。
沙烏地下調對亞洲的基準油價,美伊停戰談判取得進展的消息構成利空;同時,路透社早些時候援引知情人士稱沙烏地的東西管道遭襲後關閉,但隨後知情人士又表示管道運營正常,價格因此大幅震蕩。
上行風險並未消散。渣打銀行能源研究主管 Emily Ashford 表示:
僅僅因為表面上的原油出口在恢復,風險溢價並未消失。胡塞武裝與沙特之間的衝突有其自身的動態與升級風險,沙特的基礎設施和替代出口路線持續處於威脅之下。
沙特阿美執行長 Amin Nasser 在週一於倫敦能源智庫論壇上警告,全球用於緩衝供應衝擊的原油庫存已變得「極度稀薄」,若霍爾木茲海峽不能重新暢通,市場風險將進一步惡化。 Amin Nasser 強調:
對原油的壓力已經嚴峻,但成品油價格的漲幅更加劇烈。
盛寶銀行大宗商品策略主管 Ole Sloth Hansen 表示,緊急儲備的釋放和沙特阿拉伯的降價,正在壓制油價。他說:
但這並不改變霍爾木茲海峽運輸雖已回升卻仍脆弱、隨時可能再次中斷的基本事實。
巴西強勢,歐元承受壓力,美元與比特幣雙向波動
巴西資產週一全面飆漲,右翼參議員小波納索羅以47.8%對44.2%領先現任總統盧拉,遠超民調預期。雙方將於10月25日進行決選。
投資者預期更為財政保守的政策組合,巴西雷亞爾大幅走強,股市與債市同步上揚。
Robeco 機構資產管理之投資組合經理 Daniela Da Costa - Bulthuis 表示:
小博納索羅被投資者視為更優選項,其財政整固計劃將為巴西央行繼續降息開闢空間。
歐洲財政壓力主要反映在匯市,法國主權債務隱憂持續,歐元跌至2025年5月以來最低,歐洲股市表現分化,法國股市小幅收跌,西班牙股市因巴西敞口而收漲。
美元指數在歐元走弱的支撐下溫和走強,但隨後回落,收窄漲幅。
黃金受到美元的壓制,跌至上周五的低點附近。
比特幣則呈現大幅雙向震盪,一度完全收復上週五的跌幅,隨後又回吐約一半漲幅,收報85,705美元,小幅下跌0.1%。
市況忽高忽低,与其在走勢明朗後匆忙追沽,不如提前做好兩手準備!OCO 提供「二選一」訂單功能,可同時部署兩筆相關訂單,當其中一筆成交時,另一筆會自動取消,讓您能靈活應對各種市況走勢。
編輯 / stephen
風險及免責聲明