在 AI �帶動芯片板塊今年持續走強之後,華爾街仍在上調部分公司的預期。外媒比較了美光和 AMD 這兩隻熱門的 AI 芯片股之後認為,若只看分析師目標價與現在股價之間的差距,美光的後續上漲空間更大。
美光等待季報公佈
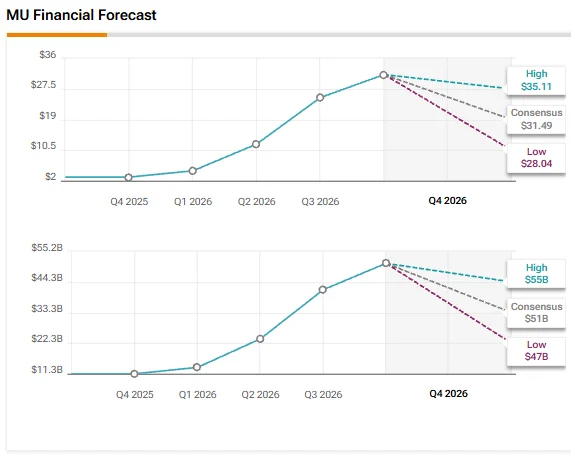
美光今年股價已大幅上漲,市場焦點轉向9月30日公布的2026財年第四財季業績。文章稱,投資者目前不僅關注當季表現,也在等待公司對2027財年的指引。
德意志銀行分析師 Melissa Weathers 保持對美光(Micron)的買入評級。她認為,在 AI 情況下,DRAM 和 NAND 的需求依然強勁,行業基本面可能會持續更長時間。根據她的估計,DRAM 市場在2027年和2028年的供給緊缺情況可能會進一步加劇。
她還預計,到2030年之前,DRAM的需求年均增速約為21%,高於歷史中位水平。儘管晶圓供應增速也在上調,但仍然低於需求增速。Stifel分析師Brian Chin同樣維持買入評級,並預計美光第四財季的業績仍有望超過市場預期,只是超預期的幅度可能小於前幾個季度。
- 華爾街對美光(Micron)的評級分佈為29個買入、1個持續持有。
- 平均目標價為 1564.44 美元
- 對應於目前股價的上升空間約為 43%
AMD 市值站上新臺階
在AMD方面,文章提到,該公司9月21日的市值首次達到1萬億美元。市場情緒受到服務器CPU和AI GPU需求預期的支撐,Meta旗下的Muse AI、agent的早期進展,也被視為利好消息。此外,AMD在智能體AI相關算力需求中的地位也受到關注。
AMD 公司今年內股價漲幅已經超過 190%。該公司 2026 年第二季營收同比增長 50%,達到 115.4 億美元,其中數據中心業務收入同比增長 107%。這也是華爾街繼續看多該股的重要依據。
機構仍持樂觀態度,但上升空間有限
Truist 分析師 William Stein 近期重申對 AMD 的買入評級,稱管理層對需求動能和執行情況保持信心。儘管公司預計 2026 年第四季度毛利率會暫時承受壓力,但客戶對 AI 服務器和 CPU 服務器的需求仍然穩健,供應鏈也基本能夠滿足交付承諾。
不過,他小幅下調了 AMD 第四季度毛利率和每股收益的預測,但維持2027年每股收益的預期不變。文章稱,華爾街對 AMD 的整體評級同樣偏多,但從平均目標價來看,進一步上漲的空間已明顯收窄。
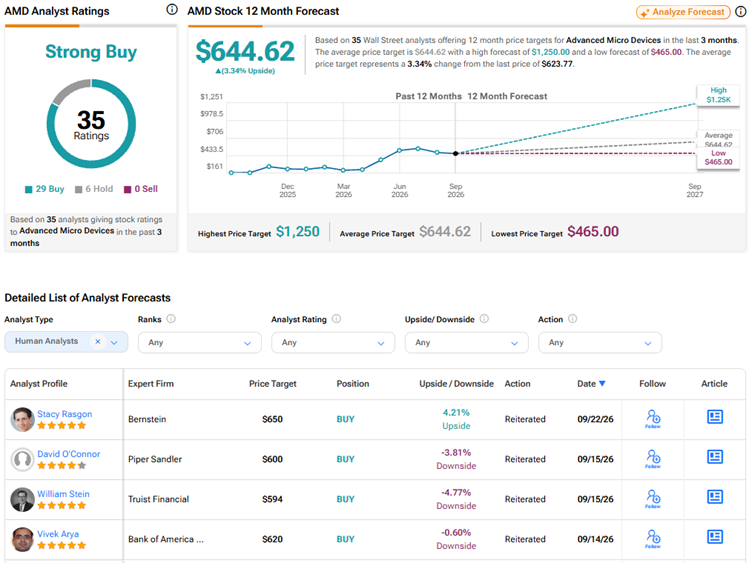
- 華爾街對 AMD 的評級分佈為 29 個買入、6 個持有
- 平均目標價為 644.62 美元
- 對應於目前股價的上升空間約為 3.3%
綜合文章比較,華爾街並未轉向看空 AMD,而是在兩隻 AI 芯片股之間,更傾向於認為美光當前的估值與目標價之間的差距更大。接下來,美光即將公布的季報與新財年展望,將成為市場檢驗這一判斷的直接節點。