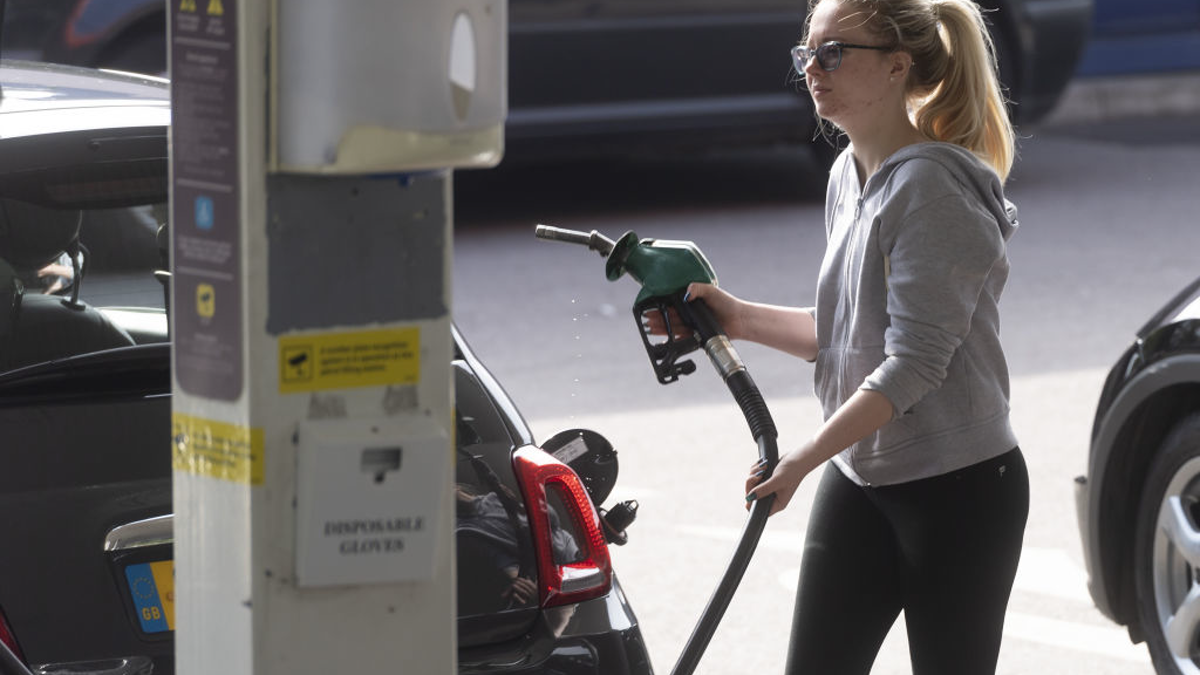英國國家統計局於9月16日公佈,2026年8月消費者物價指數同比上漲3.1%,高於7月的2.9%;包含自有住房成本的物價指數同比上漲3.3%,也高於前月的3.1%。兩個指數環比均上漲0.5%,而2025年8月的環比漲幅為0.3%。推動年度通貨膨脹上升的最大因素是交通,尤其是汽車燃料。同時,核心通貨膨脹率同比仍為2.6%,核心服務價格指數仍為2.9%,服務價格的漲幅也沒有加速。總指數明顯回升,但壓力主要集中在商品與能源方面。
柴油一個月漲14.2便士,能源重新成為通貨膨脹議題的焦點
8月柴油平均價格環比上漲14.2便士/升,達到181.8便士;一年前同月僅上漲0.8便士。汽油和柴油共同推動汽車燃料價格同比上漲23.0%,高於7月的15.5%。年度通貨膨脹比較的是今年與去年同月變化,因此當今年能源價格跳升、去年基數溫和時,貢獻會迅速放大。
交通類別也受到機票的影響。7月至8月機票價格上漲6.2%,去年同期為2.1%,其中長途航線的價格上漲較為明顯。車輛維修和鐵路票價則在一定程度上抵消了這一影響。在一個大類別內部,不同方向的價格變動並不一致,因此不能簡單地認為居民的所有交通支出都以相同的速度上漲(3.1%)。
住房與家庭服務同比上漲4.3%,高於7月的4.1%。自有住房成本同比從3.7%升至3.9%,家庭取暖油和部分固定費率電價也有上漲。CPIH 將自有住房成本納入計算,因此比 CPI 更全面地反映了家庭居住開支,也解釋了 CPIH 年度漲幅高出0.2個百分點的原因。
食品和非酒精飲料的通貨膨脹維持在1.3%,沒有隨著能源價格的加速上漲而上升。對於低收入家庭而言,食品、住房和能源的權重更高,個人感受可能仍會明顯高於總指數。通貨膨脹率的上升代表價格水平繼續更快地上漲,並不表示所有商品都同時漲價,也不表示此前的價格上漲已經逆轉。
核心指標提供了另一條線索。剔除能源、食品、酒精和菸草之後,核心 CPI 的同比為2.6%,與7月相同;核心 CPIH 為2.9%,也保持不變。 CPIH 的商品通貨膨脹從2.2%上升至2.7%,服務通貨膨脹維持在3.6%。這說明8月份的增量主要來自商品和能源,而更具黏性的服務壓力當月並未進一步惡化。
對於英國央行而言,能源衝擊不容忽視,也不能等同於需求過熱。
貨幣政策最難處理的就是外部能源價格。提高利率無法增加原油供應,也不能直接壓低國際燃料價格;但能源會通過運輸、生產成本和通脹預期而傳播。如果企業持續將成本轉嫁給消費者,員工要求補償性加薪,一次能源衝擊就可能進入核心與服務價格。央行需要判斷這種二次效應,而不是只對總體的月度變化做出機械反應。
服務通貨膨脹3.6%和工資增速仍是觀察重點。前一日勞動力數據表明職位空缺下降、私人部門工資增速較溫和,這有助於限制需求型壓力。但實際工資、就業和消費並未全面崩弱,央行也不能假定服務價格會自動快速回到目標附近。
8月的數字還包含了基數效應。燃料的同比漲幅擴大,既取決於當前價格,也取決於去年同期走勢。如果未來油價穩定,年度貢獻可能會逐步變化;如果國際能源與匯率繼續推高進口成本,商品通貨膨脹可能會保持高位。判斷趨勢至少需要連續數月的數據,而不能將3.1%視為新的永久水平。
企業需要區分直接和間接的影響。物流、航空、化工以及高能耗行業將首先感受到燃料和電力價格變化的影響,而零售和服務企業則會通過運輸合同、供應商報價以及員工通勤等方面間接受到影響。固定價格合同可能會延遲價格傳導,從而導致官方指數與企業賬單在時間上出現錯位。
家庭的應對措施也會反過來影響經濟。燃料和住房開支的上升會擠壓可選消費,可能削弱零售、餐飲和休閒需求。如果消費者降低支出,企業轉嫁成本的能力就會下降;如果收入仍能覆蓋漲價,通貨膨脹的持續時間可能會更長。因此,總體通貨膨脹的上升與經濟需求的強弱不能僅憑同一方向來推斷。
市場還會比較 CPI 與 CPIH。英國的通貨膨脹目標通常以 CPI 來表示,但 CPIH 包含了自有住房的成本,更接近於完整家庭的開支。兩者在8月同時上升0.2個百分點,說明方向是一致的;差異來自於覆蓋範圍的不同,而非兩組數據相互矛盾。在分析居民壓力時會看 CPIH,在分析政策目標時會看 CPI,這可以避免使用錯誤的指標。
長期通貨膨脹預期也值得留意。一次加油價格的跳升會迅速被公眾感知,如果家庭和企業相信能源漲幅會持續,工資談判和合同定價可能會提前調整。央行關注的正是這種從可見價格進入行為的過程。目前核心指標穩定,說明擴散尚不顯著,但因此不能忽略後續幾個月。
國家統計局的數字是已發布的官方估計,但後續政策結論仍需結合9月的價格、工資、就業和商業調查。8月最準確的概括是:能源將英國再次推上3%以上,核心和服務指標暫未同步加速。它增加了通貨膨脹風險,但尚未證明國內需求出現新一輪全面過熱。