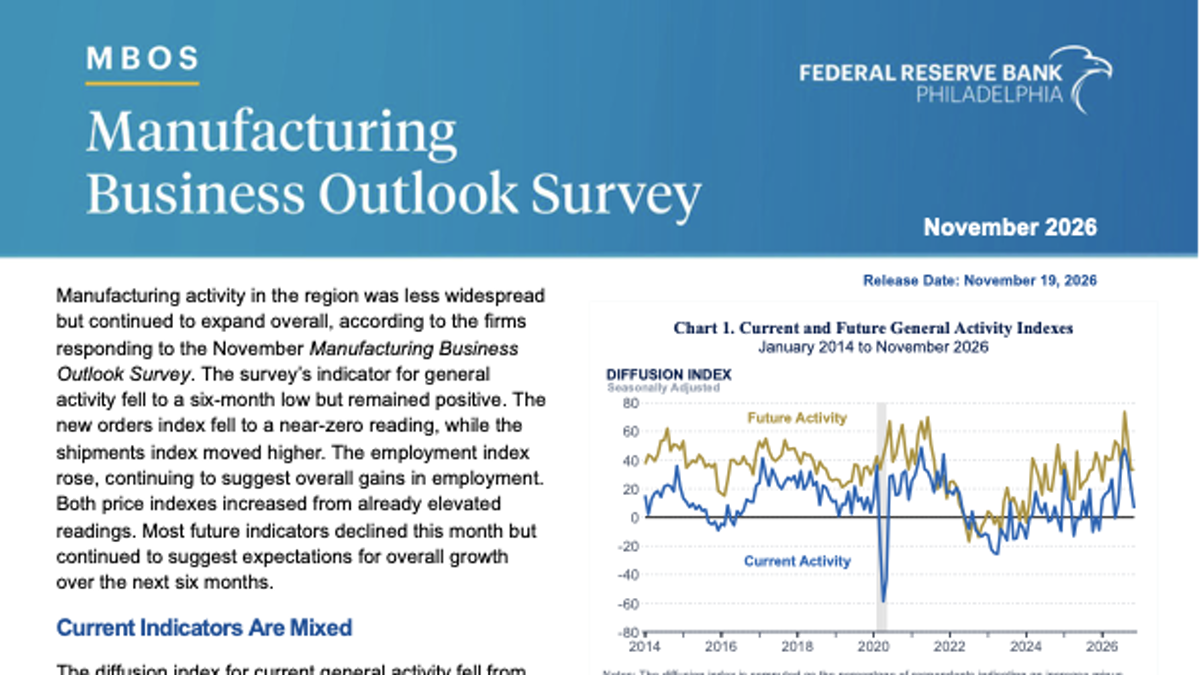


费城联储11月19日公布调查,新订单指数降至-0.4,出厂价格指数却升至47.0、创2022年6月以来最高。订单接近停滞,涨价仍在扩散,两件事同时出现在这份区域报告里。
调查回答收集于11月9日至16日。总体经营活动指数从20.9降至6.3,为5月以来最低,但仍为正值。报告据此判断,地区制造业总体继续扩张,只是扩张覆盖面缩小;它没有说地区产量下降了14.6%。
新订单转弱,出货与招工仍增加
这些指标属于扩散指数,用回答增加的企业占比减去回答减少的企业占比。总体活动中,36.1%的企业报告增加,29.8%报告减少,相减得到6.3。它测的是变化方向的广泛程度,数值不表示产出增长率。
新订单指数从4.3降至-0.4,已经连续四个月下降。表格显示,31.7%的企业订单增加,32.1%减少,35.4%不变。负值幅度很小,准确含义是报告减少的企业略多,不能夸张成订单全面坍塌。
出货指数却从15.3升至25.7,抵消前一个月下降的大部分。未完成订单指数从2.4转为-4.4,交货时间指数从8.5降至3.5。几项指标呈现不同方向,调查并未追问每家企业出货增加是否来自消化旧订单,不能替企业补上这个原因。
就业也没有随新订单一起转负。雇员人数指数从9.1升至11.6,为三个月来首次上升;21.1%的企业增加雇员,9.5%减少,69.4%维持不变。平均工作周指数从7.5升至11.2,显示报告工时增加的企业仍较多。
库存指数则由-12.8转为5.3。这表示库存变化方向的企业分布改变,不能直接换算成库存金额或积压规模。订单、出货、就业和库存各自回答不同问题,用总体活动一个数字概括企业经营,会丢掉这些分歧。
涨价更普遍,客户也更敏感
投入价格指数由43.2跳至58.2,为4月以来最高。58.2%的企业报告投入价格上涨,报告下降的为零;出厂价格指数由40.1升至47.0,其中48.1%报告涨价、1.1%降价。两个指数上升,表示涨价在样本企业中更普遍,并非每件产品价格分别上涨58.2%和47%。
这组分项对判断美国通胀压力有信息,但调查没有计算全国消费者物价,也没有提供企业利润率。投入与售价指数的差距不能代表毛利率,不能拿58.2减47.0就说利润被压低了11.2个百分点。
本月特别问题把客户反应放进来:42.3%的受访企业表示,核心客户比上季度更在意价格;53.8%认为敏感程度相近,3.8%认为降低。这给涨价行为增加一个约束,但并不说明所有企业已经失去提价能力。
另外,56%的企业预计未来约六个月能明确预见行业成本变化。在这部分回答能预见变化的企业中,78.6%预期竞争者会涨价,14.3%预期维持,7.1%预期降价。78.6%的分母是上述56%群体,不能写成全体制造企业近八成都将提价。
对预计竞争者会调价的企业,预期调价时间的中位数为三个月,上季度为四个月。它是企业对竞争者的判断,尚非已经执行的价格表,也未构成费城联储对未来通胀的预测。
对未来仍乐观,资本开支意愿降温
六个月后的总体活动预期指数为33.6,较上月33.0变化不大。50.7%的企业预计活动增加,17.1%预计减少;与此同时,未来订单指数从37.0降至31.7,未来出货从35.2降至25.4,两者都降至一年多以来最低。
未来雇员人数指数由30.1降至24.9,仍为正值;资本开支预期指数从34.9降至18.9,连续第三个月下降,也是2月以来最低。资本开支指数下降代表净乐观面收窄,不能写成投资额已经减少16%。
未来投入价格与出厂价格指数分别为63.3和62.9,仍明显高于长期平均。由此看,样本企业并没有因为订单放缓,就普遍预期价格压力迅速消失;这是对分项组合的解读,不是新的美联储政策结论。
对持有美股、关注利率环境的读者,可用的核对标准是同时保留价格与订单分项,并先确认指数分母。报告注明全部数据经季节调整,比例也可能因四舍五入或漏答而不足100%。这份调查留下的变化很具体:新订单略偏负值,样本中的涨价范围却继续扩大。