

我们熟悉的AI淘金热已经结束。技术仍会继续进步,但无限制支出和不加质疑的估值时代已经过去。AI繁荣面临的最大威胁,来自维系整个生态系统的融资。趋势线正急剧向下。全球AI融资在2026年第一季度为2391亿美元,第二季度为1531亿美元,第三季度为1033亿美元。这是否已经触底?处于AI产业核心的公司,或许是找到答案的关键。
大幅重估已经开始
英伟达自10月6日创下纪录以来,市值已蒸发近2万亿美元,较这家曾经全球最有价值公司的峰值跌去超过30%,不到六周就没了。11月12日,黄仁勋在任33年后辞职。首席财务官出任临时首席执行官,国会已要求黄仁勋出庭作证。如今处于AI经济中心的这家公司,同时面临继任风险和国家安全风险。最近的财报或许缓解了一些冲击,但仍有问题必须得到回答。
拥有出色技术,并不意味着任何估值都合理。技术背后的人,必须能够负责任地管理公司及其使命。
5700亿美元的问题
彭博关于循环式AI融资的图表显示,英伟达处于一个全球网络的中心,这个网络包括微软、谷歌、亚马逊、OpenAI、Anthropic、甲骨文和CoreWeave。数十亿美元在这些公司之间流动,形式包括股权投资、芯片采购、云合同和担保。但其中有多少需求是真正自然形成的,又有多少是由受益于需求的公司融资出来的?
芯片制造商投资AI公司,而这些公司再购买它们的芯片;云服务商投资AI开发者,而后者又承诺把数十亿美元回流给云服务;放贷方则以这些承诺为抵押,为数据中心提供融资。英伟达已为俄亥俄州一个为OpenAI建设的数据中心园区的租赁义务提供最高1050亿美元担保,而OpenAI本身也是英伟达的客户。
资本在循环流动,估值随之上升。这个循环可以推动真实增长,但也可能让独立需求看起来比实际更强。当供应商为客户融资,而双方估值又建立在同一笔收入之上时,一次违约就会迅速传导。
把整个系统称为庞氏骗局是不负责任的,但说它安全则更糟。摩根士丹利预计,2026年全球AI相关债务发行规模将接近5700亿美元,是去年的两倍多。截至5月底,已发行近2360亿美元。总得有人为这些产能买单。
信用市场的裁决
10月,CoreWeave 2031年期债券的收益率突破16%,这一水平传统上意味着困境。路透社称,CoreWeave在五年内违约的概率接近63%。即便如此,英伟达仍有一项协议,将在2032年前购买CoreWeave未售出的产能。
放贷方如今要求更高的收益率和更严格的契约条款。信用投资者已经开始把财务实力与AI热情区分开来。随着信贷收紧,我们必须开始追问,在这个循环中,究竟谁来吸收必然会出现的所有损失?
在数据中心世界里,事实胜于猜测
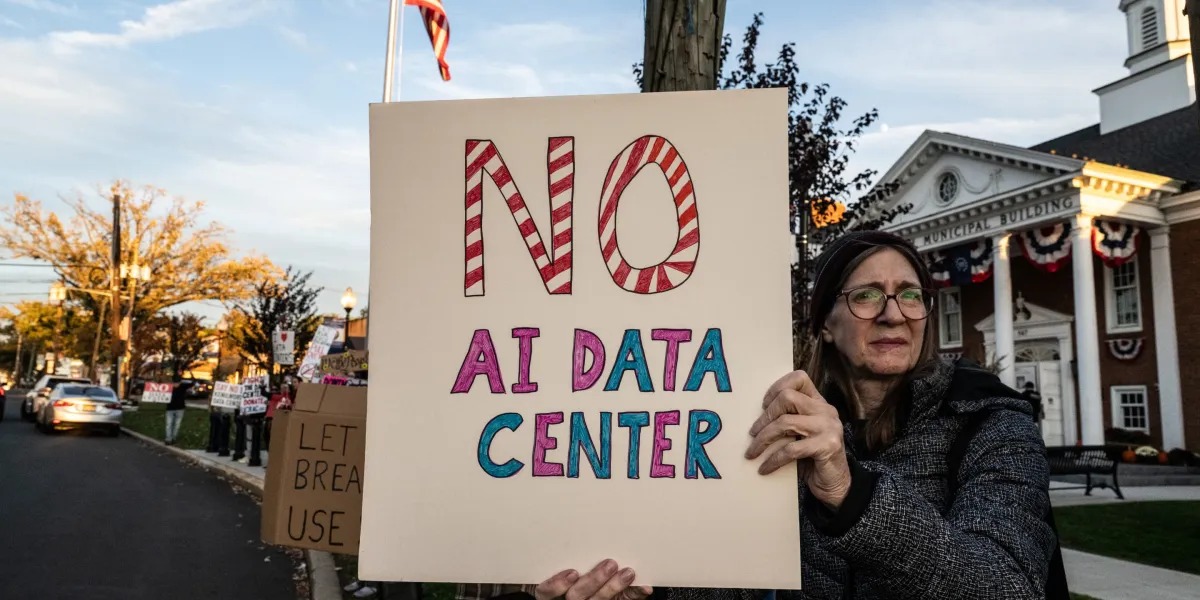
是的,英伟达依然利润丰厚。微软、谷歌和亚马逊的资金实力也依然极其雄厚。但高负债的neoclouds和数据中心开发商,正处在电力短缺、建设延误、借贷成本上升以及地方反对的环境中。
在需求和盈利尚未被证明之前,数十亿美元已经被投入AI园区。数据中心会长期存在,但投机性的项目正陷入困境。我预计在2028年至2031年之间,会出现一波陷入困境和利用不足的项目。最终的幸存者将拥有廉价电力和信用良好的客户,并签有长期合同。宣布一个吉瓦,不等于赚到一美元。
AI政治正在变化
欧盟《AI法案》已经在重塑合规要求。美国各州正在起草并通过不同的立法,而在最近的中期选举之后,华盛顿将更强硬地推动安全、能源成本、竞争和国家安全议题。先建起来、以后再回答问题的想法已经不复存在。监管将决定谁能扩张,谁不能。
光纤建设热潮的重演
上世纪90年代末的光纤建设浪潮带来了真正的技术进步,但也摧毁了大量投资者资本。互联网活了下来,但许多为它融资的公司没有活下来。AI是真实存在的,对算力的需求也很大。技术上的必然性并不等于财务上的可持续性,但我仍看好AI在长期内对经济和各行各业的作用。相比之下,我对围绕AI展开的金融工程要谨慎得多。
今天的局面还算不上债务危机。但我们正在看到的是,支撑AI的金融体系首次遭遇严峻压力测试。风险在于,融资假设可能在技术兑现其经济回报之前先行破裂。下一阶段的赢家,将是那些能在投入资本上获得可持续回报的公司。GPU数量和吉瓦级项目公告的重要性会下降。
随着这场压力测试持续下去,最相互交织的参与者可能会发现,他们最大的客户和最大的债权人其实身处同一个圈子。
Fortune.com评论文章中表达的观点仅代表作者本人,不一定反映Fortune的观点和立场。